猜你想问
众兴菌业研报核心内容是什么?
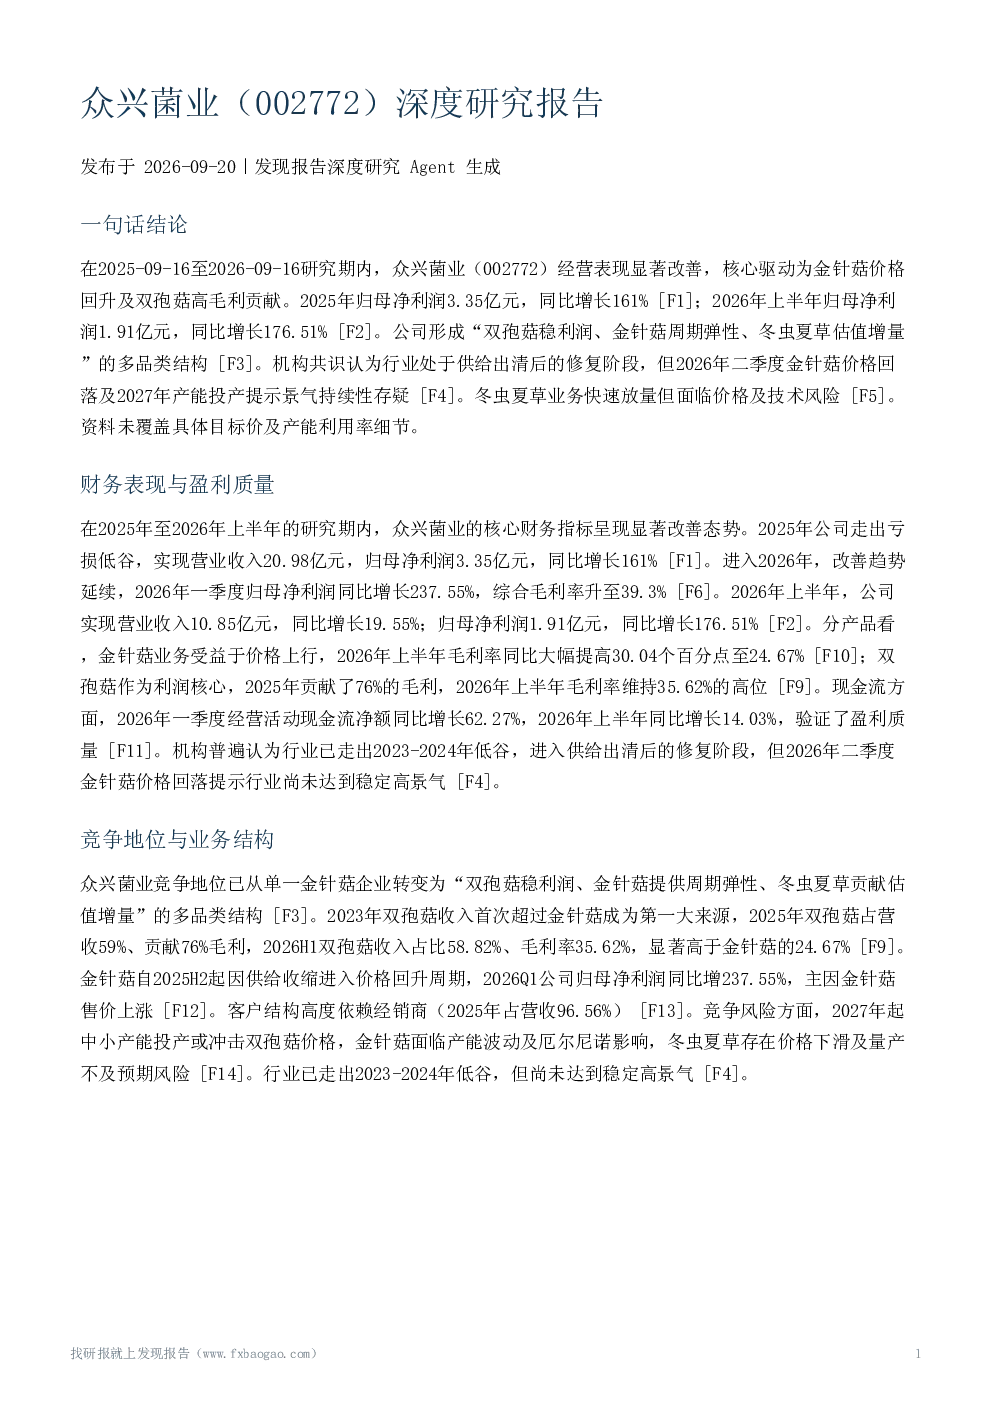
众兴菌业在2025-2026年研究期内经营表现显著改善,主要得益于金针菇价格回升和双孢菇的高毛利贡献。2025年归母净利润同比增长161%,达到3.35亿元,2026年上半年归母净利润同比增长176.51%,达到1.91亿元。公司形成了以双孢菇为核心利润来源、金针菇提供周期弹性、冬虫夏草作为估值增长点的多品类结构。双孢菇贡献了59%的营收和76%的毛利,金针菇价格回升驱动了2026年一季度及上半年净利润的大幅增长,而冬虫夏草在2026年上半年实现了约2581万元的收入,成为新的增长点。
食用菌行业发展趋势如何?
机构普遍认为食用菌行业处于供给出清后的修复阶段,但景气持续性存在不确定性。2026年二季度金针菇价格回落的趋势以及2027年产能投产的预期,提示行业景气度可能面临挑战。公司从单一金针菇企业转型为多品类结构,客户结构高度依赖经销商。未来竞争风险包括中小产能投产可能冲击双孢菇和金针菇价格,金针菇还面临产能波动和厄尔尼诺的影响,而冬虫夏草业务则存在价格下滑和技术量产不及预期的风险。
报告重点分析了哪些方向?
报告重点分析了众兴菌业的多品类结构及其盈利能力,特别是双孢菇和冬虫夏草的潜力与风险。报告指出,双孢菇已成为公司利润的核心来源,贡献了76%的毛利,而冬虫夏草作为新业务,在2026年上半年实现了约2581万元的收入,成为估值增长点。此外,报告还分析了公司产能布局,包括冬虫夏草新工厂的投产和四川众兴股权的受让,以及金针菇价格回升对业绩的驱动作用。
当前市场对众兴菌业有何判断?
市场普遍认为众兴菌业经营表现显著改善,核心驱动因素包括金针菇价格回升和双孢菇的高毛利贡献。机构预测从“周期修复”向“多品类成长”切换,但对具体目标价和估值倍数存在资料缺口。东兴证券给出了2026-2028年的净利润预测,但未披露目标价;西南证券认可冬虫夏草的估值弹性,但未提供量化预测。市场共识看好盈利增长,但估值锚点转向“双孢菇+冬虫夏草”组合,分歧在于冬虫夏草量产进度及风险,以及2027年行业新增产能对价格的冲击。
研报提示了哪些风险?
研报提示的风险从传统的食用菌价格与成本波动,转向了新业务的技术稳定性及产能释放冲击。冬虫夏草业务面临价格波动及下降风险,随着规模扩大,这种风险可能加剧;金针菇价格波动是短期业绩的核心变量;2027年起,中小产能投产可能冲击双孢菇和金针菇的价格。此外,冬虫夏草存在技术稳定性、市场推广及价格波动风险,其估值弹性可能落空。机构对冬虫夏草量产进度及收入贡献预测存在差异,缺乏2027年及以后行业新增产能的具体量化数据。