猜你想问
一诺威最新研究报告主要分析了哪些经营亮点?
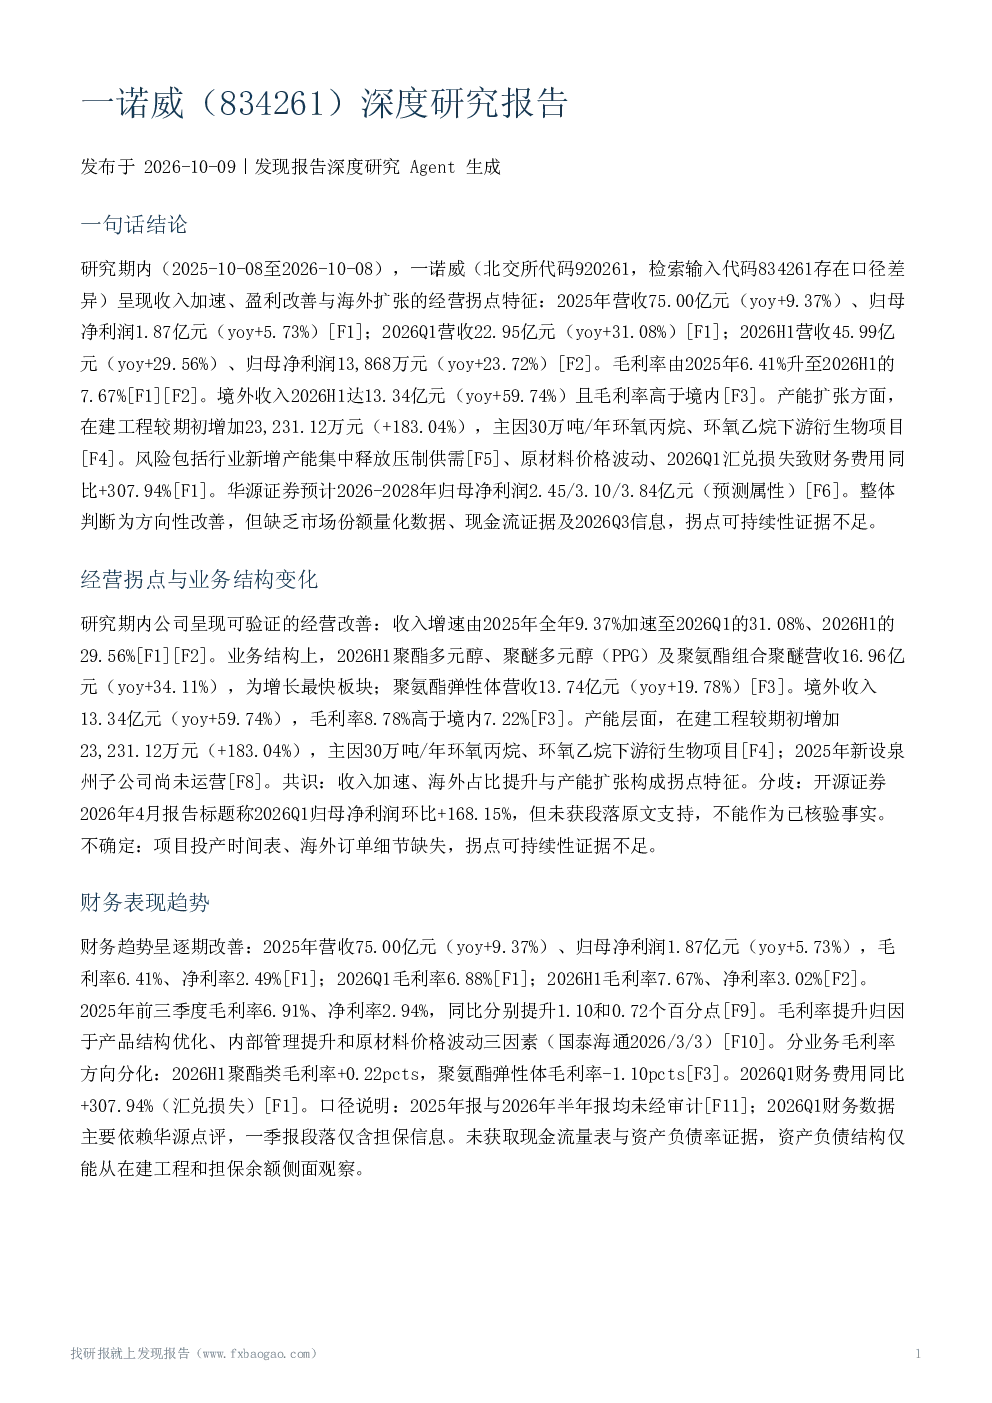
一诺威最新研究报告显示,公司在2025年至2026年上半年期间呈现收入加速、盈利改善与海外扩张的经营拐点特征。2025年营收增长9.37%,归母净利润增长5.73%;2026年Q1营收同比增长31.08%,H1营收同比增长29.56%,归母净利润增长23.72%。毛利率从2025年的6.41%提升至2026H1的7.67%。境外收入在2026H1达到13.34亿元,同比增长59.74%,且毛利率高于境内。业务结构优化,聚酯多元醇、聚醚多元醇及聚氨酯组合聚醚营收增长最快,聚氨酯弹性体营收增长19.78%
化工行业未来发展趋势如何?
化工行业未来发展趋势呈现边际改善的态势,但存在多重挑战。一方面,行业景气度有望上行,供需格局边际改善,MDI出口增长,东南亚MDI/TDI价格上调。另一方面,国内化工新增产能集中释放对供需关系形成压制。开源证券认为景气度将上行,而华源证券则强调产能释放带来的压力。此外,原材料价格波动、汇兑损失等因素也构成行业风险。
报告重点分析了哪些方面?
报告重点分析了公司经营拐点与业务结构变化、财务表现趋势、行业层面变化、竞争地位变化、估值与市场预期、风险与不确定性等多个方面。其中,经营拐点体现在收入增速加速、海外扩张和产品结构优化;财务表现趋势显示毛利率和净利率逐期改善;行业层面分析了供需格局变化和价格波动;竞争地位方面,公司收入增速加快,海外收入高增且毛利率高于境内,但市场份额数据缺乏。
当前市场对一诺威的整体判断是什么?
当前市场对一诺威的整体判断呈现谨慎乐观态势。报告显示公司经营改善,收入与盈利增速加快,海外拓展成效显著,产品结构优化提升毛利率。但可持续性受行业、原材料、汇兑因素制约。主要冲突点在于行业供需方向(景气拐点确认 vs 产能压制并存)、部分数据来源未获支持、国泰海通预测增速低于实际表现。市场预期方面,华源证券给出未来三年盈利预测和“增持”评级,但估值证据有限。
研报提示的主要风险有哪些?
研报提示的主要风险包括:行业风险,国内化工新增产能集中释放可能压制供需;原材料风险,MDI、TDI价格波动可能传导至产品端;财务风险,2026Q1汇兑损失导致财务费用大幅增加;项目执行风险,在建工程大幅增加存在进展不及预期的可能;竞争风险,产品竞争激烈且下游需求疲软。此外,还有客户集中度不透明、财务数据可靠性弱等风险因素。