猜你想问
一诺威深度研究报告主要分析了哪些核心内容?
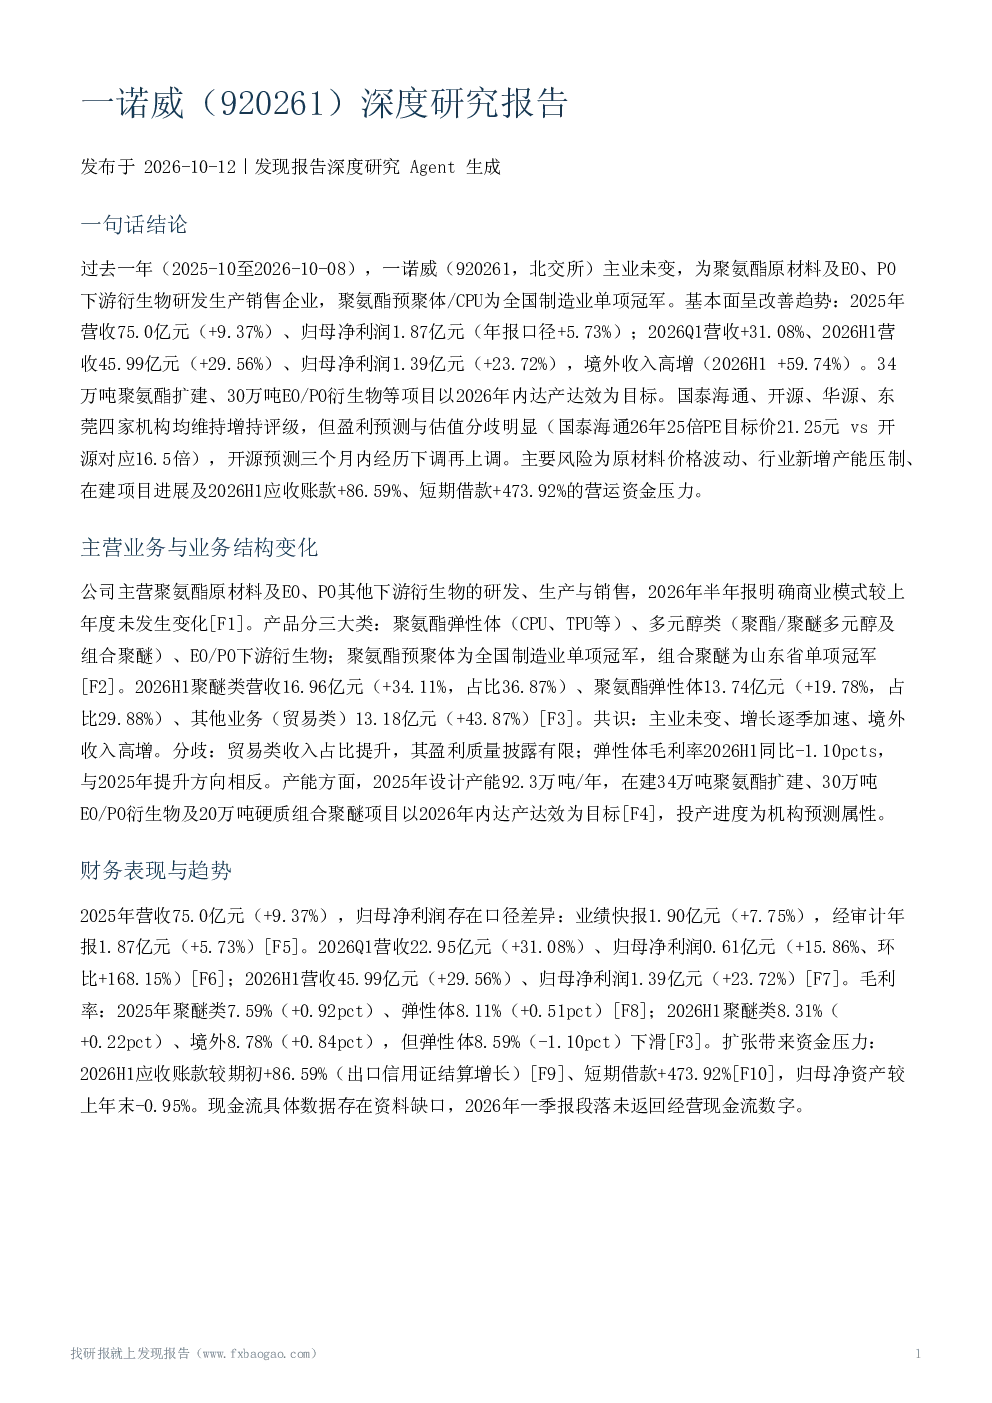
一诺威深度研究报告主要分析了公司主营业务结构,包括聚氨酯弹性体、多元醇类及EO/PO下游衍生物三大产品线。报告重点考察了公司2025年营收75.0亿元(+9.37%)、归母净利润1.87亿元(+5.73%)的财务表现,以及2026H1营收45.99亿元(+29.56%)、归母净利润1.39亿元(+23.72%)的加速增长,特别是境外收入高增(2026H1 +59.74%)。此外,报告还探讨了公司34万吨聚氨酯扩建、30万吨EO/PO衍生物等项目的达产目标,以及公司在聚氨酯预聚体领域的全国制造业单项冠军地位。
聚氨酯行业的发展趋势如何?
聚氨酯行业2024年产量达1365万吨创历史新高,MDI出口50.5万吨(+22.5%),龙头频繁提价显示供需格局边际改善、景气度有望上行。但供给压力显著,国内化工新增产能集中释放,供应增速高于下游需求。聚醚多元醇行业开工率约60%存在供过于求,预计2026年产能或达941万吨。2026年3月MDI/TDI/TPU处涨价通道,8月景气拐点确认,9月聚醚旺季表现不佳,价格先急涨后急跌,内贸旺季预期落空、出口微降,利润预期低位运行。
报告重点分析了公司的哪些方面?
报告重点分析了公司聚氨酯预聚体/CPU的全国制造业单项冠军地位,开源证券称其国内聚氨酯预聚体产能全球第一。公司作为高新技术企业,拥有有效发明专利520余项,参与制定20余项国家标准,产品可替代进口。报告还考察了公司销售价格锚定原材料价格的定价模式,以及成本管控能力。此外,报告关注了公司34万吨聚氨酯扩建、30万吨EO/PO衍生物等在建项目,以及2026年产能增量目标。
当前市场对一诺威的整体判断是什么?
市场对一诺威整体判断积极,四家机构均维持增持评级。共识在于认可公司CPU单项冠军地位、成本管控能力,以及2026年在建项目投产带来的产能增量。行业层面,供需边际改善、景气度上行为2026年3-8月共同判断。分歧主要在于估值倍数差异(25倍 vs 16.5倍)、盈利弹性、2026Q1量价齐升归因,以及行业供需判断存在张力。
一诺威深度研究报告提示了哪些风险?
报告提示的主要风险包括原材料价格大幅波动风险、在建项目进展不及预期风险、行业竞争加剧风险,以及财务与营运资金风险。2026H1数据显示应收账款较期初+86.59%、短期借款+473.92%,归母净资产较上年末-0.95%,显示扩张带来的资金压力。此外,行业新增产能集中释放压制供需,聚醚价格急涨急跌、行业利润低位运行,景气上行节奏存在波折,机构盈利预测分歧大且反复调整,现金流数据存在明显缺口,归母净利润存在两个口径等风险亦需关注。