猜你想问
传音控股研报核心内容是什么?
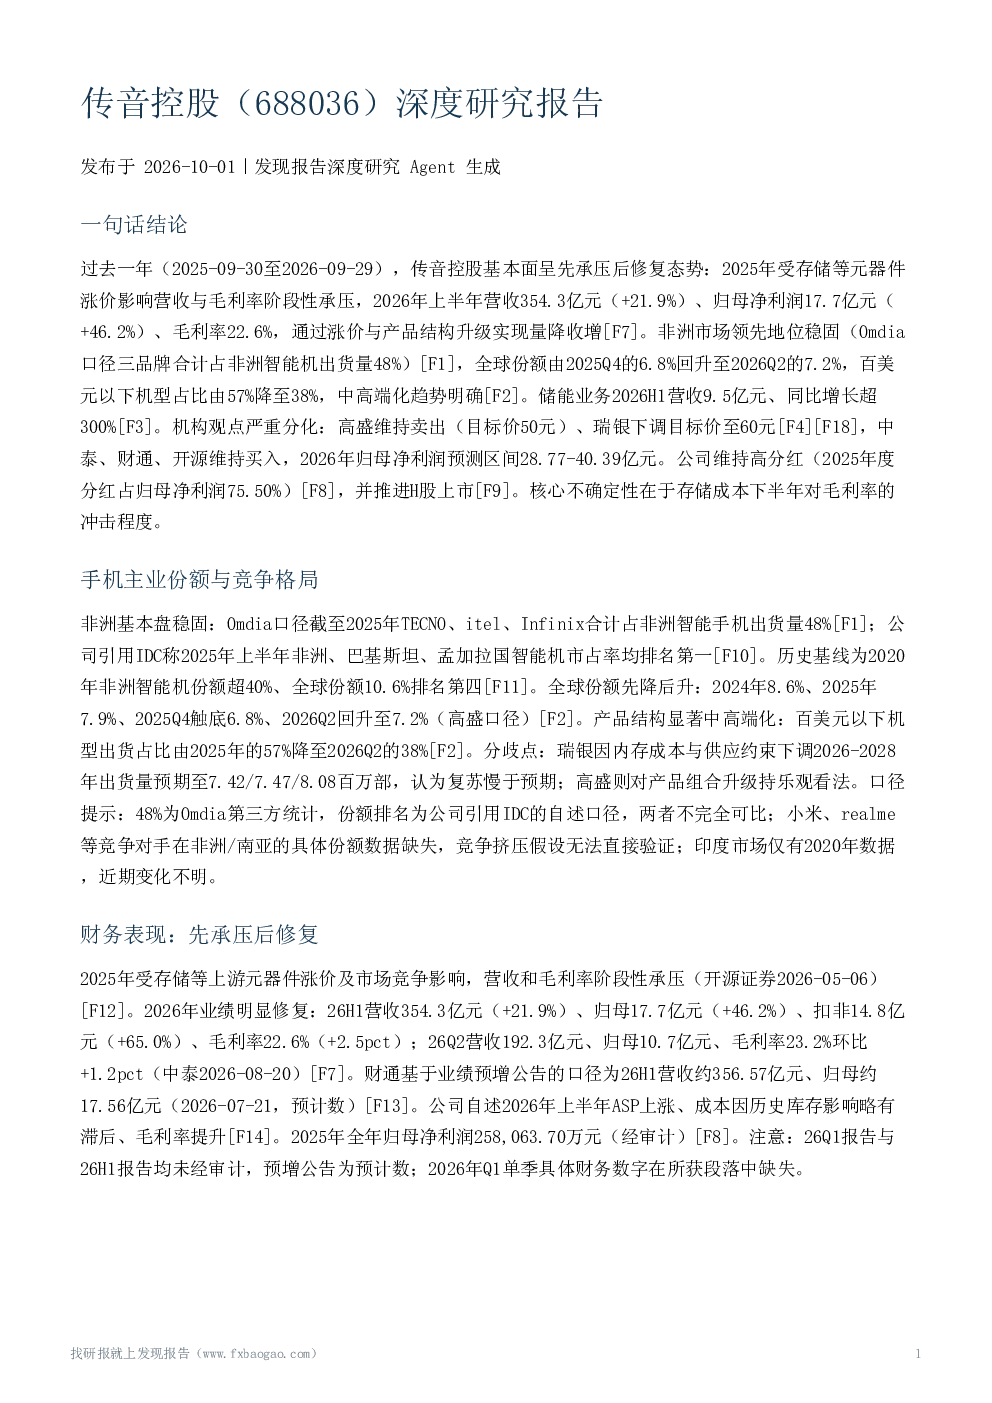
传音控股研报核心内容聚焦于公司手机主业在非洲市场的领先地位及全球份额变化,分析其产品结构中高端化趋势。报告指出,传音在非洲、巴基斯坦、孟加拉国市占率排名第一,但全球份额经历先降后升,2026年Q2回升至7.2%。同时,报告探讨了公司财务表现,显示2025年营收和毛利率阶段性承压,2026年上半年业绩明显修复,营收达354.3亿元,归母净利润17.7亿元。此外,报告还关注公司新业务发展,特别是储能业务的快速增长,2026H1营收9.5亿元,同比增长超300%。
传音控股所处赛道的发展趋势如何?
传音控股所处赛道为智能手机及智能生态设备,发展趋势呈现多品牌策略与AI技术融合。非洲市场仍是传音的主战场,其稳固的领先地位得益于对当地需求的精准把握。全球智能手机市场面临竞争加剧和需求波动,促使企业加速产品结构升级。传音通过推出中高端机型,降低百美元以下机型出货占比,提升盈利能力。同时,公司积极布局第二曲线,包括数码配件、家用电器及储能业务,依托AI构建多端互联智能生态,寻求新的增长点。
传音控股研报重点分析了哪些方向?
传音控股研报重点分析了公司手机主业的竞争格局与市场份额变化,特别是非洲市场的领先优势及其全球扩张潜力。报告还深入探讨了公司财务表现,揭示了2025年营收和毛利率的阶段性承压,以及2026年上半年的业绩显著修复。此外,研报重点关注公司新业务发展,特别是储能业务的快速增长,2026H1营收达9.5亿元,同比增长超300%。报告还分析了公司海外经营策略、供应链风险及机构盈利预测分歧,为投资者提供了全面的视角。
当前传音控股的市场现状如何?
当前传音控股的市场现状呈现多维度特征。在非洲市场,公司保持领先地位,但全球智能手机市场份额经历波动,2026年Q2回升至7.2%。财务方面,2025年营收和毛利率承压,2026年上半年业绩显著修复,营收达354.3亿元,归母净利润17.7亿元。公司积极布局新业务,储能业务表现亮眼,2026H1营收9.5亿元,同比增长超300%。海外经营方面,公司通过美元结算降低汇兑风险,但面临地缘、汇率等不确定性。供应链方面,存储等元器件成本上涨和供应约束是主要风险。
传音控股研报提示了哪些风险?
传音控股研报提示了多项风险,包括供应链风险,存储等元器件成本上涨和供应约束可能导致毛利率环比下滑;市场竞争加剧和终端需求不及预期也是重要风险因素。海外经营方面,地缘政治、汇率波动和专利许可不确定性持续存在。新业务发展方面,移动互联用户数、ARPU及各新业务分部收入规模未披露,第二曲线的量化验证不足。此外,公司推进H股发行赴港上市,存在监管批准的不确定性。存货方面,26Q2存货达189.4亿元,存在存货减值风险。机构盈利预测分化大,实际结果可能偏离任一预测。