猜你想问
国科微2025年亏损主要原因是什么?
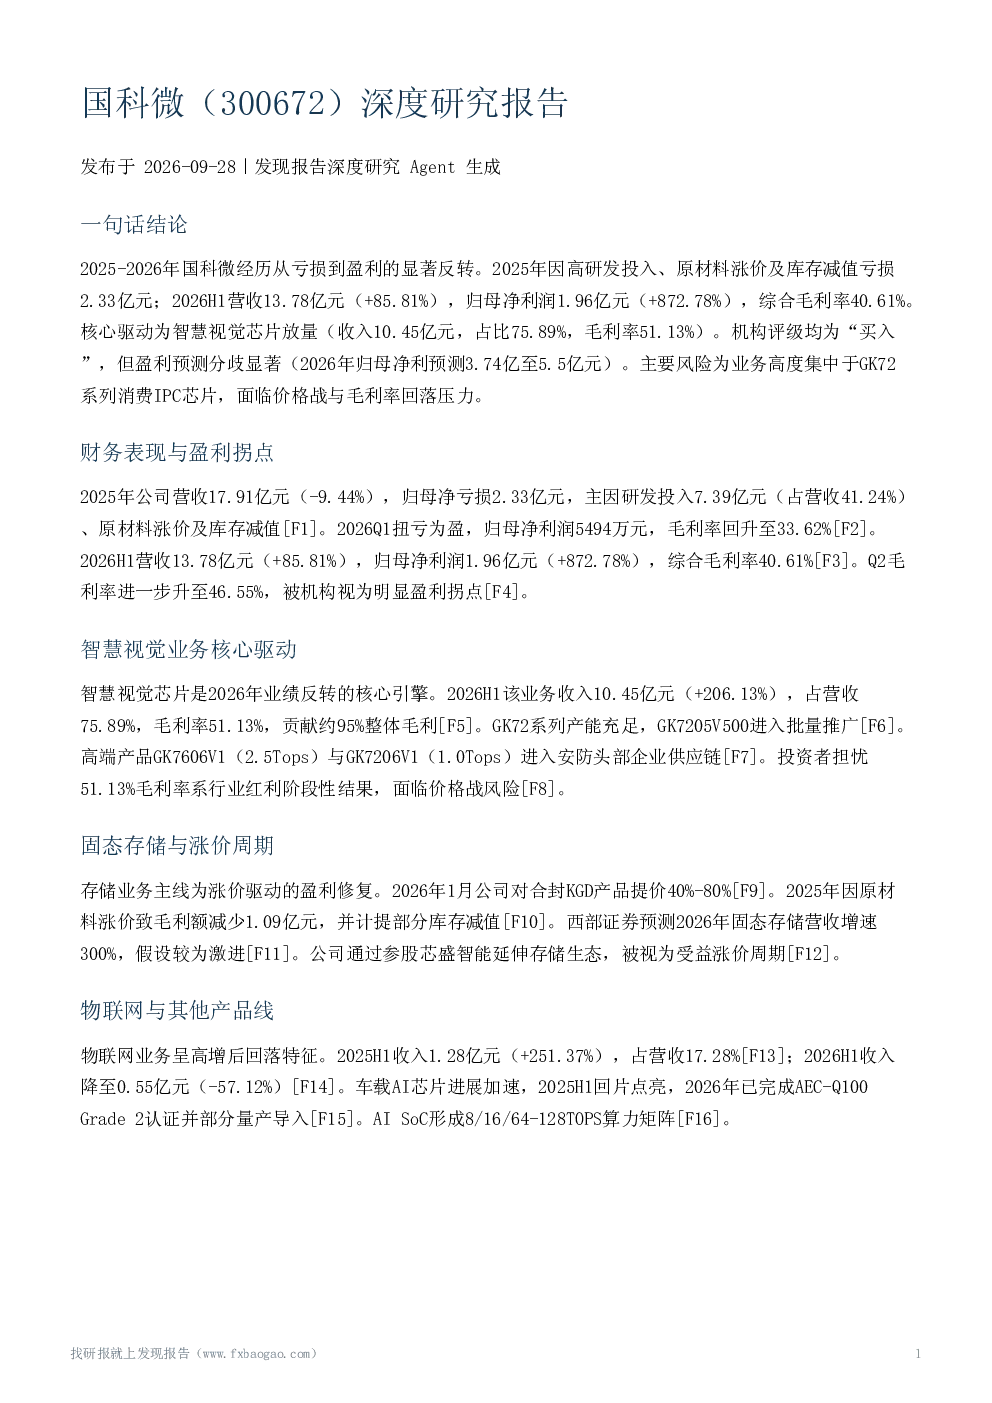
2025年国科微经历亏损,主要由于高研发投入、原材料涨价及库存减值,归母净亏损2.33亿元。研发投入是技术创新的必要条件,但短期内增加了财务压力。原材料价格上涨,特别是半导体制造所需的关键材料,直接推高了生产成本。此外,库存减值也是重要因素,市场需求变化导致部分库存产品价值下降,不得不计提减值准备。这些因素共同作用,使得公司当年出现亏损。
国科微2026年业绩反转的关键驱动因素是什么?
2026年上半年国科微业绩显著反转,营收13.78亿元(+85.81%),归母净利润1.96亿元(+872.78%),核心驱动为智慧视觉芯片放量。智慧视觉芯片成为公司主要收入来源,贡献收入10.45亿元,占比75.89%,毛利率高达51.13%。GK72系列产能充足,高端产品GK7606V1与GK7206V1成功进入安防头部企业供应链,市场需求旺盛。此外,固态存储业务受益于涨价周期,2026年1月对合封KGD产品提价40%-80%,也提升了公司盈利能力。
国科微智慧视觉业务的发展趋势如何?
国科微智慧视觉业务是公司核心驱动,未来发展潜力巨大。GK72系列产能充足,能够满足市场需求。高端产品GK7606V1与GK7206V1已进入安防头部企业供应链,表明产品竞争力得到市场认可。随着安防行业智能化升级,对高性能视觉芯片的需求将持续增长,为公司带来更多机会。同时,公司也在积极拓展其他应用领域,如车载、工业等,进一步丰富产品线,提升市场占有率。
国科微当前面临的主要市场风险有哪些?
国科微当前面临的主要市场风险包括业务高度集中于GK72系列消费IPC芯片,约75.89%的营收依赖该系列,一旦市场需求波动或价格战加剧,将直接影响公司业绩。毛利率可持续性存疑,随着市场竞争加剧,价格战可能迫使公司降低售价,从而压缩利润空间。此外,供应链风险也不容忽视,关键原材料供应不稳定或成本持续上涨,将增加生产成本。政府补助依赖也可能带来政策变化风险。
国科微研报中提到的风险提示有哪些?
研报中提示国科微存在多项风险与不确定性。首先,业务高度集中是主要风险,约75.89%的营收依赖GK72系列,一旦该系列市场表现不及预期,将对公司整体业绩造成较大冲击。其次,毛利率可持续性存疑,市场竞争加剧可能导致价格战,从而压缩利润空间。供应链风险也不容忽视,关键原材料供应不稳定或成本持续上涨,将增加生产成本。此外,政府补助依赖也可能带来政策变化风险。最后,资本运作不确定性也可能影响公司长期发展。