猜你想问
这份研报主要分析了国科微的哪些核心内容?
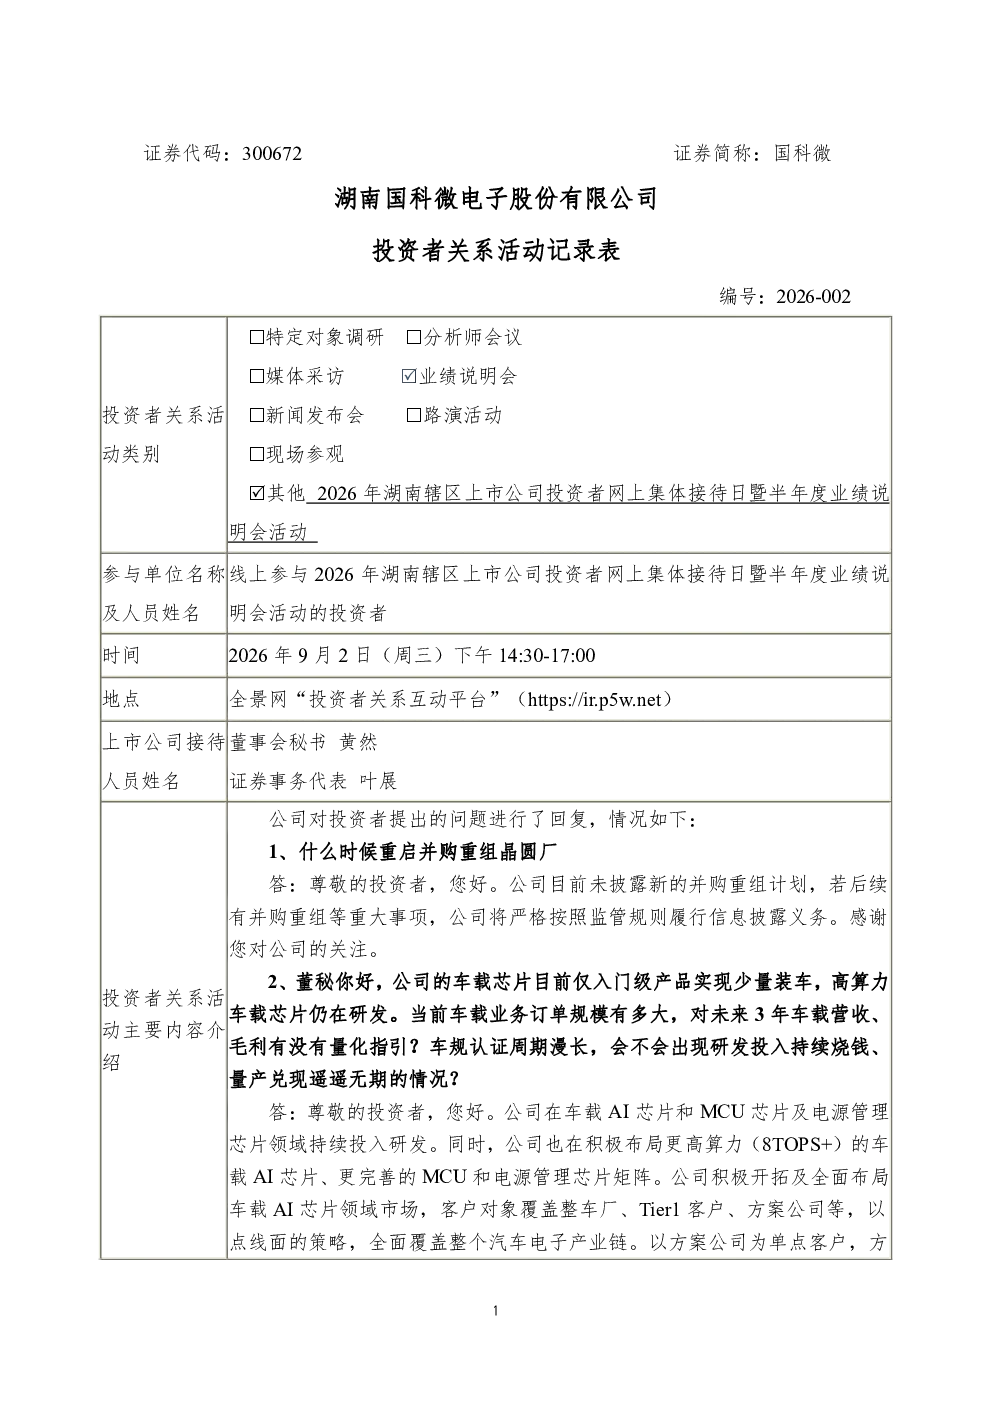
这份研报重点分析了国科微的业务拓展情况,包括其服务的Tier1客户和整车厂客户覆盖范围,以及在车载市场的开拓进展。报告还详细介绍了SoC芯片在国内车厂主流车型的导入情况,以及MCU和电源管理芯片的开发状态。此外,研报还探讨了GK72系列芯片的毛利率风险及应对策略,指出当前高毛利率是行业红利带来的阶段性结果,并分析了海外消费IPC市场竞争加剧的背景下可能面临的毛利率下滑风险。公司通过研发迭代芯片承接GK72的增长接力,包括专业安防智能(AI)编码芯片和消费类产品。公司还披露了2026年度向特定对象发行股票预案,募投项目之一为新一代AI视觉处理芯片及解决方案研发与产业化项目,面向智能视觉领域,覆盖专业安防、消费类视觉终端、智能家居、智慧交通、车载视觉、边缘智能设备等应用场景。研报还介绍了公司自研NPU芯片的演进情况,指出新一代高算力NPU芯片与GK72视觉芯片并非迭代替代关系,而是增量市场。公司强调通过持续研发迭代降低GK72景气下行、新芯片接不上档的风险。
国科微所在的赛道/行业发展趋势如何?
国科微所在的赛道主要涉及智能视觉芯片和解决方案的研发与产业化,这一赛道正处于快速发展阶段。随着物联网、人工智能、5G等技术的不断进步,智能视觉芯片的需求持续增长,应用场景不断拓展。从专业安防到消费类视觉终端,再到智能家居、智慧交通、车载视觉、边缘智能设备等领域,智能视觉芯片的应用前景广阔。国科微通过持续研发迭代,推出新一代AI视觉处理芯片及解决方案,积极布局这些增量市场。同时,公司还注重与Tier1客户和整车厂的合作,进一步拓展车载市场。总体来看,智能视觉芯片赛道的发展前景十分乐观,国科微作为行业内的领先企业,有望在未来的市场竞争中占据有利地位。
研报重点分析了国科微的哪些方向?
研报重点分析了国科微的业务拓展方向,包括其在车载市场的开拓进展和SoC芯片的导入情况。报告还详细探讨了GK72系列芯片的毛利率风险及应对策略,指出当前高毛利率是行业红利带来的阶段性结果,并分析了海外消费IPC市场竞争加剧的背景下可能面临的毛利率下滑风险。公司通过研发迭代芯片承接GK72的增长接力,包括专业安防智能(AI)编码芯片和消费类产品。此外,公司还披露了2026年度向特定对象发行股票预案,募投项目之一为新一代AI视觉处理芯片及解决方案研发与产业化项目,面向智能视觉领域,覆盖专业安防、消费类视觉终端、智能家居、智慧交通、车载视觉、边缘智能设备等应用场景。研报还介绍了公司自研NPU芯片的演进情况,指出新一代高算力NPU芯片与GK72视觉芯片并非迭代替代关系,而是增量市场。公司强调通过持续研发迭代降低GK72景气下行、新芯片接不上档的风险。
根据研报,当前市场现状如何判断?
根据研报,当前市场现状呈现出智能视觉芯片需求持续增长、应用场景不断拓展的趋势。国科微所在的赛道正处于快速发展阶段,随着物联网、人工智能、5G等技术的不断进步,智能视觉芯片的需求持续增长,应用场景不断拓展。从专业安防到消费类视觉终端,再到智能家居、智慧交通、车载视觉、边缘智能设备等领域,智能视觉芯片的应用前景广阔。同时,海外消费IPC市场竞争加剧,对国科微的GK72系列芯片的毛利率构成一定风险。公司通过研发迭代芯片承接GK72的增长接力,包括专业安防智能(AI)编码芯片和消费类产品,以应对市场变化。总体来看,智能视觉芯片市场前景乐观,但竞争也日益激烈,国科微需要持续研发创新,以保持市场竞争力。
研报中有哪些风险提示?
研报中提示了国科微面临的主要风险,包括GK72系列芯片的毛利率风险。当前GK72系列芯片的高毛利率是行业红利带来的阶段性结果,若下游需求回落、同行开启价格战,毛利率下滑风险将增加。此外,新一代高算力NPU芯片与GK72视觉芯片并非迭代替代关系,而是增量市场,公司需要通过持续研发迭代降低GK72景气下行、新芯片接不上档的风险。公司已披露2026年度向特定对象发行股票预案,募投项目之一为新一代AI视觉处理芯片及解决方案研发与产业化项目,但项目的成功实施也存在一定的不确定性。总体来看,国科微需要密切关注市场变化,持续研发创新,以应对潜在的市场风险。