猜你想问
这份研报主要分析了新能泰山的哪些方面?
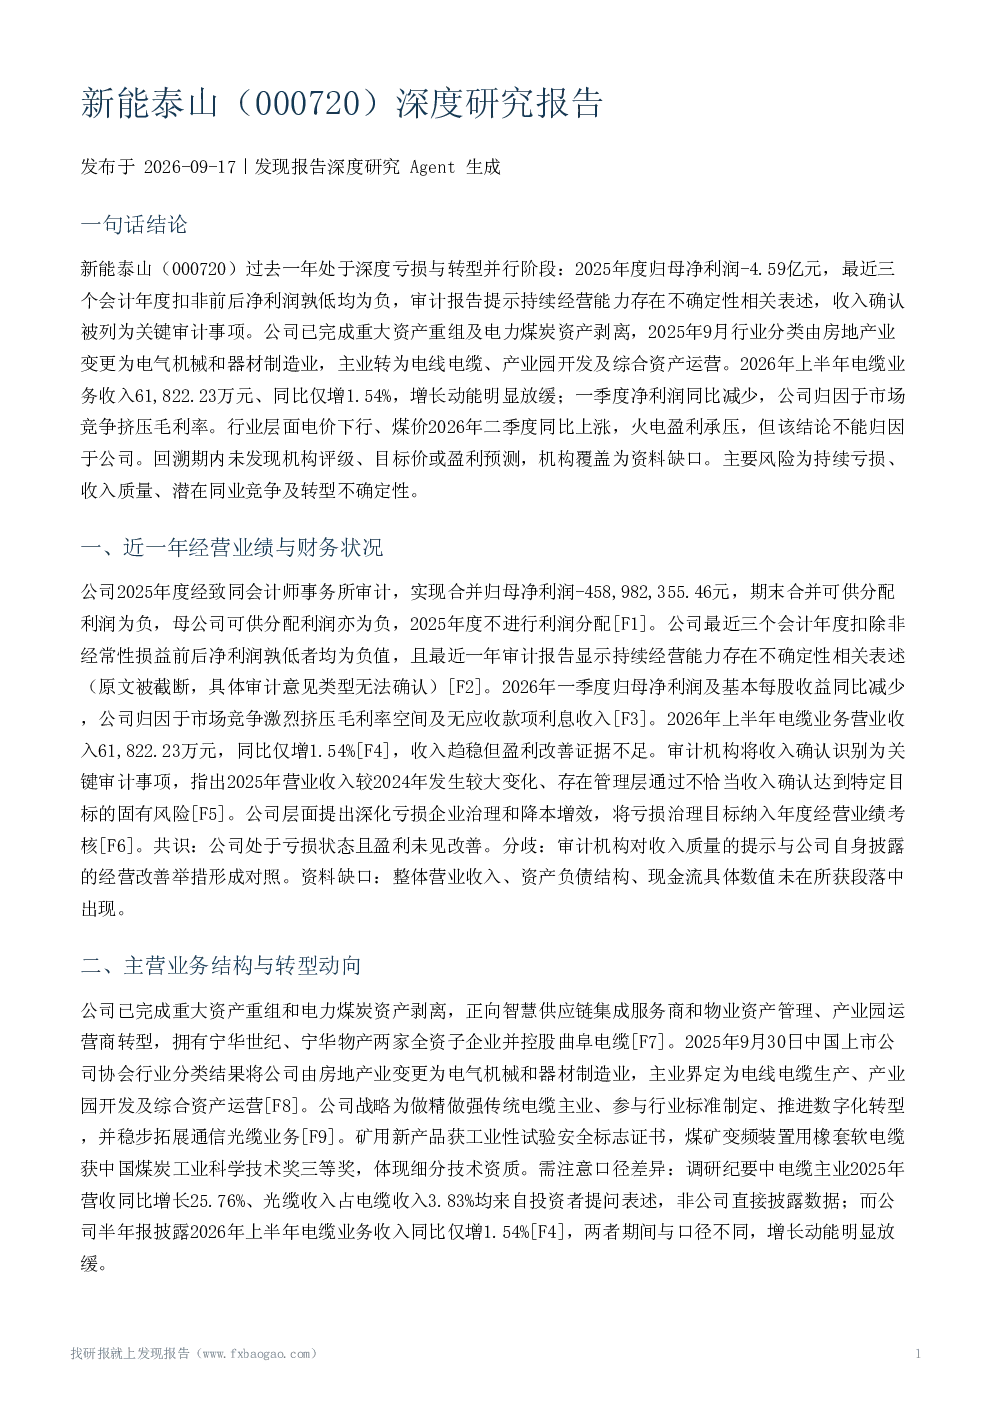
这份研报深度分析了新能泰山的公司概况与经营状况,揭示了其深度亏损与转型并行的阶段。报告指出,公司2025年度归母净利润为-4.59亿元,连续三年扣非前后净利润为负,审计报告提示持续经营能力存在不确定性。公司已完成重大资产重组及电力煤炭资产剥离,2025年9月行业分类由房地产业变更为电气机械和器材制造业,主业转为电线电缆、产业园开发及综合资产运营。2026年上半年电缆业务收入61,822.23万元,同比仅增1.54%,增长动能放缓;一季度净利润同比减少,公司归因于市场竞争挤压毛利率。审计机构将收入确认列为关键审计事项,提示管理层不当收入确认风险。此外,报告还分析了公司主营业务结构与转型动向,包括完成重大资产重组和电力煤炭资产剥离,正向智慧供应链集成服务商和物业资产管理、产业园运营商转型。拥有宁华世纪、宁华物产两家全资子企业并控股曲阜电缆。2025年9月行业分类变更后,主业界定为电线电缆生产、产业园开发及综合资产运营。公司战略为做精做强传统电缆主业、参与行业标准制定、推进数字化转型,并稳步拓展通信光缆业务。矿用新产品获工业性试验安全标志证书,煤矿变频装置用橡套软电缆获中国煤炭工业科学技术奖三等奖。
报告分析了哪些行业发展趋势?
报告分析了电力行业的发展趋势,指出2026年上半年全社会用电量保持同比增长,电力总装机提升,新能源装机占比提高。2023年以来受上网电价下降影响,电力行业样本企业营业总收入波动下降,但随着煤炭价格回落,行业利润逐年增长、盈利韧性较强。2026年二季度煤价上涨,火电盈利承压,绿电受消纳压力及政策影响业绩与估值承压,预计2027年火电新增装机增速放缓、长协电价有望企稳回升。这些趋势对电力行业整体格局和竞争态势产生重要影响,也为新能泰山等企业提供了参考和挑战。
报告重点分析了新能泰山的哪些方面?
报告重点分析了新能泰山的转型动向和竞争地位。公司已完成重大资产重组和电力煤炭资产剥离,正向智慧供应链集成服务商和物业资产管理、产业园运营商转型。拥有宁华世纪、宁华物产两家全资子企业并控股曲阜电缆。2025年9月行业分类变更后,主业界定为电线电缆生产、产业园开发及综合资产运营。公司战略为做精做强传统电缆主业、参与行业标准制定、推进数字化转型,并稳步拓展通信光缆业务。矿用新产品获工业性试验安全标志证书,煤矿变频装置用橡套软电缆获中国煤炭工业科学技术奖三等奖。然而,报告也指出,公司竞争优势主要体现在矿用电缆细分领域的技术资质及参与行业标准制定、推进数字化转型。但2026年一季度净利润减少归因于市场竞争挤压毛利率,2026年上半年电缆业务收入增速降至1.54%,反映主业增长动能减弱。公司整体盈利能力偏弱,潜在同业竞争问题未获解决,其在华能集团体系内的资源整合定位尚不明确。
报告对新能泰山所在的市场现状有何判断?
报告对新能泰山所在的市场现状进行了判断,指出公司已完成重大资产重组和电力煤炭资产剥离,股权变动后公司由华能集团孙公司升级为直接控制的子公司,但新考核目标与资产整合时间表截至2026年5月尚待明确。公司于2025年8月30日披露《市值管理制度》。针对投资者提出的同业竞争主张,公司仅澄清泰安光电并非其子企业,未给出消除时间表。这些信息表明,新能泰山在转型过程中面临一定的市场压力和不确定性,其未来发展方向和盈利能力仍需进一步观察。同时,报告也分析了电力行业的市场现状,指出电力行业整体盈利能力较强,但火电和绿电板块均面临一定的挑战和压力,市场竞争激烈。
研报提示了哪些主要风险?
研报提示了新能泰山面临的主要风险,包括持续亏损风险、收入质量风险、主业增长放缓风险和潜在同业竞争与整合不确定性风险。持续亏损风险方面,2025年度归母净利润为-4.59亿元,连续三年扣非前后净利润为负,审计报告提示持续经营能力存在不确定性。收入质量风险方面,审计机构将收入确认列为关键审计事项,提示管理层不当收入确认风险。主业增长放缓风险方面,2026年上半年电缆业务收入同比仅增1.54%,增长动能放缓。潜在同业竞争与整合不确定性风险方面,公司整体盈利能力偏弱,潜在同业竞争问题未获解决,其在华能集团体系内的资源整合定位尚不明确。公司应对举措为深化亏损企业治理、降本增效并将亏损治理纳入年度考核。退市风险警示情况无法从现有证据确认。这些风险提示投资者需谨慎评估新能泰山的投资价值。