猜你想问
珈伟新能2025年经营状况如何?
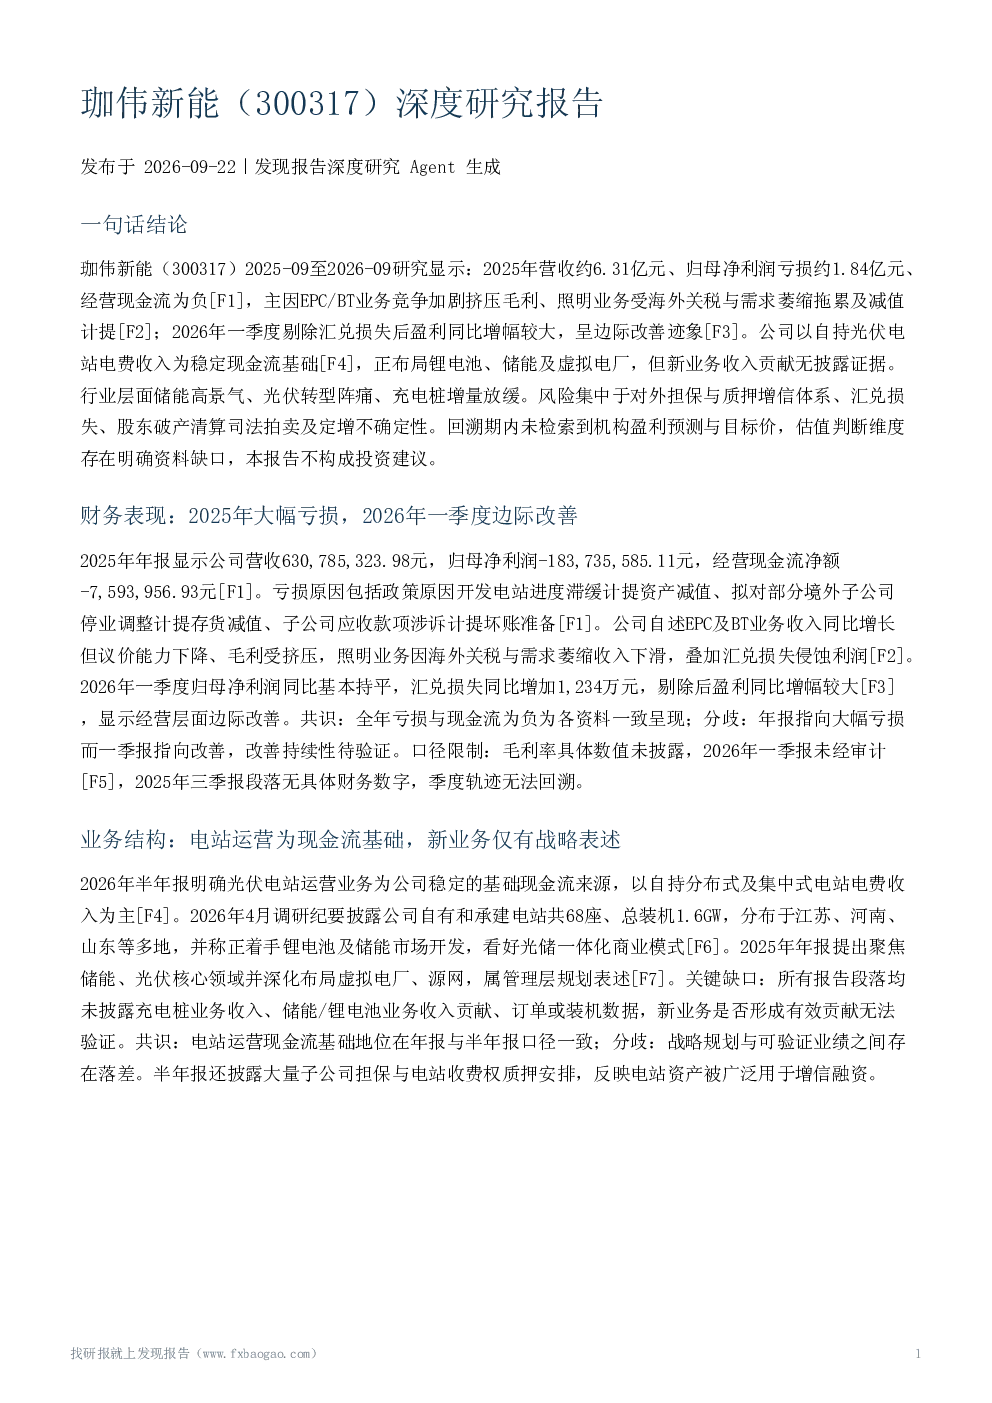
2025年公司营收约6.31亿元,归母净利润亏损约1.84亿元,经营现金流为负。主要原因是EPC/BT业务竞争加剧挤压毛利、照明业务受海外关税与需求萎缩拖累及减值计提。公司以自持光伏电站电费收入为稳定现金流基础,但新业务收入贡献无披露证据。
储能行业发展趋势如何?
储能行业处于高景气阶段,但光伏行业面临转型阵痛,充电桩增量放缓。公司竞争地位承压,规模偏小、议价能力下降,差异化基础为自持电站,新业务投入规模与客户结构未披露。未检索到机构盈利预测与目标价,估值判断维度存在明确资料缺口。
报告重点分析了哪些方向?
报告重点分析了公司EPC/BT业务竞争加剧、照明业务受海外关税与需求萎缩、减值计提等经营压力,以及公司以自持电站为基础的稳定现金流和新业务布局锂电池、储能及虚拟电厂的尝试。但新业务收入贡献无披露证据,公司竞争地位承压。
当前市场对珈伟新能的判断是什么?
综合判断,公司基本面2025年明显承压,2026年出现边际改善迹象但持续性待验证;电站运营现金流稳定,新业务方向与行业转型趋势一致但无财务验证;担保质押体系与再融资不确定性构成主要风险。
研报提示了哪些风险?
主要风险集中于对外担保与质押增信体系、汇兑损失、股东破产清算司法拍卖及定增不确定性。回溯期内重大事件包括原5%以上股东股份被司法拍卖、定增授权及境外子公司停业调整。
你可能感兴趣
珈伟新能:2023年年度报告
财报2024-04-26
珈伟新能:2023年三季度报告
财报2023-10-28
珈伟新能:2025年年度报告
财报2026-04-25
珈伟新能机构调研纪要
电子设备发现报告2025-05-08
珈伟新能:2024年年度报告
财报2025-04-26
珈伟新能:2025年半年度报告
财报2025-08-23
珈伟新能:2019年第三季度报告披露提示性公告
财报2019-10-29
珈伟新能机构调研纪要
电子设备发现报告2023-04-07
珈伟新能:2019年半年度报告
财报2019-08-30
珈伟新能:2020年半年度报告
财报2020-08-28