猜你想问
这份研报主要分析了连城数控的哪些方面?
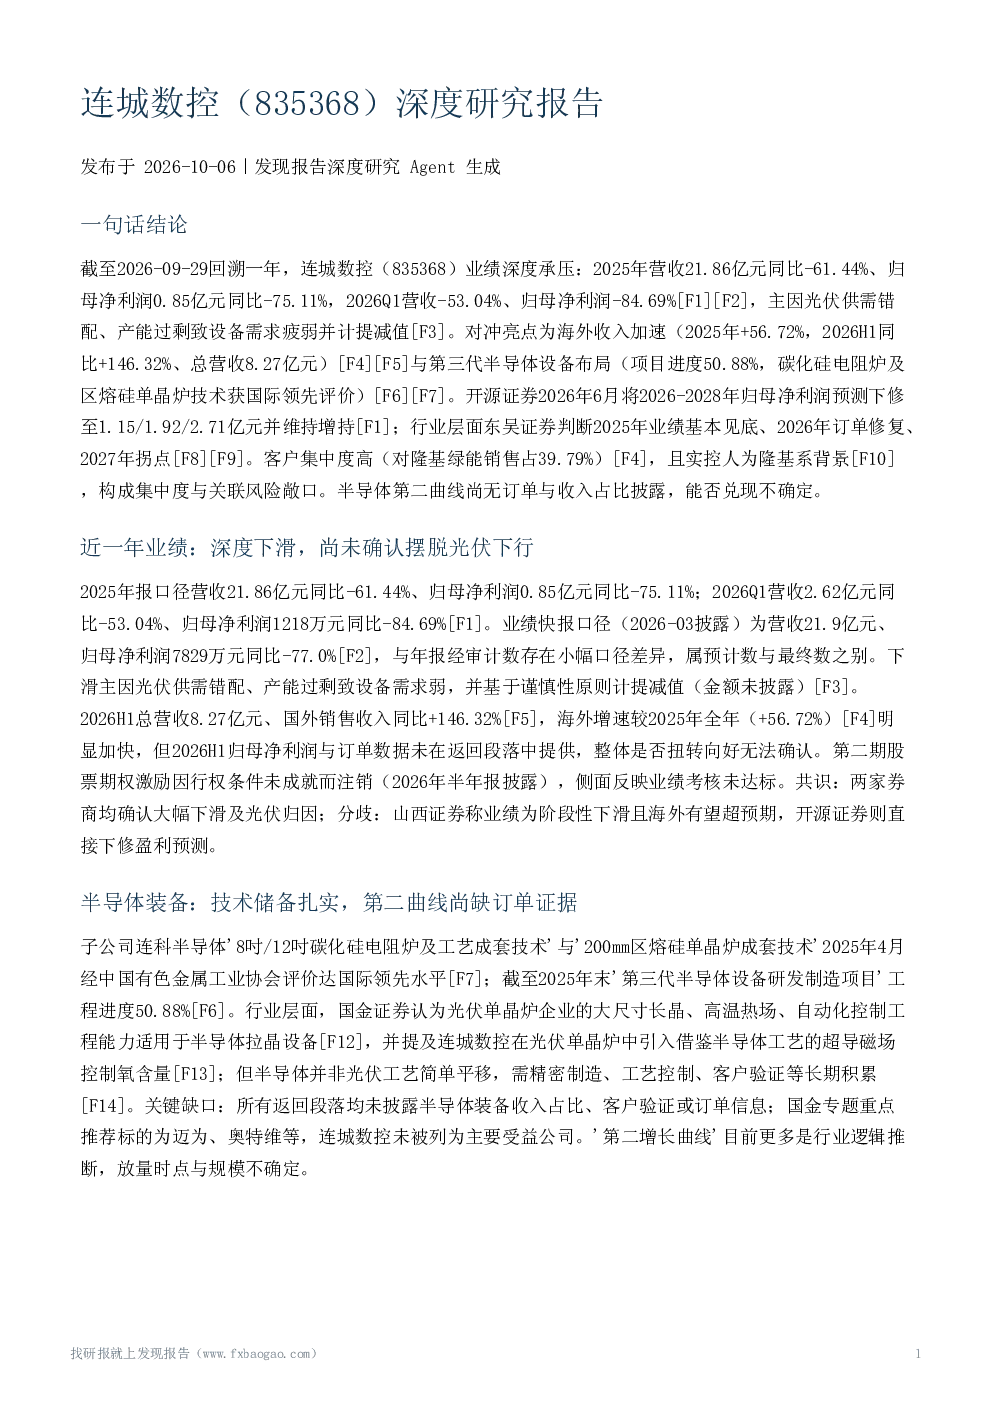
这份研报深度分析了连城数控近一年的业绩表现,指出其营收和净利润大幅下滑,主要归因于光伏行业供需错配和产能过剩。同时,报告探讨了公司半导体装备的技术储备和第二曲线发展潜力,以及光伏设备行业整体景气度和竞争格局。此外,还分析了公司的财务质量、机构预测、新业务布局、观点分歧与对比,以及关键风险与不确定性。
光伏设备行业目前的发展趋势如何?
光伏设备行业目前处于加速探底的阶段,2025年行业整体收入和净利润均大幅下滑。机构普遍判断这是阶段性承压,预计2026年订单将恢复增长,2027年迎来拐点。政策端,工信部提高N型硅片品质要求,倡导供给侧出清,有助于行业洗牌和健康发展。
研报重点分析了连城数控的哪些业务方向?
研报重点分析了连城数控的光伏设备业务和半导体装备业务。在光伏设备方面,报告指出公司是单晶炉和研磨机的主要供应商,但面临行业下滑的压力。在半导体装备方面,报告肯定了公司技术储备的扎实,但指出第二曲线尚缺订单证据,能否兑现不确定。
连城数控目前面临哪些市场现状和挑战?
连城数控目前面临的主要市场现状和挑战包括:业绩大幅下滑,光伏设备需求疲弱;客户高度集中,对隆基绿能销售占比达39.79%,存在客户集中度风险;关联交易风险叠加,实控人隆基系背景;半导体装备业务尚无订单与收入占比披露,发展不确定性高;财务数据缺失,关键指标如应收账款、存货、经营性现金流未披露,无法量化验证财务风险。
研报提示了哪些关键风险?
研报提示了连城数控面临的多重关键风险:光伏行业产能过剩持续,设备需求修复不及预期,主业订单继续承压;客户高度集中,叠加关联交易风险;半导体装备第二曲线放量不确定;减值准备、担保事项金额未披露;机构盈利预测已下修且仅单一机构覆盖;行业竞争加剧;财务数据缺失;机构目标价缺失;最新盈利预测调整无法确认。这些风险需引起投资者的高度关注。
你可能感兴趣
连城数控(835368):2020年下游需求有望恢复性增长
华鑫证券2020-04-24
晶盛机电VS连城数控VS上机数控:光伏硅片设备产业链深度梳理
电气设备并购优塾2020-12-14
连城数控:2025年一季度报告
财报2025-04-25
连城数控:横纵向深化布局半导体、光伏, 2020年净利润显著提升
安信证券2021-02-01
连城数控:2024年半年度报告
财报2024-08-27
天风电新连城数控0205核心会议纪要会议要点1
未知机构2026-02-06
申万北交所连城数控调整0205调整是去伪存真的开始近期太空
未知机构2026-02-06
精选层申购要点-连城数控
安信证券2020-07-08
连城数控:2023年三季度报告
财报2023-10-30
连城数控:拟募资13.6亿扩产,紧抓第三代半导体国产化机遇布局光伏核心辅材新增长
安信证券2022-07-17