猜你想问
有研复材主营业务是什么?
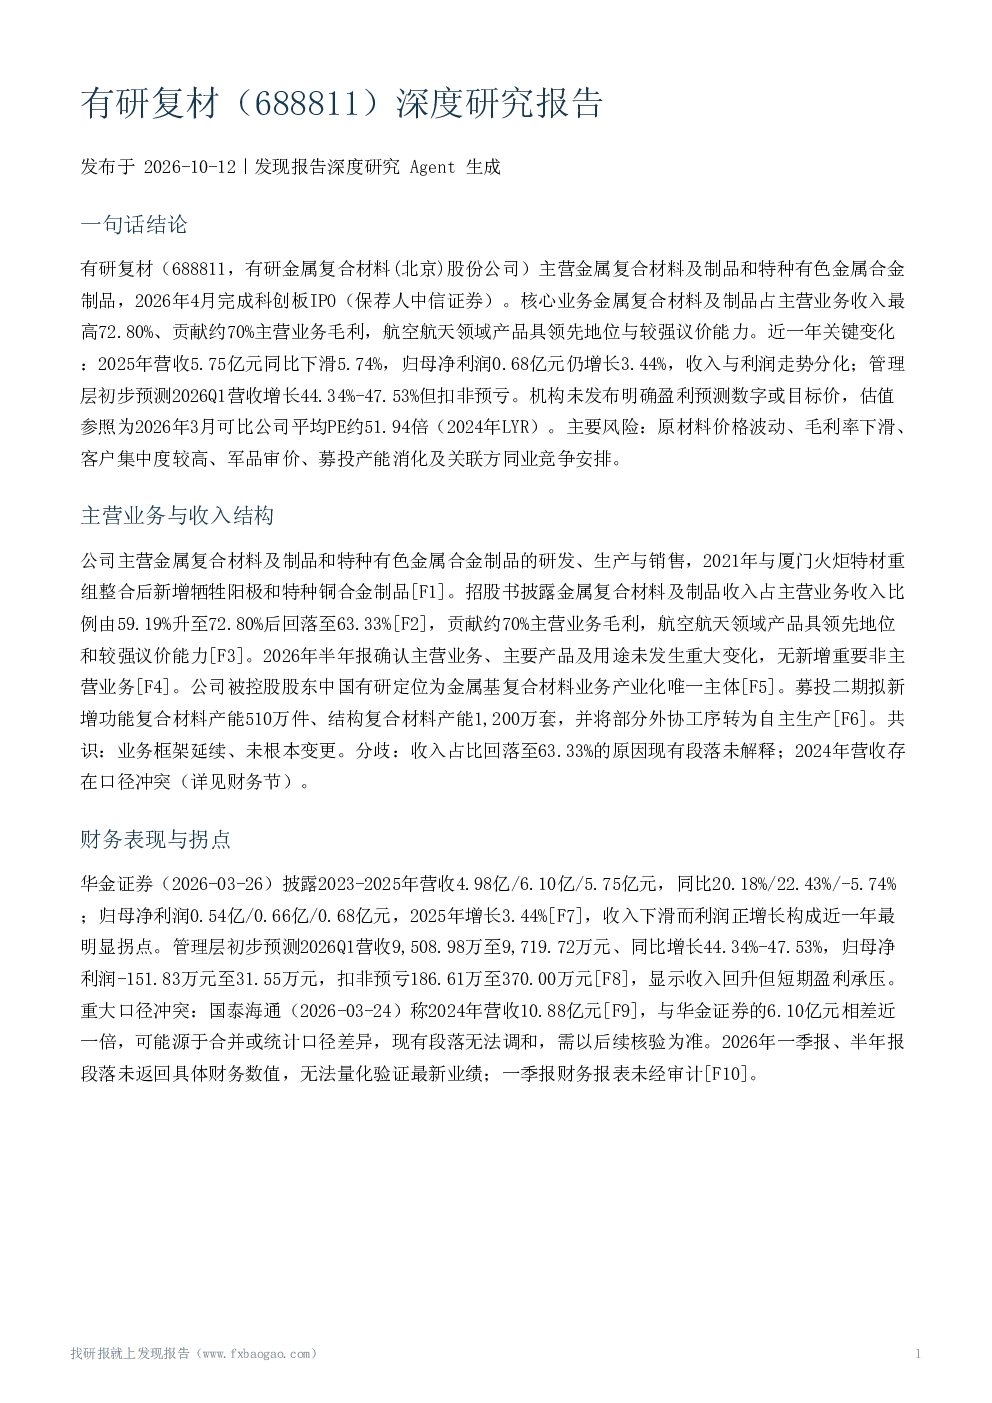
公司主营金属复合材料及制品和特种有色金属合金制品,2021年与厦门火炬特材重组后新增牺牲阳极和特种铜合金制品。金属复合材料及制品收入占比约63.33%,贡献约70%主营业务毛利,在航空航天领域产品具领先地位和较强议价能力。募投二期拟新增功能复合材料产能510万件、结构复合材料产能1,200万套。
有研复材近三年财务表现如何?
2023-2025年营收4.98亿/6.10亿/5.75亿元,同比20.18%/22.43%/-5.74%;归母净利润0.54亿/0.66亿/0.68亿元,2025年增长3.44%。2026Q1营收预测9,508.98万至9,719.72万元(同比增长44.34%-47.53%),但扣非预亏186.61万至370.00万元。2024年营收存在口径冲突(国泰海通称10.88亿元 vs 华金证券6.10亿元)。
金属复合材料行业发展趋势如何?
产品应用于航空航天、军工电子等领域,并成为Rheem、A.O.Smith等全球知名热水器公司主要供应商。中国金属复合材料市场规模预计2027年达610亿元(2020-2024年CAGR 12.31%)。航空航天领域超材料需求预计2031年达30.5亿元(2026-2031年CAGR 25%)。国产替代提供增长空间,但公司市占率数据缺失,竞争地位无法量化验证。
有研复材市场现状如何?
公司起源于国家复合材料工程中心,金属基复合材料技术国内领先、国际一流。控股股东承诺有研工研院相关业务收入或毛利不超过发行人30%。可比公司2024年平均PE(LYR)51.94倍,行业静态市盈率37.08倍(截至2026-03-23)。华西证券强调技术领先与增长潜力,但国泰海通披露2022-2024年归母净利润复合增长率仅6.03%,低于营收增速21.30%。
有研复材存在哪些风险?
主要风险包括原材料价格波动、毛利率下滑、客户集中度较高、军品审价、募投产能消化及关联方同业竞争。2025年营收下滑、2026Q1扣非预亏、募投二期潜在风险及关联方竞争安排为近一年新显现的不确定性。需持续关注原材料价格传导、客户集中度、军品审价等风险点。