猜你想问
这份研报主要分析了四方股份的哪些方面?
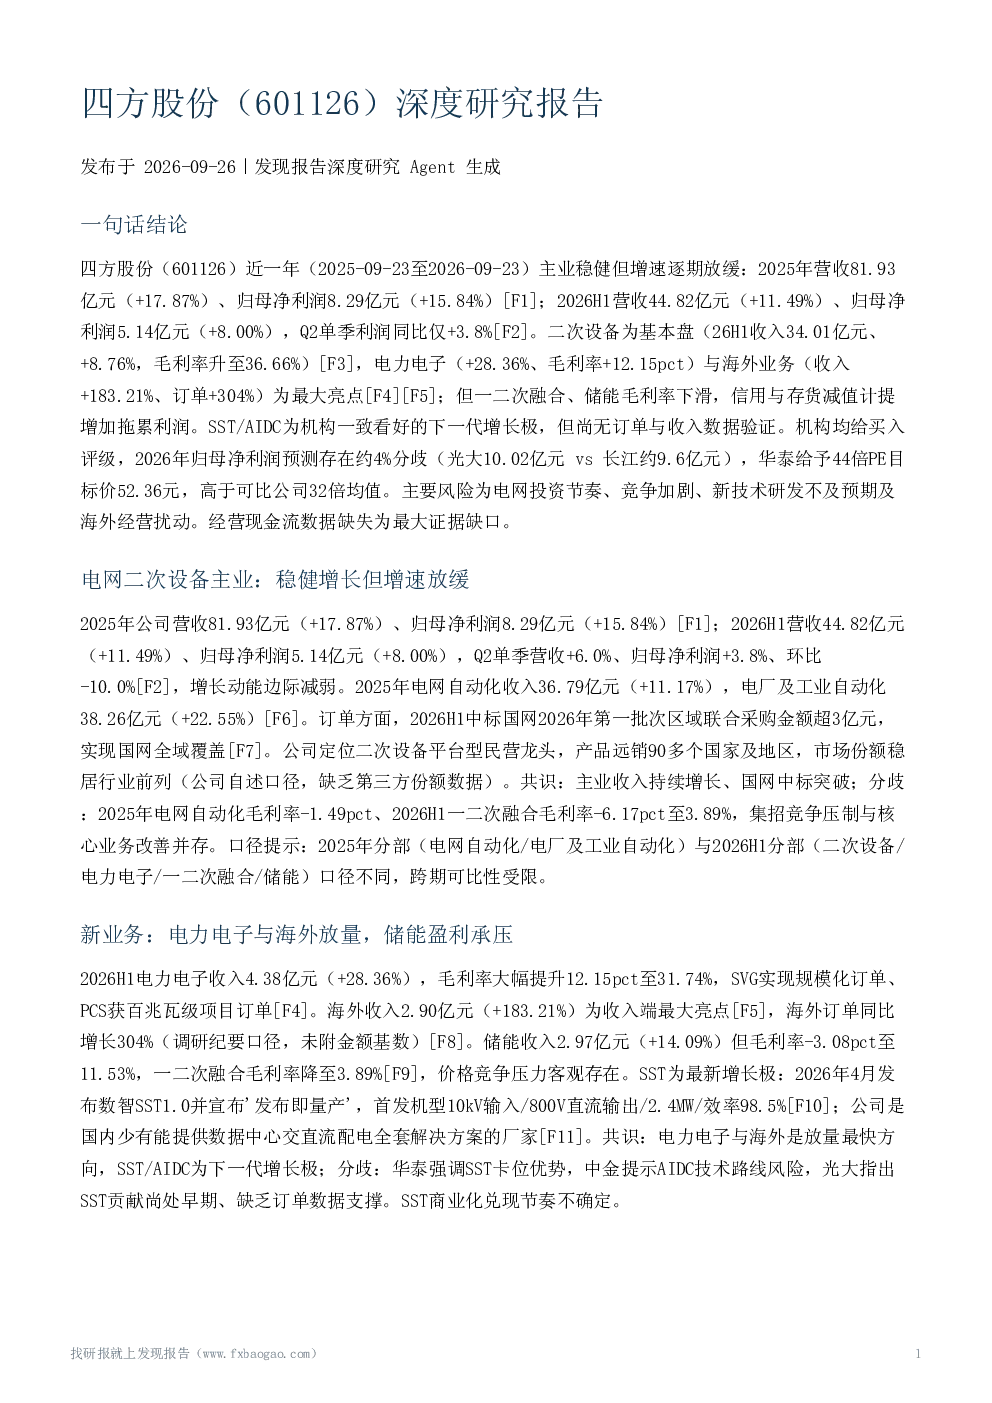
这份研报全面分析了四方股份的主营业务、新业务进展、盈利能力、机构预测与估值、风险因素、行业景气度等关键内容。报告指出公司主营业务稳健增长但增速放缓,电力电子、海外业务为亮点,SST/AIDC为下一代增长极。同时,报告也分析了电网设备内外需高景气、新型电力系统建设等政策支持,并提示了回款压力、海外经营风险等潜在问题。
电力电子业务对四方股份未来发展有何意义?
电力电子业务是四方股份的重要增长点,2026H1收入大幅增长28.36%,毛利率31.74%。报告显示,公司SVG规模化订单进展顺利,PCS获得百兆瓦级项目订单,显示出其技术实力和市场需求。电力电子业务的持续放量将为公司带来新的利润增长空间,并推动公司在智能电网领域的布局。
报告如何评价四方股份在行业中的地位?
报告将四方股份定位为二次设备平台型民营龙头,其产品远销90多个国家,市场份额稳居前列。公司在二次设备领域拥有稳固的基本盘,同时在电力电子、海外业务等新兴领域也展现出较强竞争力。此外,公司是国内少有能提供数据中心交直流配电全套解决方案的厂家,进一步巩固了其行业地位。
研报中提到了哪些主要的市场风险?
研报提示了四方股份面临的多重市场风险。首先,电网投资节奏和行业投资规划调整可能影响公司业绩。其次,市场竞争加剧和新技术研发不及预期也是潜在威胁。此外,海外经营面临属地政局、法律法规、税收、汇率等风险。最后,信用减值计提增加和收入确认被列为关键审计事项,提示了回款压力。
报告对四方股份的后续观察要点有哪些?
报告建议关注四方股份国网后续批次招标结果,这将直接影响其市场份额。同时,SST认证与产品发布、海外订单金额与毛利率也是重要观察点。此外,信用减值提趋势和经营现金流数据缺失问题需要持续关注,这些因素将影响公司的长期发展前景。
你可能感兴趣
四方股份(601126):2024年年报点评:发展兼顾成长与回报,业绩符合市场预期
东吴证券2025-04-01
四方股份(601126)2025三季报点评:业绩符合市场预期,SST龙头扬帆起航
东吴证券2025-10-30
601126 四方股份 四方股份投资者关系活动记录表 2026年8月27日 2026年9月6日
未知机构2026-09-07
四方股份601126 2026年半年度业绩暨现金分红说明会
未知机构2026-09-18
601126 四方股份 四方股份投资者关系活动记录表 2026年7月
未知机构2026-07-31
国信电新 AIDC供配电环节核心标的深度讲解-四方股份
未知机构2026-08-26
【四方股份】深度报告0629《发挥技术强项,新能源开启成长之路》#中信建投新能源
未知机构2022-07-14
四方股份机构调研纪要
电气设备发现报告2024-07-01
四方股份机构调研纪要
电气设备发现报告2024-01-01
四方股份机构调研纪要
电气设备发现报告2026-01-04