猜你想问
新华医疗近期的业绩表现如何?
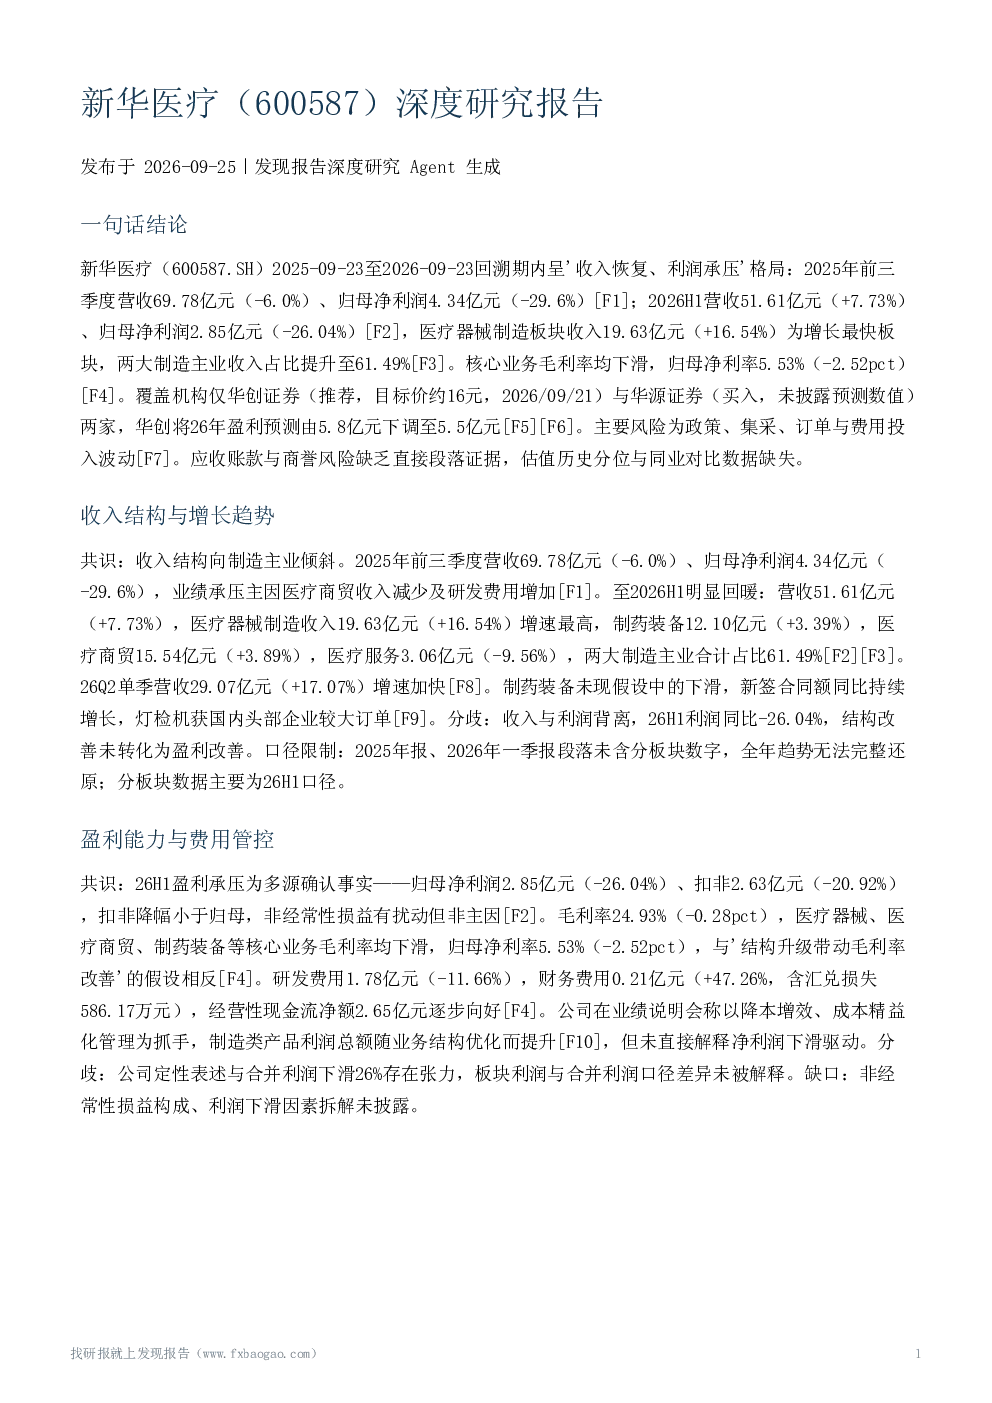
新华医疗在2025-2026回溯期内呈现收入恢复但利润承压的格局。2025年前三季度营收69.78亿元(-6.0%)、归母净利润4.34亿元(-29.6%);2026H1营收51.61亿元(+7.73%)、归母净利润2.85亿元(-26.04%)。医疗器械制造板块收入19.63亿元(+16.54%)为增长最快板块,两大制造主业收入占比提升至61.49%。但核心业务毛利率均下滑,归母净利率5.53%(-2.52pct)。
医疗器械制造板块的发展趋势如何?
医疗器械制造板块是新华医疗增长最快的板块,2026H1收入增长16.54%,两大制造主业收入占比提升至61.49%。其中感染控制设备及耗材收入全面增长,放疗及影像产品收入与合同签订总额同比增长较大。公司在感控设备和放疗设备领域被定位为国内领先企业,但无具体市场份额数据。境外收入2.35亿元(+88.99%),感控产品线推进安哥拉、俄罗斯等项目落地,制药装备多个战略市场实现0到1中标突破。
报告重点分析了哪些方面?
报告重点分析了新华医疗的收入结构、盈利能力、竞争地位及估值风险。收入结构向制造主业倾斜,2026H1医疗器械制造收入增长16.54%,制药装备增长3.39%,医疗商贸增长3.89%,医疗服务下降9.56%。盈利能力方面,2026H1归母净利润2.85亿元(-26.04%)、扣非2.63亿元(-20.92%),毛利率24.93%(-0.28pct),归母净利率5.53%(-2.52pct)。竞争地位方面,公司被定位为感控设备和放疗设备领域的国内领先企业。
当前医疗器械市场的现状如何?
当前医疗器械市场呈现结构性分化,制造板块增长较快,但整体盈利能力承压。新华医疗2026H1毛利率24.93%(-0.28pct),归母净利率5.53%(-2.52pct),低于预期。需求端2026H1医疗器械招投标整体市场规模同比下降12.78%,集采政策影响显现。同时,公司财务费用大增0.21亿元(+47.26%,含汇兑损失586.17万元),经营性现金流净额2.65亿元逐步向好。
研报提示了哪些风险?
研报提示的主要风险包括国内政策风险、集采风险、订单波动风险及费用投入波动风险。已实际显现的风险包括核心业务毛利率下滑、归母净利率下降、财务费用大增。此外,华检医疗业绩拖累及减持计划未执行的不确定性也需关注。政策、集采、订单波动及盈利质量是需重点关注的长期风险因素。