猜你想问
这份研报的核心内容是什么?
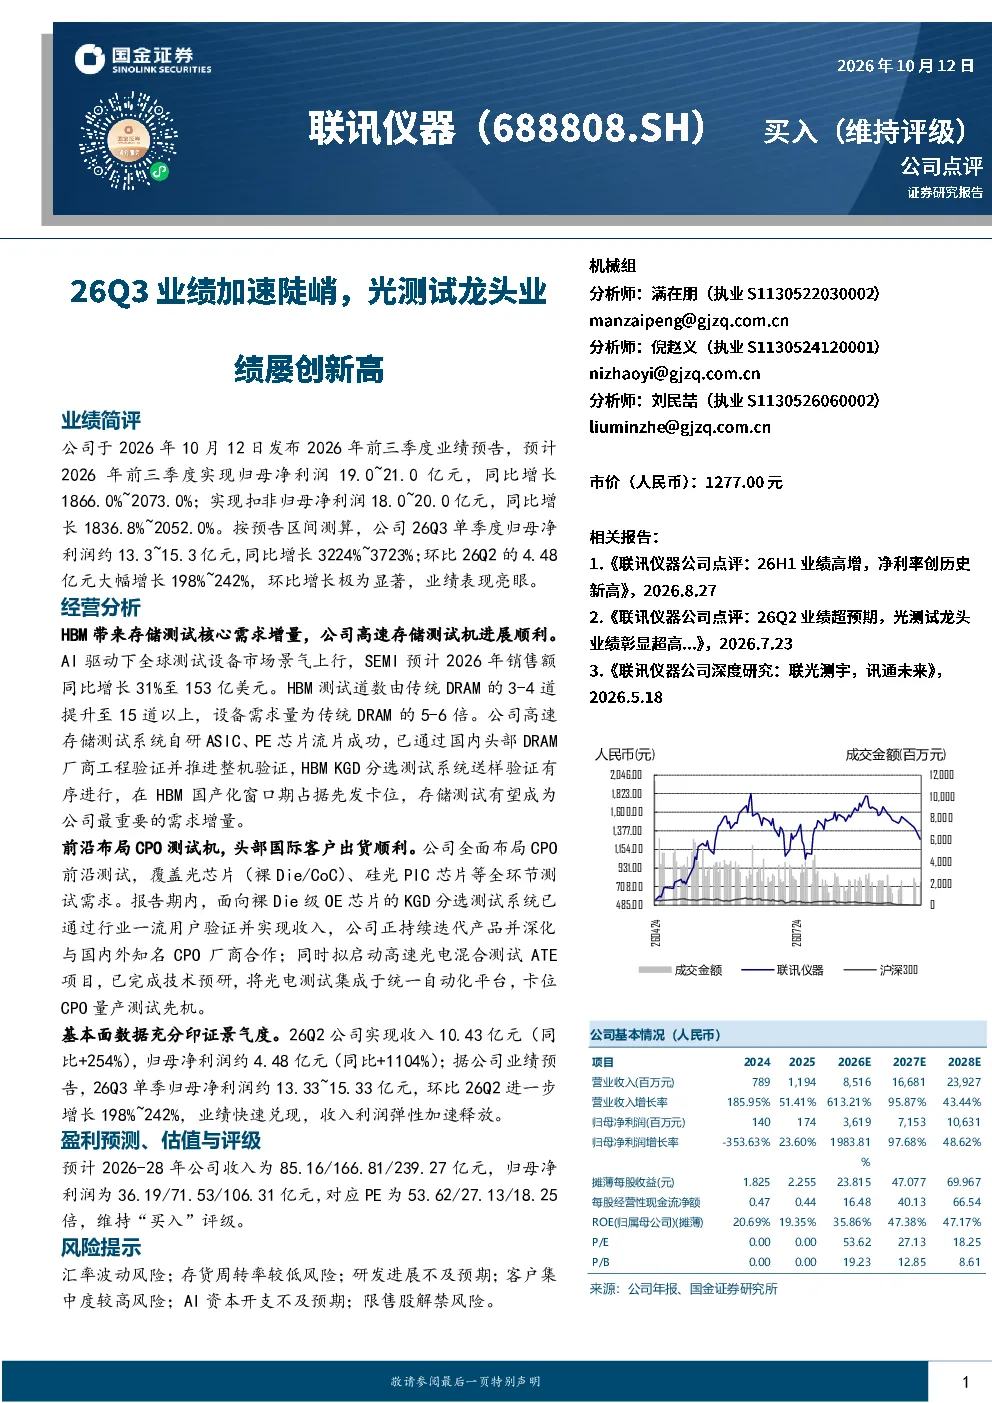
这份研报主要分析了联讯仪器2026年前三季度业绩预告,预计归母净利润19.0~21.0亿元,同比增长1866.0%~2073.0%。26Q3单季度归母净利润约13.3~15.3亿元,同比增长3224%~3723%,环比大幅增长。报告重点探讨了公司在HBM存储测试和CPO测试机领域的布局及其市场前景。
光测试行业的发展趋势如何?
AI发展驱动全球测试设备市场景气上行,SEMI预计2026年销售额同比增长31%至153亿美元。HBM测试道数提升至15道以上,设备需求量为传统DRAM的5-6倍。公司已在HBM国产化窗口期占据先发优势,CPO测试机前沿布局覆盖光芯片、硅光PIC芯片等全环节,未来存储测试和CPO测试将成为公司重要需求增量。
研报重点分析了公司的哪些方面?
报告重点分析了公司在HBM存储测试和CPO测试机领域的布局。HBM方面,公司自研ASIC、PE芯片流片成功,已通过国内头部DRAM厂商工程验证;CPO方面,面向裸Die级OE芯片的KGD分选测试系统已实现收入,并拟启动高速光电混合测试ATE项目,卡位CPO量产测试先机。
当前光测试市场的现状如何?
当前光测试市场在AI驱动下景气度显著提升,HBM测试需求量大幅增长,传统DRAM测试需求量的5-6倍。公司已在HBM国产化窗口期占据先发优势,CPO测试机前沿布局覆盖光芯片、硅光PIC芯片等全环节,市场需求旺盛,公司业绩加速兑现。
研报提到了哪些风险提示?
研报提示了汇率波动风险、存货周转率较低风险、研发进展不及预期风险、客户集中度较高风险、AI资本开支不及预期风险以及限售股解禁风险。这些风险需关注,可能对公司业绩和估值产生一定影响。
你可能感兴趣
全球加速扩张,业绩屡创新高
财通证券2023-11-28
26Q2业绩超预期,光测试龙头业绩彰显超高景气度
国金证券2026-07-23
煤炭周报:全国电力负荷屡创新高,旺季需求有望驱动煤价加速上涨
化石能源民生证券2025-07-19
收入增长稳步加速,盈利能力屡创新高
轻工制造安信证券2020-08-06
棉花周报:郑棉屡创新高、美棉加速赶超
南华期货2016-07-15
收入增长稳步加速,盈利能力屡创新高(更正)
轻工制造安信证券2020-08-07
农林牧渔行业第26周周报:怎么看屡创新高的农业龙头白马?
农林牧渔中泰证券2017-07-02
2026年一季报点评市场交投延续活跃,IPO募资额全球领先,单季度业绩屡创新高
东吴证券2026-04-30
2021中报点评:单季度业绩屡创新高,公司未来成长可期
基础化工西部证券2021-07-28