猜你想问
这份报告主要分析了什么内容?
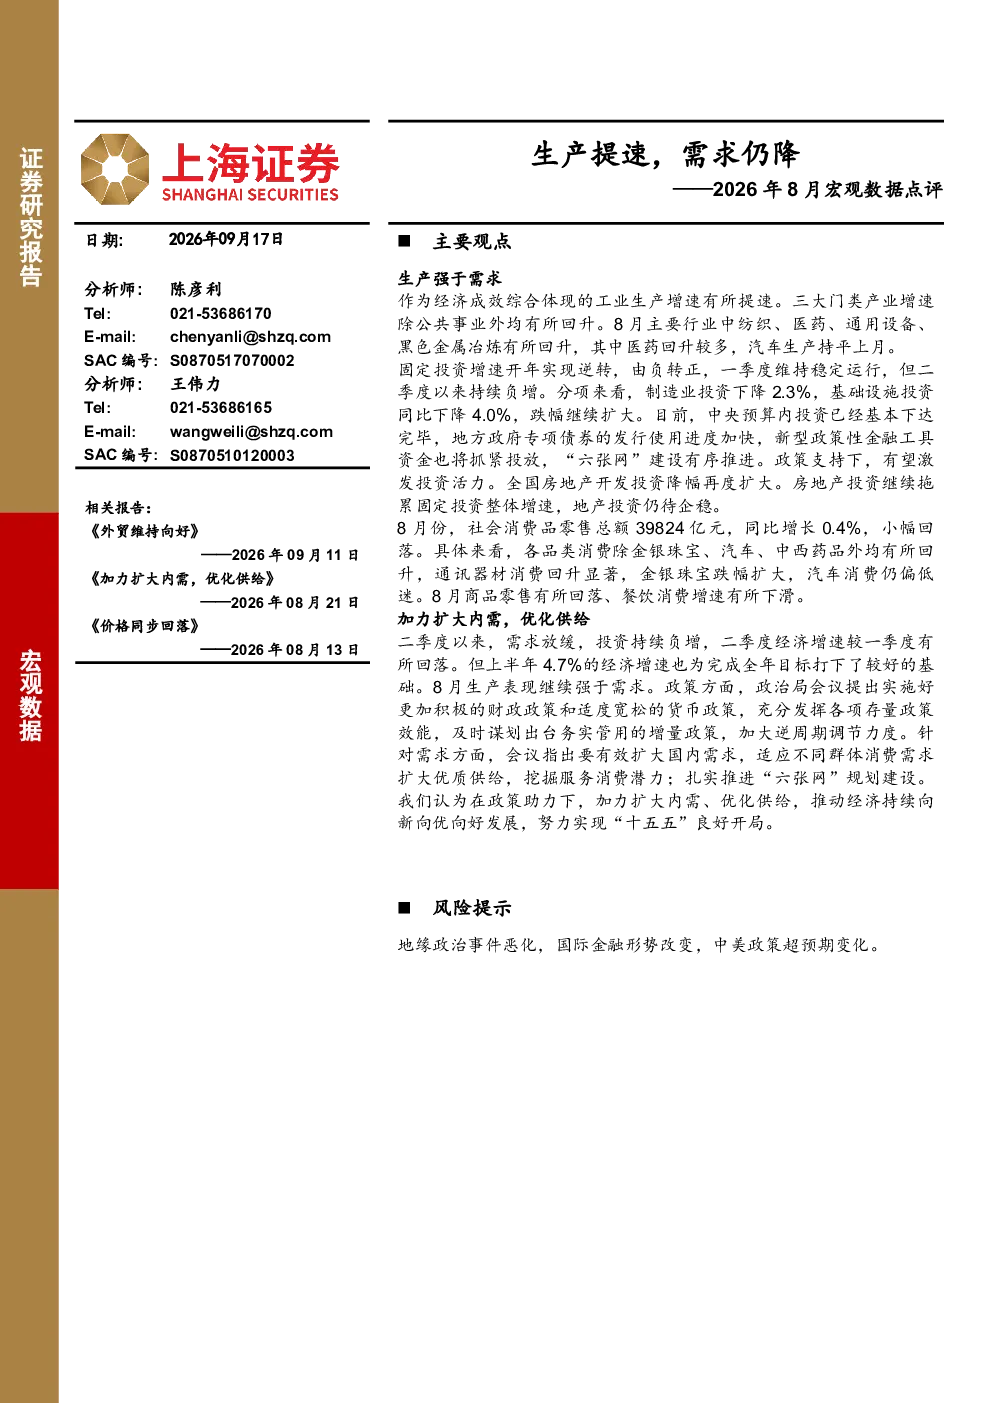
这份报告主要分析了2026年8月的宏观数据,指出工业生产增速有所提速,主要行业中纺织、医药、通用设备、黑色金属冶炼有所回升,但汽车生产持平上月。固定投资增速由负转正后,二季度以来持续负增,其中制造业投资下降2.3%,基础设施投资同比下降4.0%。地产投资仍是拖累,全国房地产开发投资同比下降19.9%。社会消费品零售总额同比增长0.4%,小幅回落,各品类消费除金银珠宝、汽车、中西药品外均有所回升,但金银珠宝跌幅扩大,汽车消费仍偏低迷。报告还分析了政策方面,政治局会议提出实施更加积极的财政政策和适度宽松的货币政策,加大逆周期调节力度,并强调有效扩大国内需求、优化供给。研究结论认为,在政策助力下,加力扩大内需、优化供给,推动经济持续向新向优向好发展,努力实现“十五五”良好开局。
报告中提到的各行业发展趋势如何?
报告中提到的主要行业中,纺织、医药、通用设备、黑色金属冶炼在8月份生产有所回升,显示出这些行业一定的复苏迹象。然而,汽车生产保持稳定,没有明显变化,表明汽车行业可能仍面临一些挑战。固定投资方面,虽然增速由负转正,但制造业投资下降2.3%,基础设施投资同比下降4.0%,显示出投资结构仍需调整。地产投资继续拖累整体经济,全国房地产开发投资同比下降19.9%,反映出房地产市场的持续压力。社会消费品零售总额同比增长0.4%,虽然小幅回落,但各品类消费除金银珠宝、汽车、中西药品外均有所回升,显示出消费结构的变化。金银珠宝跌幅扩大,汽车消费仍偏低迷,可能受到消费者信心和收入预期的影响。总体来看,各行业发展趋势不一,经济复苏仍面临结构性挑战。
报告重点分析了哪些方向?
报告重点分析了2026年8月的宏观数据,特别是工业生产、固定投资、社会消费品零售总额和房地产开发投资等关键指标。报告指出工业生产增速有所提速,但投资和消费领域仍面临压力。在政策方面,报告分析了政治局会议提出的更加积极的财政政策和适度宽松的货币政策,以及加大逆周期调节力度的措施。报告强调有效扩大国内需求、优化供给的重要性,并认为在政策助力下,加力扩大内需、优化供给,推动经济持续向新向优向好发展,努力实现“十五五”良好开局。报告还分析了各行业的发展趋势,以及市场现状和风险提示,为投资者提供了全面的宏观分析视角。
当前市场现状如何判断?
当前市场现状表现为生产强于需求,经济复苏面临结构性挑战。工业生产增速有所提速,但投资和消费领域仍面临压力。固定投资增速由负转正后,二季度以来持续负增,制造业投资下降2.3%,基础设施投资同比下降4.0%,显示出投资结构仍需调整。地产投资继续拖累整体经济,全国房地产开发投资同比下降19.9%,反映出房地产市场的持续压力。社会消费品零售总额同比增长0.4%,虽然小幅回落,但各品类消费除金银珠宝、汽车、中西药品外均有所回升,显示出消费结构的变化。金银珠宝跌幅扩大,汽车消费仍偏低迷,可能受到消费者信心和收入预期的影响。总体来看,经济复苏仍面临结构性挑战,政策支持下的内需扩大和供给优化是关键。
报告中提到的风险提示有哪些?
报告中提到的风险提示包括地缘政治事件恶化,国际金融形势改变,中美政策超预期变化等。地缘政治事件的恶化可能对全球经济造成冲击,影响供应链和贸易,进而影响国内经济。国际金融形势的改变可能影响资本流动和汇率波动,对国内金融市场和实体经济造成影响。中美政策的超预期变化可能影响两国经贸关系和全球市场预期,对国内经济复苏和外部环境造成不确定性。这些风险因素需要投资者密切关注,并做好相应的风险管理。