猜你想问
超节点是什么?
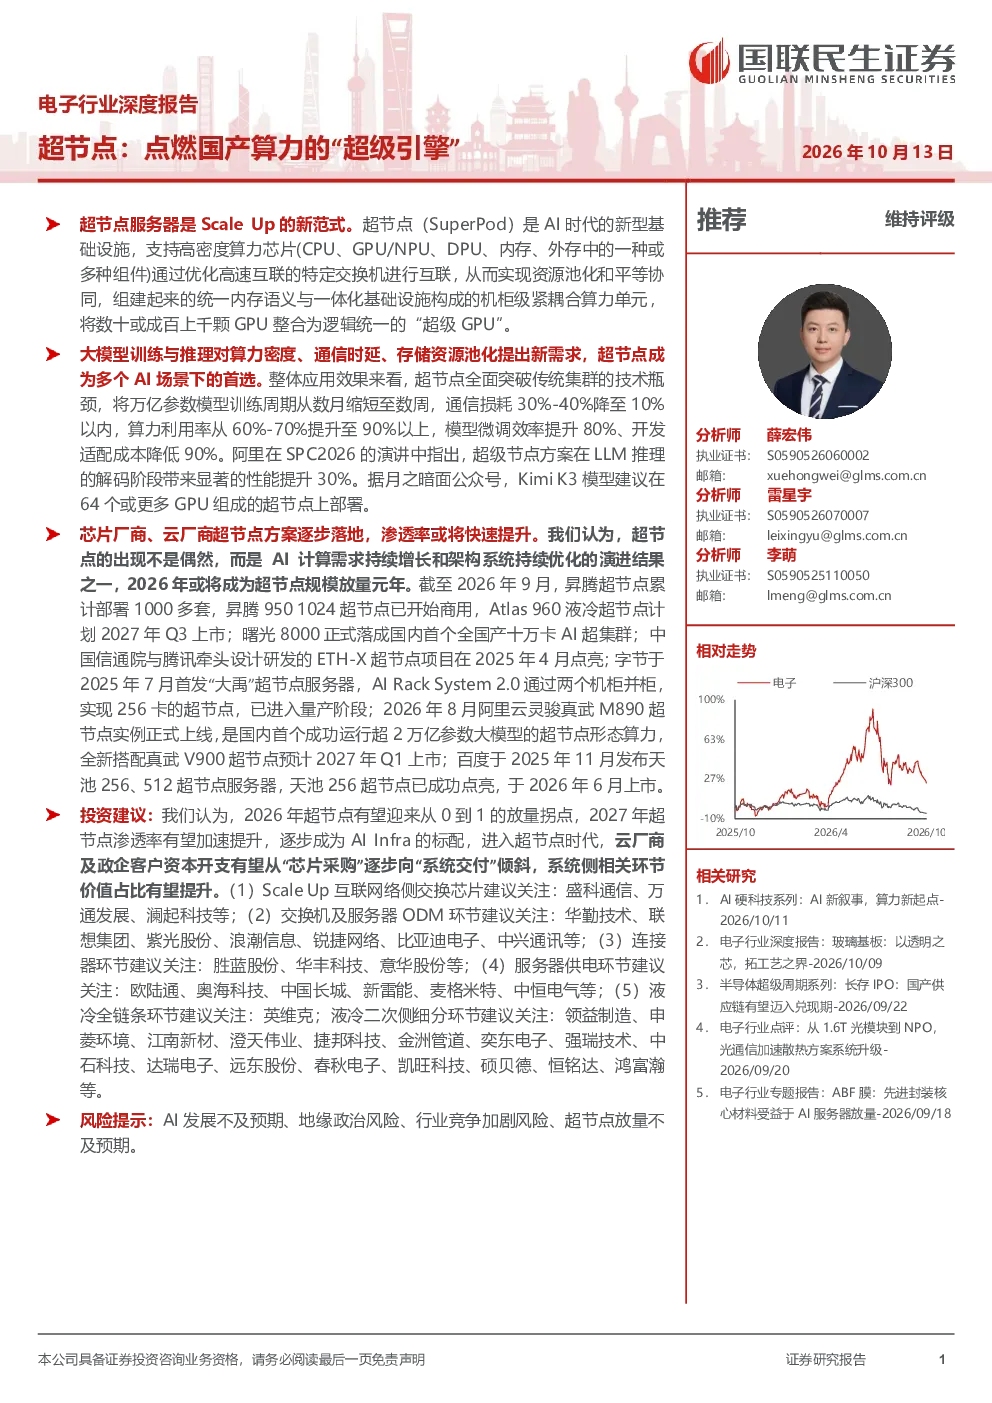
超节点是AI时代的新型基础设施,通过高速互联的特定交换机将高密度算力芯片互联,实现资源池化和平等协同,形成统一内存语义与一体化基础设施构成的机柜级紧耦合算力单元。它突破传统集群瓶颈,提升大模型训练和推理效率,将万亿参数模型训练周期缩短至数周,通信损耗降至10%以内,算力利用率提升至90%以上。
超节点行业发展趋势如何?
超节点将成为AI Infra的标配,2026年有望迎来从0到1的放量拐点,2027年渗透率有望加速提升。超节点将推动云厂商及政企客户资本开支从“芯片采购”逐步向“系统交付”倾斜,系统侧相关环节价值占比有望提升。超节点架构演进分为基础互联探索期(2020-2022年)、专用协议崛起期(2023-2024年)、开放生态与万卡级互联(2025年至今)。
报告重点分析了哪些方面?
报告重点分析了超节点的核心构成,包括计算节点、交换节点、供电单元、液冷散热配套等单元,以及整机柜超节点、整机多框超节点、级联超节点等类型。同时,报告梳理了AI模型参数规模、万亿参数模型部署需求、全国智算万卡集群数量、昇腾超节点部署数量、Atlas超节点计划等关键数据,并对超节点内部构成、演进阶段、部署案例进行了详细阐述。
当前超节点市场现状如何?
当前全国智算万卡集群数量已超50个,昇腾超节点截至2026年9月累计部署1000多套,其中昇腾950 1024超节点已开始商用。Atlas超节点计划2027年Q3上市,Atlas 860风冷超节点将于2027年Q2上市。曙光8000是国内首个全国产十万卡AI超集群,字节跳动“大禹”超节点已进入量产阶段,阿里云灵骏真武M890超节点是国内首个成功运行超2万亿参数大模型的超节点形态算力,百度天池256超节点已成功点亮。
超节点投资有哪些风险提示?
超节点投资需关注技术迭代风险,当前超节点架构仍在演进中,未来可能出现新的技术路线或标准,可能导致现有投入贬值。市场竞争风险也不容忽视,国内外厂商加速布局,市场竞争日趋激烈,可能影响相关企业市场份额和盈利能力。此外,超节点涉及多环节技术,供应链稳定性也可能带来一定风险。