猜你想问
Evercore ISI对美光科技最新研报的核心内容是什么?
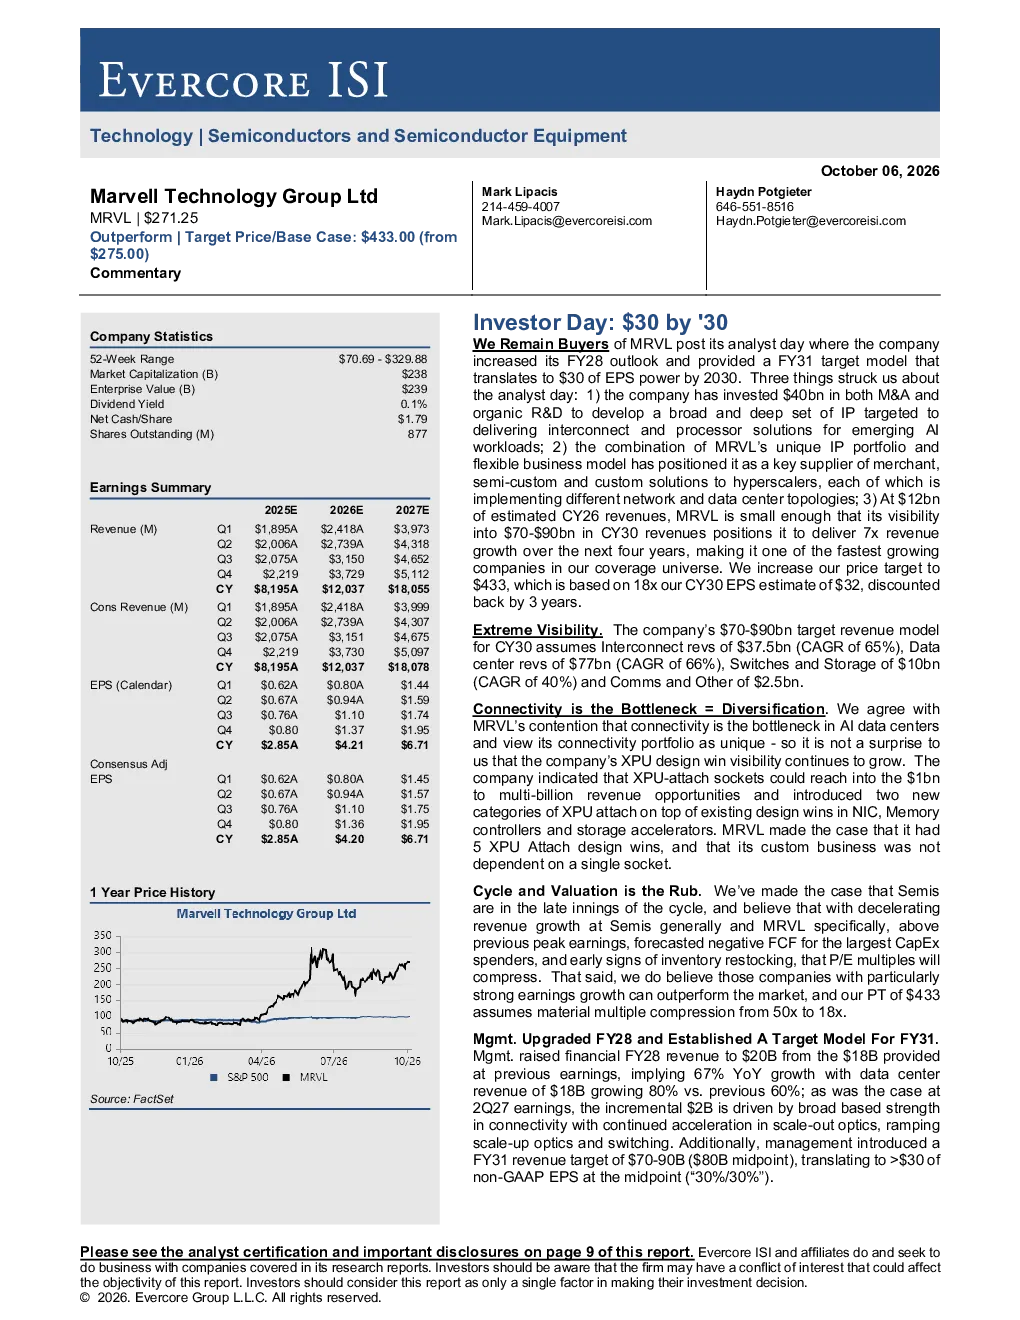
Evercore ISI将美光科技(MRVL)目标价上调至433美元,主要基于公司未来四年70-90亿美元的营收目标模型。该模型假设互联产品营收年复合增长率(CAGR)为65%,数据中心产品CAGR为66%,交换机和存储产品CAGR为40%,通信和其他产品CAGR为25%。报告强调互联是AI数据中心的瓶颈,美光互联产品组合独特,XPU设计胜出的可见度持续增长。公司认为XPU连接插座可能达到10亿美元至数百亿美元的收入机会,并推出网络接口卡、内存控制器和存储加速器等新类别。美光的定制业务不依赖单一插座。
报告分析的美光科技所处赛道/行业发展趋势如何?
报告指出半导体行业处于周期末,美光营收增长放缓,大型资本支出者预计将出现负自由现金流,半导体库存开始补货,因此市盈率(P/E)将压缩。然而,报告认为拥有强劲盈利增长的公司将跑赢市场。美光互联产品被视为AI数据中心的关键瓶颈,其独特产品组合推动XPU设计胜出可见度增长。XPU连接插座被视为10亿美元至数百亿美元的收入机会,涵盖网络接口卡、内存控制器和存储加速器等新类别。
Evercore ISI研报对美光科技的重点分析方向有哪些?
Evercore ISI研报重点分析了美光科技未来四年70-90亿美元的营收目标模型,细分互联、数据中心、交换机存储及通信其他产品的CAGR分别为65%、66%、40%、25%。报告强调美光互联产品在AI数据中心的重要性,其XPU设计胜出的可见度持续增长。美光推出的XPU连接插座被视为巨大收入机会,包括网络接口卡、内存控制器和存储加速器等新类别。报告还关注美光定制业务不依赖单一插座的特点。
报告对当前市场现状有何判断?
报告判断半导体行业处于周期末,市场面临资本支出者负自由现金流和库存补货压力,导致市盈率(P/E)压缩。但报告同时认为,拥有强劲盈利增长的公司将跑赢市场。美光科技作为行业参与者,其营收增长放缓,但通过聚焦互联产品、XPU设计等关键领域,寻求突破性增长机会。报告特别关注美光在AI数据中心瓶颈解决中的独特地位,以及XPU连接插座带来的潜在10亿美元至数百亿美元收入机会。
Evercore ISI研报提示了哪些风险?
Evercore ISI研报提示的风险包括半导体行业周期末可能带来的市盈率(P/E)压缩,以及美光科技营收增长放缓和资本支出者负自由现金流等宏观市场风险。报告指出,尽管美光在互联产品和XPU设计领域具有优势,但行业整体周期性波动仍可能影响公司业绩。此外,报告未提及具体个股投资建议,但强调市场整体风险需关注,尤其是资本支出放缓对半导体库存和公司现金流的影响。