猜你想问
MCK与CD&R的收购Option Care Deal交易进展如何?
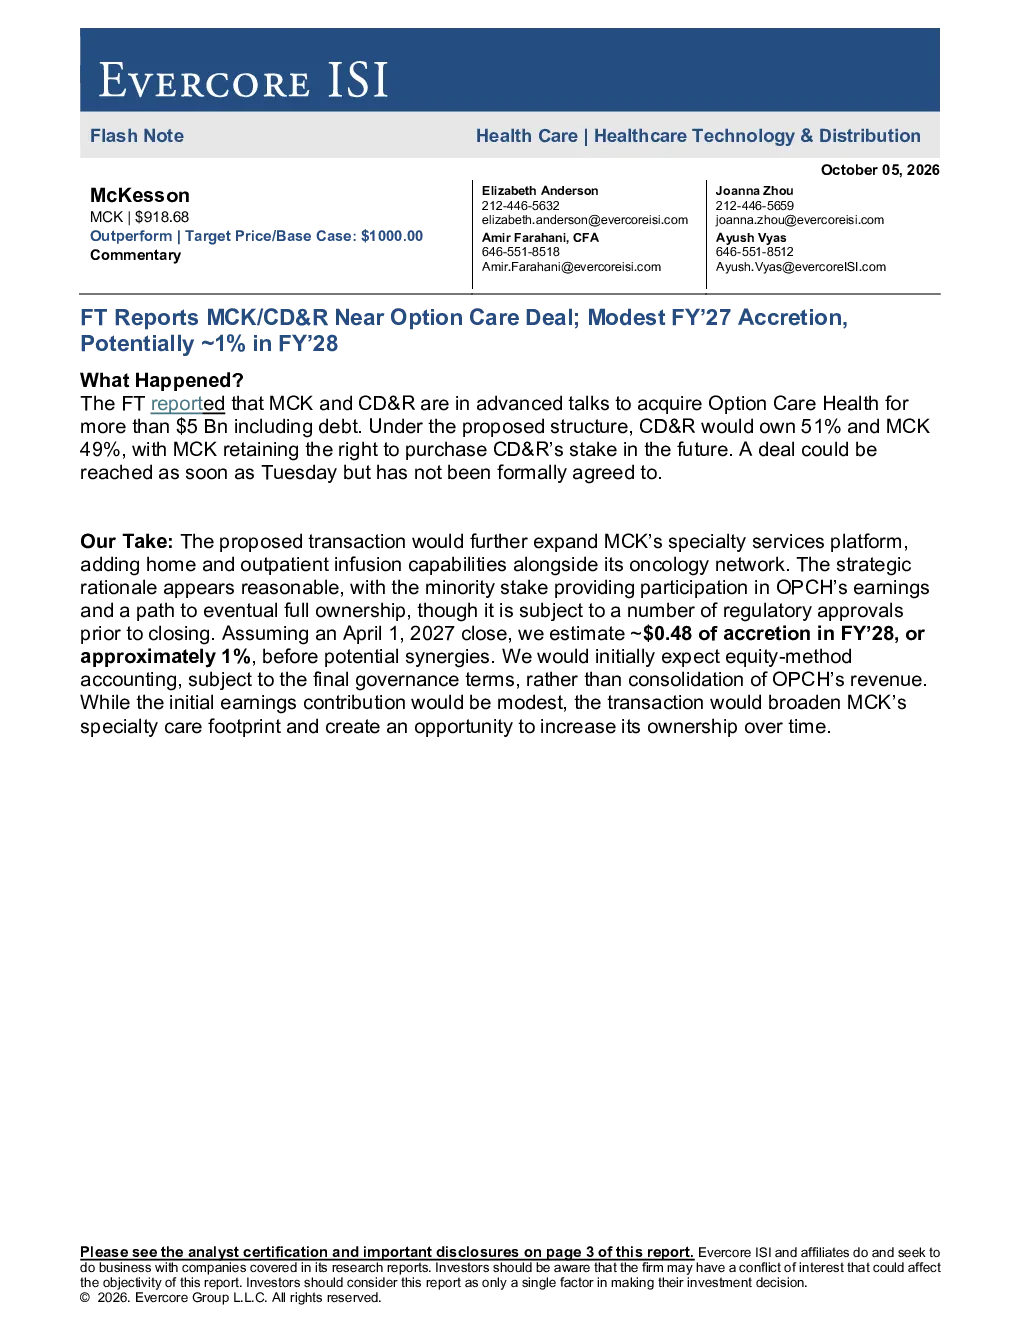
根据Evercore ISI研报,MCK与CD&R正就收购Option Care Health(OPCH)进行高级别谈判,交易金额可能超过50亿美元,包括债务。CD&R将持有51%股份,MCK持有49%,且MCK保留未来收购CD&R股份的权利。预计最早于2026年10月10日完成,但尚未正式协议。该交易将扩展MCK的专业服务平台,新增家庭和门诊输液能力,与其肿瘤学网络形成协同效应。
该交易对MCK的财务影响是什么?
该交易预计将适度增厚MCK的财务表现。假设2027年4月1日完成交易,预计2028财年将产生约0.48美元的协同效应,增幅约1%。初期会计处理可能采用权益法,而非合并OPCH收入,初期盈利贡献虽小,但长期可扩大MCK专科医疗服务版图并提升控股比例。交易金额超过50亿美元,包括债务,将显著扩大MCK的资产规模。
医疗健康赛道的发展趋势是什么?
医疗健康赛道持续受益于人口老龄化和技术进步。专科医疗服务领域,尤其是肿瘤学和家庭护理,需求增长强劲。MCK通过收购OPCH,正积极布局该赛道,扩展其专业服务平台,新增家庭和门诊输液能力,与肿瘤学网络形成协同效应。该交易体现了医疗健康行业向专业化、精细化发展的趋势。
报告对市场现状有何判断?
报告指出,MCK与CD&R的收购谈判正在进行中,交易金额可能超过50亿美元,包括债务。CD&R将持有51%股份,MCK持有49%,且MCK保留未来收购CD&R股份的权利。该交易将扩展MCK的专业服务平台,新增家庭和门诊输液能力,与其肿瘤学网络形成协同效应。市场对MCK的战略布局表示关注。
该交易存在哪些风险?
该交易的主要风险包括监管风险、市场风险及个股/行业突发事件。交易金额超过50亿美元,包括债务,可能面临较高的融资成本和偿债压力。此外,交易需通过多项监管审批,存在不确定性。MCK需谨慎评估风险,确保交易符合其长期战略目标。
你可能感兴趣
外媒报道麦肯锡与CD&R接近达成对Option Care的收购交易,2027财年适度增厚,2028财年或达约1%
Evercore2026-10-05
医药健康科技与分销:药品分销商&专业药房——麦克森与CD&R拟50亿美元以上收购Option Care
医药生物TD科文2026-10-05