猜你想问
麦克森和CD&R收购Option Care的研报核心内容是什么?
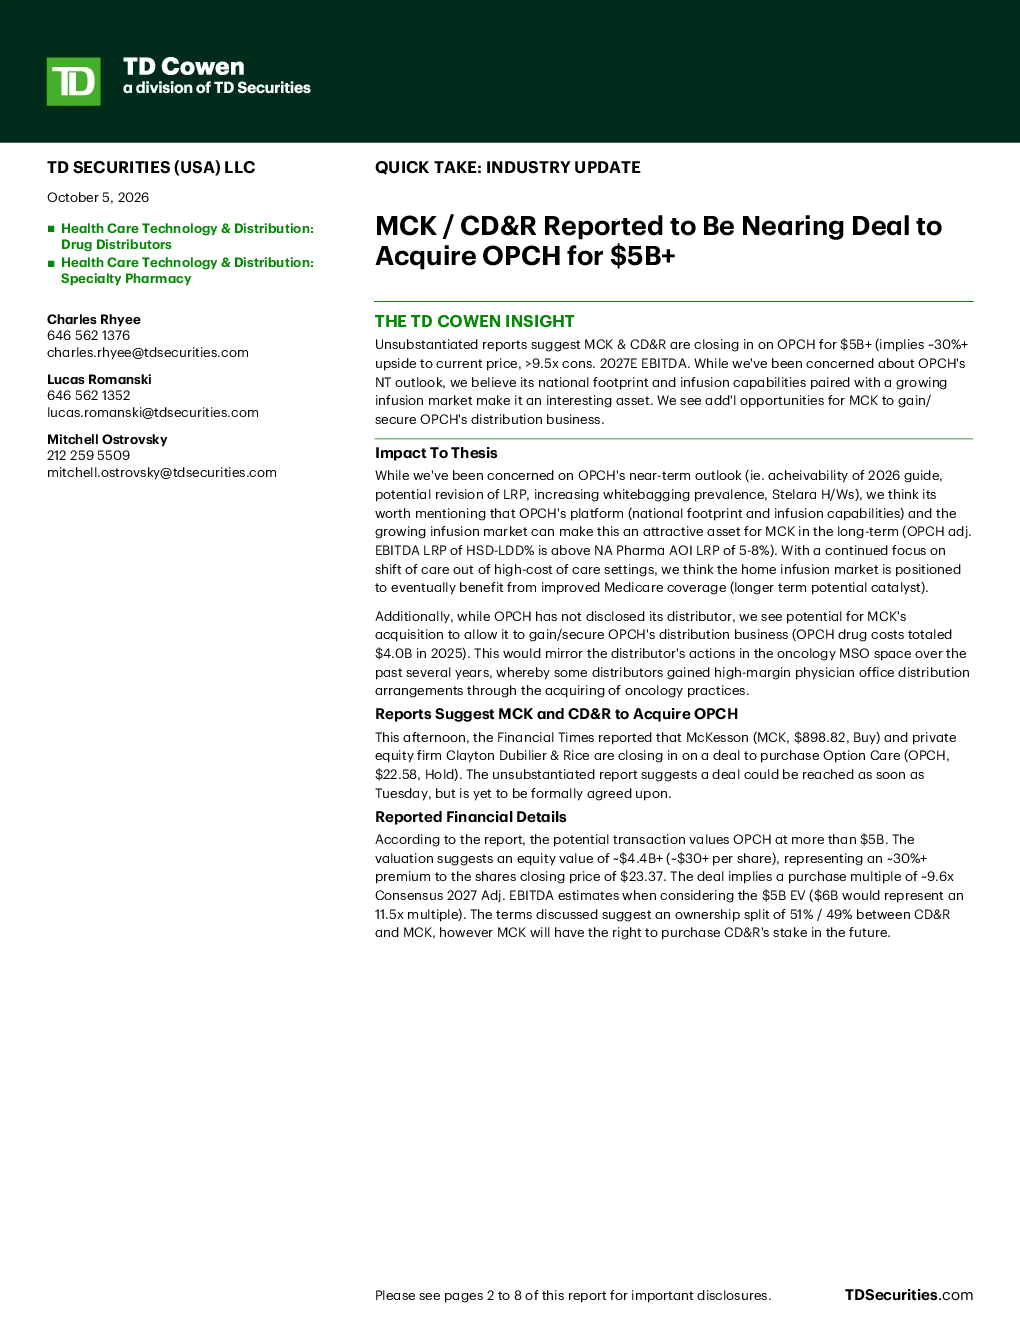
TD Cowen报告指出,麦克森(MCK)与私募股权公司CD&R正接近以超过50亿美元的价格收购Option Care(OPCH),交易估值倍数为2027年预期调整后EBITDA的9.6倍,可能推动OPCH股价上涨超过30%。收购旨在利用OPCH的全国性网络和输液能力,契合增长中的输液市场需求,增强MCK在分销领域的地位。尽管OPCH短期面临业绩指引、LRP调整等不确定性,但长期看其家庭输液市场潜力巨大,且未披露分销商身份可能为MCK带来业务整合机会,2025年OPCH药品成本达40亿美元。
医药健康科技与分销赛道的发展趋势如何?
医药健康科技与分销领域正经历整合加速,分销商通过收购专业药房和输液网络扩大服务范围。Option Care的全国性输液能力与MCK的强分销体系结合,将强化其在家庭输液市场的竞争力。随着医疗保健服务向低成本模式转移,家庭输液需求预计增长,尤其受益于未来Medicare覆盖范围的改善。此外,药品成本上升和供应链优化需求,也推动分销商整合高成本药品业务,提升运营效率。这一趋势下,具备全国网络和输液能力的分销商将更具价值。
该研报重点分析了哪些方向?
研报重点分析了麦克森收购Option Care的战略意义,包括OPCH的全国性网络、输液能力及其与MCK现有业务的协同效应。报告评估了交易估值倍数、OPCH的药品成本结构(2025年达40亿美元)以及潜在的分销业务整合机会。同时,报告也探讨了OPCH短期面临的不确定性,如业绩指引达成难度、LRP调整风险、白袋药占比上升及Stelara销量下滑等。长期看,报告关注家庭输液市场的增长潜力及OPCH在HSD-LDD%调整后EBITDA LRP方面的优势。
当前医药分销市场的现状如何?
当前医药分销市场呈现集中化趋势,大型分销商通过并购扩大市场份额和服务能力。麦克森作为行业领导者,正通过收购Option Care进一步巩固其市场地位,特别是在输液和分销业务领域。Option Care的全国性网络和输液能力,使其成为MCK的理想补充,有助于提升整体运营效率和市场竞争力。此外,家庭输液市场因医疗保健服务向低成本环境转移而迎来增长机遇,分销商在该领域的布局将更具战略价值。市场竞争依然激烈,分销商需持续优化成本结构和提升服务能力。
该研报提示了哪些风险?
该研报提示了Option Care短期面临的多重风险,包括2026年业绩指引达成的难度,可能影响公司股价表现。此外,LRP(长线利率平价)调整可能导致成本上升,白袋药占比上升可能压缩利润空间,Stelara销量下滑则影响相关药品收入。行业层面,分销市场竞争加剧、专利到期带来的产品生命周期变化,以及政策调整(如Medicare覆盖范围变化)都可能影响公司长期盈利能力。尽管存在这些风险,但报告仍认为OPCH的平台价值和市场潜力值得关注。