猜你想问
这份研报主要讲了什么内容?
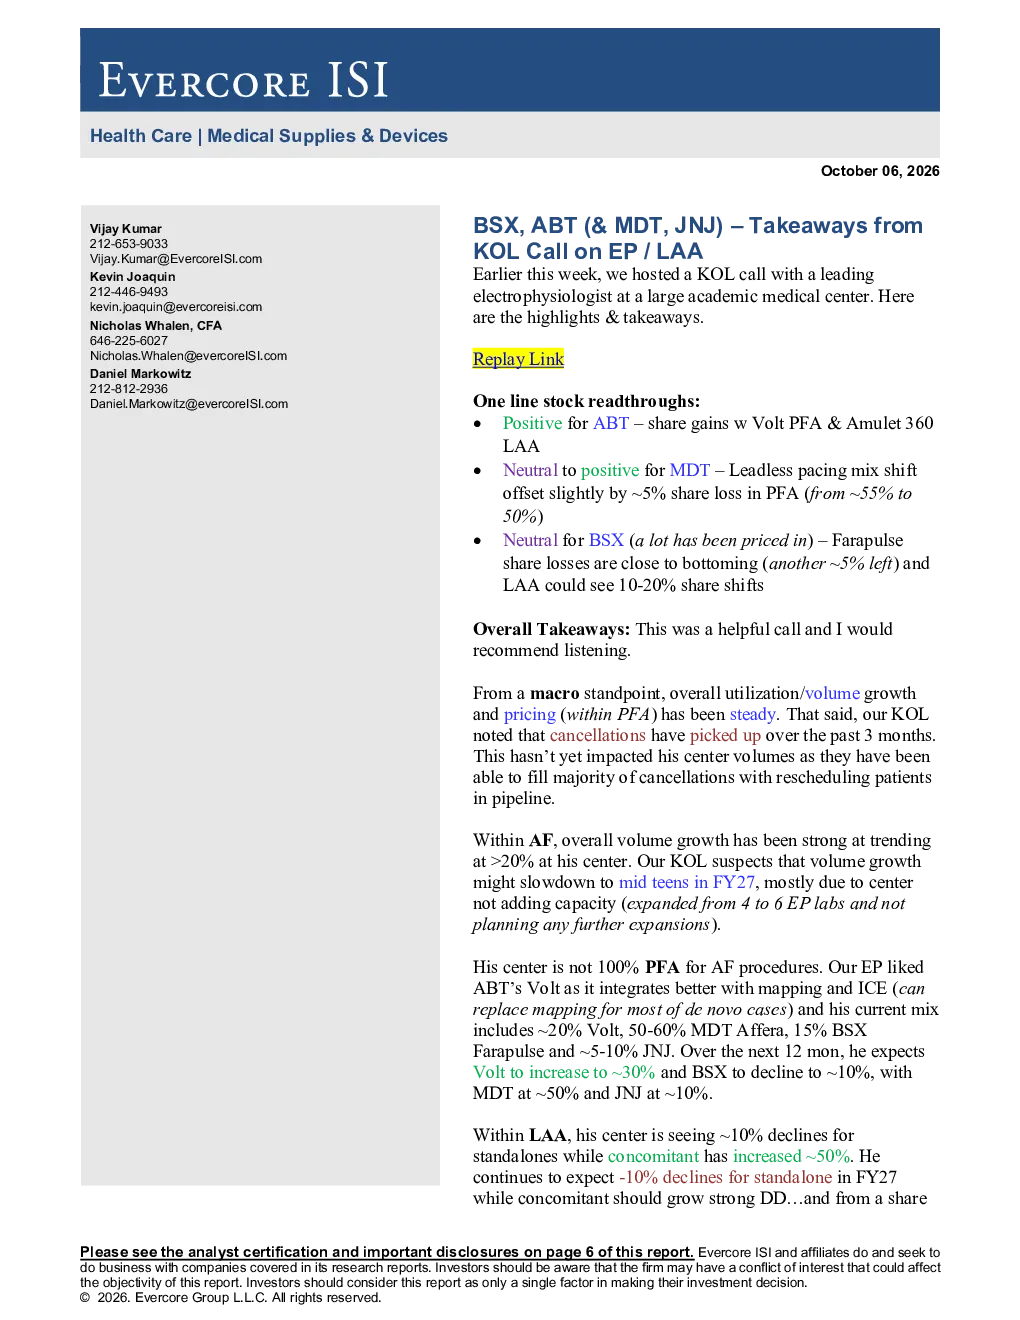
这份研报总结了BSX、ABT等公司关于EP/LAA的KOL电话会议要点。核心内容涵盖整体市场趋势,如EP利用率和销量增长稳定但手术取消增加,AF消融手术强劲增长但预计2027年放缓,ICD增长约27%。设备销量方面,传统起搏器持平,无线起搏器占比将增至30%;AF消融领域BIDMC采用PFA,Abbott、Medtronic、BSX、JNJ分别占约20%、60%、5-10%、5%市场份额,未来BSX份额可能下降。消融技术趋势显示PFA已成主流,双能消融导管预计重新流行。LAA消融方面,BIDMC将提升Amulet 360占比,伴随性消融增长迅速。竞争格局看,BSX需升级产品组合,Abbott凭借集成生态优势占主导,JNJ在双能领域落后但可能通过Omnipulse弥补。价格方面,PFA消融手术返点后价格差异显著,双能消融成本更低。其他发现包括手术取消率上升,无线起搏器占比预计达30%
电生理赛道未来发展趋势如何?
电生理赛道未来发展趋势显示,整体市场保持稳定增长但面临挑战。AF消融手术量将持续增长但增速放缓,ICD因老龄化和技术进步将保持约27%增长。无线起搏器占比将显著提升至30%,双能消融导管因兼具熟悉度和灵活性预计重新流行。LAA消融市场将向伴随性消融倾斜,独立LAA消融手术量预计进一步下降。竞争格局方面,BSX需加速产品升级,Abbott凭借集成生态优势巩固地位,JNJ需在双能领域追赶。技术趋势上,PFA成为主流但RF并发症风险更低,双能消融导管因成本优势可能更受青睐。手术取消率上升和无线起搏器偏好Micra等因素也值得关注
研报重点分析了哪些公司?
研报重点分析了BSX、ABT、MDT、JNJ等公司在EP/LAA领域的表现。在AF消融领域,BIDMC采用PFA,其中Abbott Volt、Medtronic Affera、BSX Farapulse、JNJ STSF Dual Energy分别占约20%、60%、5-10%、5%市场份额,未来BSX份额可能下降。双能消融导管方面,JNJ STSF Dual Energy和Abbott TactiFlex Duo预计将重新流行。LAA消融市场,BIDMC将提升Amulet 360占比。竞争格局看,BSX需升级产品组合,Abbott凭借Volt+EnSite+ICE的集成生态优势占主导,JNJ在双能领域落后但可能通过Omnipulse技术弥补。价格方面,PFA消融手术返点后价格差异显著,双能消融成本更低
当前电生理市场现状如何判断?
当前电生理市场现状显示整体保持稳定增长但面临挑战。AF消融手术量强劲增长,ICD因老龄化和技术进步持续增长约27%。无线起搏器占比将显著提升至30%,双能消融导管因兼具熟悉度和灵活性预计重新流行。LAA消融市场将向伴随性消融倾斜,独立LAA消融手术量预计进一步下降。市场份额方面,BIDMC采用PFA,Abbott、Medtronic、BSX、JNJ分别占约20%、60%、5-10%、5%市场份额,未来BSX份额可能下降。竞争格局看,BSX需升级产品组合,Abbott凭借集成生态优势占主导,JNJ在双能领域落后但可能通过Omnipulse技术弥补。价格方面,PFA消融手术返点后价格差异显著,双能消融成本更低。手术取消率上升和无线起搏器偏好Micra等因素也值得关注
研报提示哪些风险?
研报提示的风险包括手术取消率显著上升,可能影响市场增长和设备销量。技术路线选择存在不确定性,如PFA虽成主流但RF并发症风险更低,双能消融导管虽具成本优势但市场接受度仍需观察。竞争格局变化可能影响各公司市场份额,如BSX需升级产品组合以保持竞争力,JNJ在双能领域落后可能进一步拉大差距。价格竞争激烈,主要通过返点而非降价体现,可能压缩利润空间。此外,政策或保险因素可能影响手术量和设备选择,需持续关注市场动态