猜你想问
这份研报的核心内容是什么?
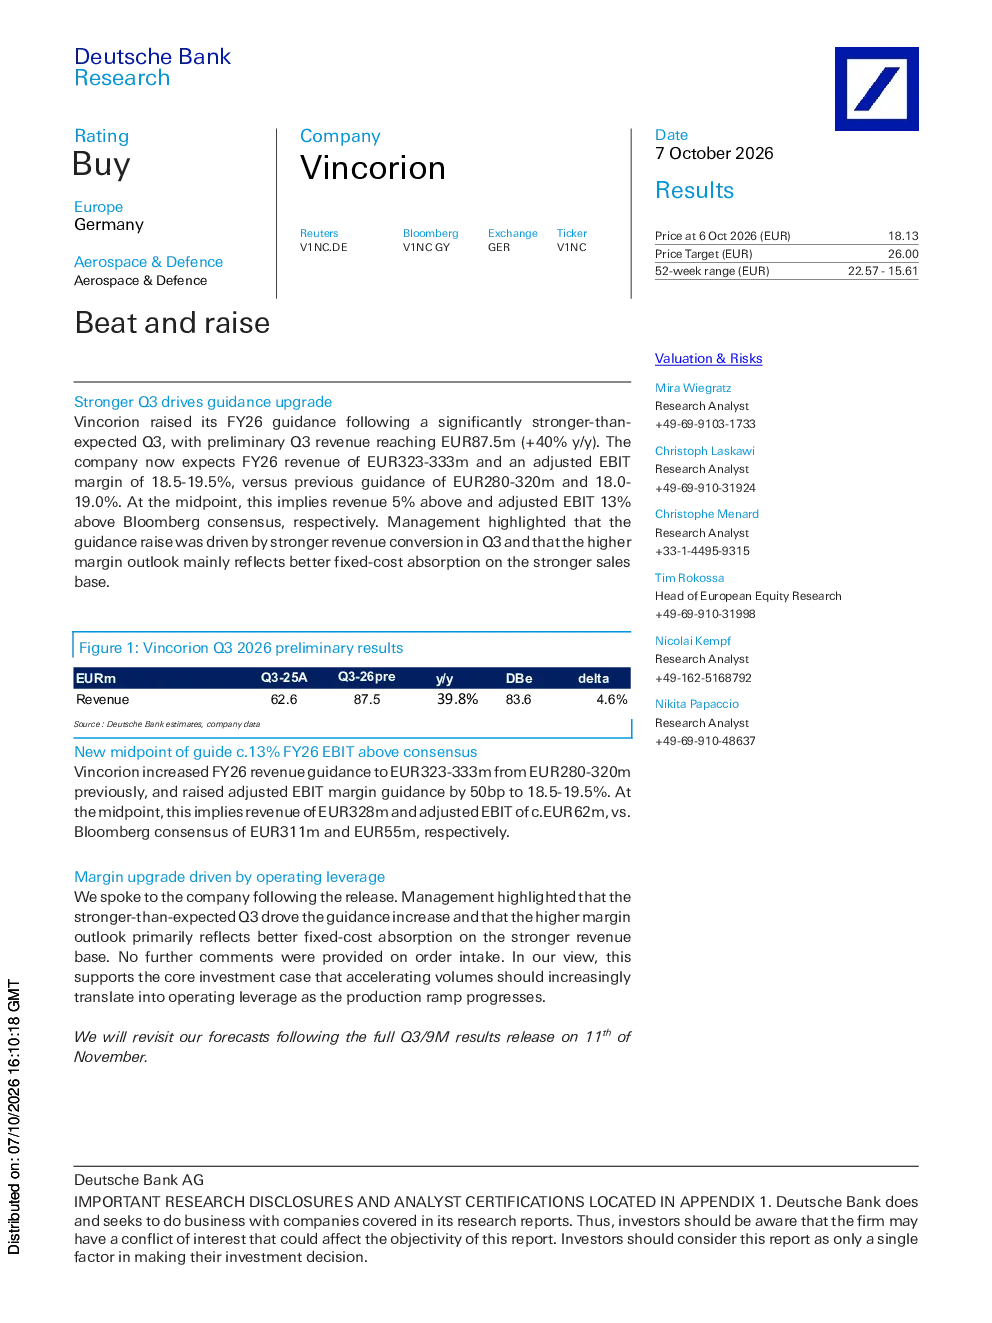
这份研报主要分析了Vincorion在2026年第三季度的业绩表现,显示其收入达到8750万欧元,同比增长40%。基于此,公司上调了2026财年业绩指引,预计全年收入范围为3.23-3.33亿欧元,调整后EBIT利润率预计为18.5-19.5%。相较于之前的指引,这意味着收入预期高出市场一致预期约4.9%,调整后EBIT预期高出市场一致预期约13%。业绩指引的上调主要得益于第三季度更强的收入转化率,以及固定成本吸收效果的改善。
该行业的发展趋势如何?
根据Vincorion的业绩表现,该行业在2026年展现出较强的增长潜力。公司第三季度收入同比增长40%,且基于此上调了全年业绩指引,显示行业可能正经历加速增长阶段。同时,利润率的提升反映了行业在扩大销售规模后,成本控制能力的增强。德意志银行认为,随着产能提升,销量增长有望转化为经营杠杆效应,进一步支撑行业增长。这表明行业可能正处于从快速扩张向成熟盈利过渡的关键时期。
研报重点分析了哪些方向?
研报重点分析了Vincorion第三季度的业绩超预期表现及其对全年业绩指引的影响。核心分析包括:1)第三季度收入增长驱动因素,如收入转化率提升;2)利润率改善的原因,主要源于固定成本吸收效果的增强;3)公司上调业绩指引的具体数据,包括收入和EBIT利润率的预期范围;4)德意志银行基于上调后指引的投资逻辑评估,即产能提升将逐步转化为经营杠杆效应。这些分析共同构成了对Vincorion当前经营状况和未来增长潜力的全面评估。
当前市场对该公司或行业的判断是什么?
当前市场对Vincorion的判断较为积极。公司第三季度业绩显著强于预期,推动其上调全年业绩指引,导致市场一致预期得到显著改善。根据德意志银行的估计,上调后的指引意味着2026年全年收入约为3.28亿欧元,调整后EBIT约为6200万欧元,分别高于市场一致预期的3.11亿欧元和5500万欧元。这表明市场正重新评估公司的增长潜力,并认可其在扩大销售规模后的成本控制能力。整体来看,市场对该公司的未来发展持乐观态度。
研报中提到了哪些风险提示?
研报中并未直接提及具体的风险提示,但通过分析业绩指引上调的驱动因素,可以间接推断潜在风险。例如,业绩指引主要基于第三季度更强的收入转化率和固定成本吸收效果,若这些因素发生变化,可能影响未来业绩表现。此外,公司依赖产能提升和销量增长来转化经营杠杆,若产能扩张或销量增长不及预期,可能削弱利润率改善效果。因此,市场需关注公司收入转化率和成本控制能力的持续性,以及产能扩张的执行情况,这些因素可能对未来的业绩表现构成潜在风险。