猜你想问
这份研报的核心内容是什么?
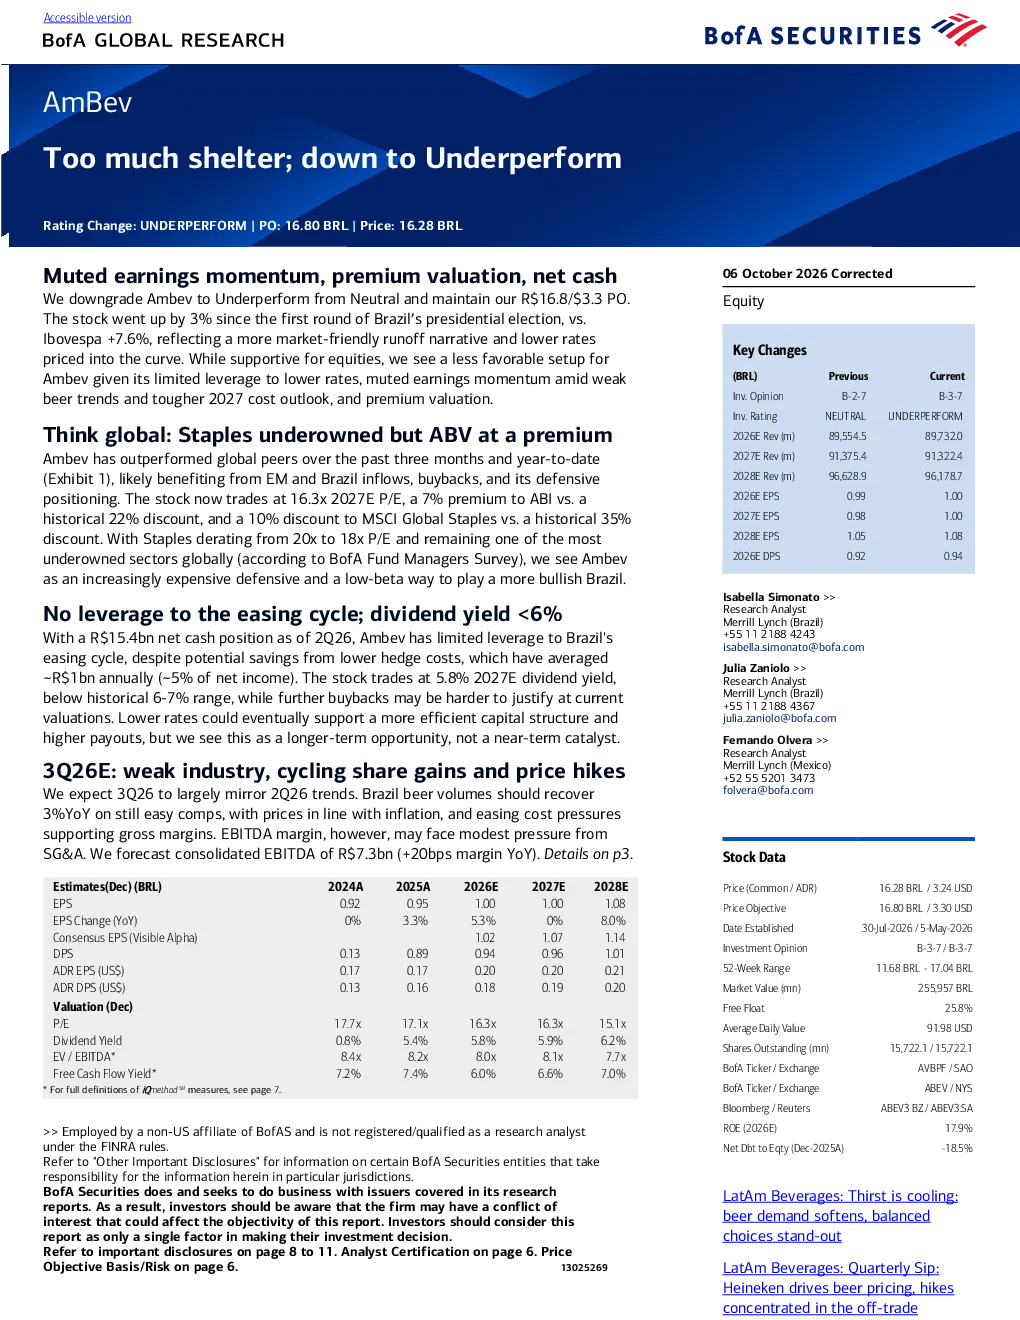
研报指出百威南美股价上涨与市场预期不符,存在估值溢价,缺乏利率宽松的杠杆效应,啤酒行业趋势疲软,2027年成本展望严峻。相比全球同行,Ambev估值溢价,防御性配置吸引力下降。净现金头寸庞大但难以支撑当前估值,利率宽松的利好长期可见,短期缺乏催化剂。巴西啤酒销量预计增长3%,但行业整体承压,EBITDA边际率可能受压。国际业务表现平稳,加拿大销量下滑,拉丁美洲温和增长,巴西雷亚尔升值带来汇兑压力。目标价R$16.8/股($3.30/ADR),基于DCF模型与2027年16倍P/E目标倍数。WACC为12.6%。2026年第三季度预期:净收入R$21.4亿(+2.7% YoY),调整后EBITDA R$7.3亿(+3.5% YoY;+20个基点边际率),调整后净利润R$3.6亿。巴西啤酒销量预计增长3%,价格与通胀同步,成本压力缓解支撑毛利率,但SG&A可能带来适度压力。国际业务EBITDA预计R$3.0亿,与去年同期持平,销量下降0.4%,受加拿大表现疲软、拉丁美洲温和增长和巴西雷亚尔升值影响。建议调降至Underperform。
啤酒行业的发展趋势如何?
啤酒行业整体承压,巴西啤酒销量预计增长3%,但增速温和,价格与通胀同步。成本压力缓解支撑毛利率,但SG&A可能带来适度压力。国际业务表现平稳,加拿大销量下滑,拉丁美洲温和增长,巴西雷亚尔升值带来汇兑压力。相比全球同行,Ambev估值溢价,防御性配置吸引力下降。长期看,利率宽松可能支持资本结构效率提升和派息增加,但短期缺乏催化剂。巴西啤酒销量温和复苏,但行业整体承压。国际业务受加拿大表现疲软、拉丁美洲温和增长和巴西雷亚尔升值影响。竞争加剧、原材料成本上升、阿根廷经济环境恶化、汇率波动等是主要风险因素。
报告重点分析了哪些方向?
报告重点分析了百威南美估值溢价问题,指出股价上涨与市场预期不符,缺乏利率宽松的杠杆效应,啤酒行业趋势疲软,2027年成本展望严峻。对比全球同行,Ambev估值溢价,防御性配置吸引力下降。净现金头寸庞大但难以支撑当前估值,短期缺乏催化剂。报告还分析了巴西啤酒销量预计增长3%,但行业整体承压,EBITDA边际率可能受压。国际业务表现平稳,加拿大销量下滑,拉丁美洲温和增长,巴西雷亚尔升值带来汇兑压力。目标价R$16.8/股($3.30/ADR),基于DCF模型与2027年16倍P/E目标倍数。WACC为12.6%。2026年第三季度预期:净收入R$21.4亿(+2.7% YoY),调整后EBITDA R$7.3亿(+3.5% YoY;+20个基点边际率),调整后净利润R$3.6亿。巴西啤酒销量预计增长3%,价格与通胀同步,成本压力缓解支撑毛利率,但SG&A可能带来适度压力。国际业务EBITDA预计R$3.0亿,与去年同期持平,销量下降0.4%。建议调降至Underperform。
当前市场对百威南美的判断是怎样的?
当前市场对百威南美的判断显示股价上涨与市场预期不符,存在估值溢价,缺乏利率宽松的杠杆效应,啤酒行业趋势疲软,2027年成本展望严峻。相比全球同行,Ambev估值溢价,防御性配置吸引力下降。净现金头寸庞大但难以支撑当前估值,利率宽松的利好长期可见,短期缺乏催化剂。巴西啤酒销量预计增长3%,但行业整体承压,EBITDA边际率可能受压。国际业务表现平稳,加拿大销量下滑,拉丁美洲温和增长,巴西雷亚尔升值带来汇兑压力。目标价R$16.8/股($3.30/ADR),基于DCF模型与2027年16倍P/E目标倍数。WACC为12.6%。2026年第三季度预期:净收入R$21.4亿(+2.7% YoY),调整后EBITDA R$7.3亿(+3.5% YoY;+20个基点边际率),调整后净利润R$3.6亿。巴西啤酒销量预计增长3%,价格与通胀同步,成本压力缓解支撑毛利率,但SG&A可能带来适度压力。国际业务EBITDA预计R$3.0亿,与去年同期持平,销量下降0.4%。建议调降至Underperform。市场认为其短期缺乏催化剂,长期看利率宽松可能支持资本结构效率提升和派息增加。
研报提示了哪些风险因素?
研报提示的主要风险因素包括巴西啤酒销量和价格不及预期、竞争加剧、原材料成本上升、阿根廷经济环境恶化、汇率波动等。巴西啤酒销量预计增长3%,但行业整体承压,EBITDA边际率可能受压。国际业务表现平稳,加拿大销量下滑,拉丁美洲温和增长,巴西雷亚尔升值带来汇兑压力。相比全球同行,Ambev估值溢价,防御性配置吸引力下降。净现金头寸庞大但难以支撑当前估值,短期缺乏催化剂。利率宽松的利好长期可见,但短期缺乏催化剂。长期看,利率宽松可能支持资本结构效率提升和派息增加,但短期缺乏催化剂。建议调降至Underperform。竞争加剧、原材料成本上升、阿根廷经济环境恶化、汇率波动等是主要风险因素。巴西啤酒销量和价格不及预期也可能带来风险。