猜你想问
Equinor ASA 2026年第三季度交易更新有哪些核心内容?
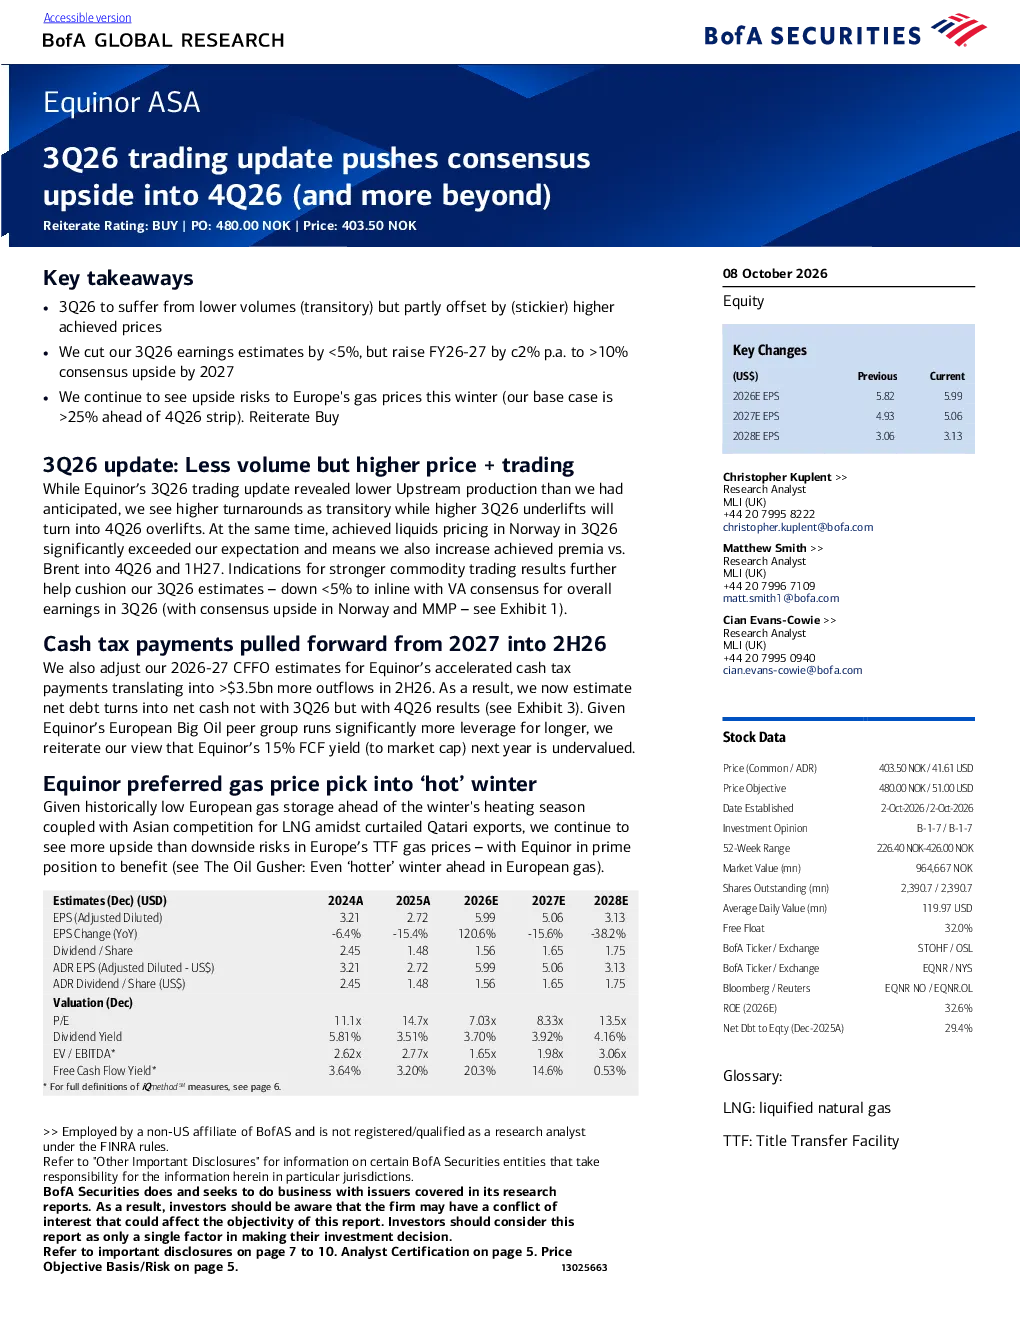
Equinor ASA的2026年第三季度交易更新显示,由于产量低于预期,但挪威油价高于预期,且MMP表现优于预期,整体收益基本符合VA共识预期。预计3Q26税前利润约为122亿美元,略高于VA共识。同时,由于加速了现金税收支付,预计3Q26经营性现金流(不含营运资本)为91亿美元,低于VA共识的95亿美元。这些数据反映了公司在产量和价格方面的表现,以及现金流管理上的调整。
欧洲天然气行业的发展趋势如何?
欧洲天然气行业的发展趋势显示,天然气价格存在上涨风险,这与全球能源供需关系以及地缘政治因素密切相关。Equinor受益于其30%的烃类产量与欧洲现货天然气价格挂钩,使其在价格上涨时能够获得更多收益。此外,预计到2027年,Equinor将拥有超过100亿美元的净现金,为股东回报提供更多空间。这一趋势表明,欧洲天然气行业仍具有较大的发展潜力。
研报对Equinor ASA的重点分析方向是什么?
研报对Equinor ASA的重点分析方向包括其业绩展望、现金流指引、长期展望和估值。报告显示,尽管2H26的现金流预计有所下调,但预计2026年和2027年的现金流仍将显著高于市场预期。基于DCF估值模型,目标价为480挪威克朗,相当于51美元。此外,报告还强调了Equinor对欧洲现货天然气价格的高度敏感性,以及未来股东回报的潜力。
当前市场对Equinor ASA的判断是什么?
当前市场对Equinor ASA的判断显示,公司对欧洲现货天然气价格的高度敏感性使其在价格上涨时能够获得更多收益。预计到2027年,Equinor将拥有超过100亿美元的净现金,为股东回报提供更多空间。此外,报告还指出,预计到2028年,Equinor将产生超过110亿美元的自由现金流,且其资产负债率将降至同业最低水平。这些数据表明,市场对Equinor ASA的未来发展持积极态度。
研报中提示的相关风险有哪些?
研报中提示的相关风险主要包括欧洲天然气价格存在上涨风险,以及公司在产量和现金流管理上可能面临的不确定性。尽管Equinor受益于其30%的烃类产量与欧洲现货天然气价格挂钩,但天然气价格的波动仍可能对其收益产生较大影响。此外,报告还指出,公司在加速现金税收支付后,3Q26经营性现金流低于VA共识,这表明公司在现金流管理上可能面临一定的挑战。这些风险需要投资者密切关注。