猜你想问
这份研报主要讲了什么内容?
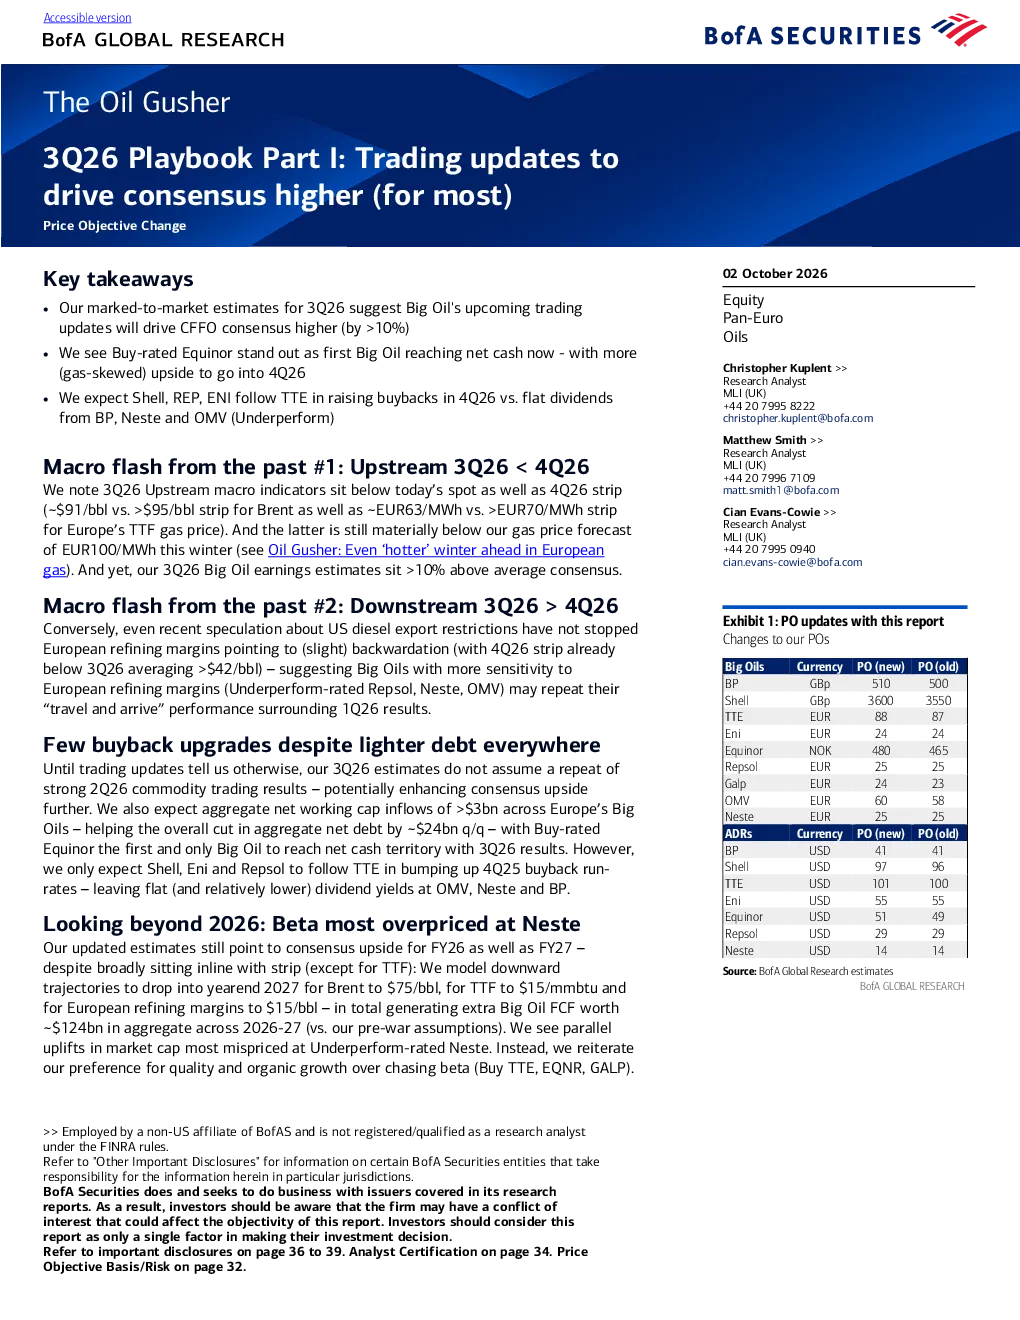
这份研报主要分析了石油行业2026年第三季度的展望,特别是交易更新对市场共识的影响。高盛预计,由于即将发布的交易更新,大型石油公司(Big Oil)的第三季度每股收益(CFFO)预期将大幅提高,预计将提高10%以上。报告还特别关注了挪威国家石油公司(Equinor)可能成为第一家实现净现金流的Big Oil,以及壳牌、雷普索尔和埃尼可能提高回购率等关键信息。此外,报告还探讨了欧洲炼油厂的利润率、欧洲Big Oil的净现金流以及大型石油公司的自由现金流等关键数据。
石油行业未来发展趋势如何?
石油行业未来发展趋势值得关注。高盛预计,到2026年,欧洲Big Oil的净现金流将超过30亿美元,这将有助于整体净债务环比减少约240亿美元。同时,高盛预计,到2026-27年,由于油价和天然气价格预测的调整,大型石油公司的自由现金流将增加约1240亿美元。这些数据表明,石油行业在未来几年内可能迎来新的增长机遇。此外,报告还指出,对欧洲炼油厂利润率敏感的Big Oil可能会重演他们在2026年第一季度(1Q26)结果周围的“旅行和到达”表现,这进一步表明石油行业未来发展趋势充满变数。
研报重点分析了哪些方向?
研报重点分析了大型石油公司在2026年第三季度的每股收益(CFFO)预期、挪威国家石油公司(Equinor)的净现金流情况、壳牌、雷普索尔和埃尼的回购率政策,以及欧洲炼油厂的利润率等方向。报告特别关注了高盛的预测,即大型石油公司的第三季度每股收益将大幅提高,挪威国家石油公司可能成为第一家实现净现金流的Big Oil,以及欧洲BigOil的净现金流和自由现金流情况。此外,报告还探讨了美国柴油出口限制的猜测对欧洲炼油厂利润率的影响,以及高盛对Neste的市值为FCF被压榨得最严重的看法。
当前石油行业市场现状如何?
当前石油行业市场现状显示,3Q26上游宏观指标低于当前的现货价格以及4Q26的预期价格。尽管最近有关于美国柴油出口限制的猜测,但欧洲炼油厂的利润率仍然指向轻微的期货溢价,这表明对欧洲炼油厂利润率敏感的Big Oil可能会重演他们在2026年第一季度(1Q26)结果周围的“旅行和到达”表现。高盛预计,到2026年,欧洲BigOil的净现金流将超过30亿美元,这将有助于整体净债务环比减少约240亿美元。这些数据表明,尽管面临一些挑战,石油行业市场现状仍然充满机遇。
研报提示了哪些风险?
研报提示了石油行业未来可能面临的风险。高盛认为,对欧洲炼油厂利润率敏感的Big Oil可能会重演他们在2026年第一季度(1Q26)结果周围的“旅行和到达”表现,这表明市场对石油行业的反应可能存在不确定性。此外,高盛预计,到2026年,欧洲BigOil的净现金流将超过30亿美元,但这并不意味着石油行业完全没有风险。报告还指出,高盛认为Neste的市值为FCF被压榨得最严重,而高盛更青睐质量和有机增长,而不是追逐Beta。这些提示表明,投资者在关注石油行业未来增长机遇的同时,也需要关注可能存在的风险。