猜你想问
MP Materials 2026年第三季度财报核心内容是什么?
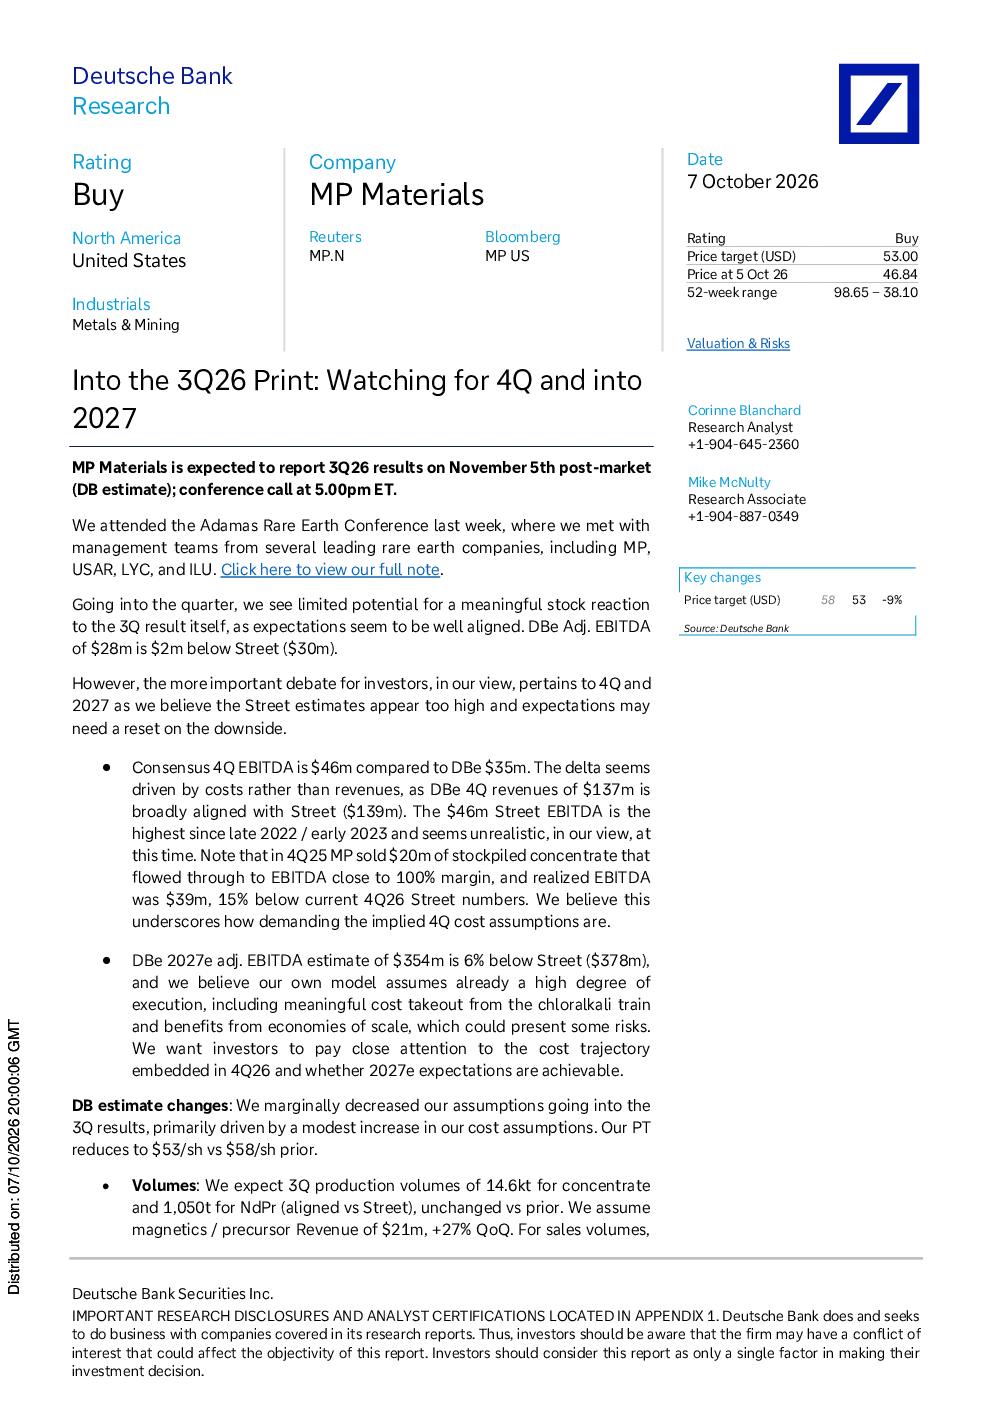
德意志银行预计MP Materials 2026年第三季度的收入为1.19亿美元,调整后EBITDA为2800万美元,低于市场预期。公司预计第三季度生产浓缩物14.6万吨,镝铽(NdPr)1050吨,磁铁/前体收入2100万美元,环比增长27%。公司预计将于11月5日公布财报,德意志银行给予其“买入”评级,目标价从58美元下调至53美元。
稀土赛道未来发展趋势如何?
稀土行业未来发展趋势关注点包括稀土分离和商业合同的扩张、10x项目的进展以及Independence项目的产能爬坡。全球经济增长放缓、电动汽车市场增长不及预期以及项目执行风险是主要风险。市场对2026年第四季度和2027年的预期可能过高,尤其是成本控制方面存在不确定性。
本报告重点分析了哪些方向?
本报告重点分析了MP Materials的业务组合扩张、产能爬坡情况以及成本控制能力。德意志银行认为公司业务模式具有吸引力,但市场对未来的预期需要调整。关注点包括稀土分离、商业合同、10x项目和Independence项目的进展。
当前市场对MP Materials的判断是什么?
市场对MP Materials 2026年第四季度和2027年的预期可能过高,尤其是成本控制方面存在不确定性。德意志银行预计2026年第四季度EBITDA为3500万美元,低于市场预期的4600万美元;预计2027年EBITDA为3.54亿美元,低于市场预期的3.78亿美元。目标价为53美元(基于2028年18倍EV/EBITDA估值)。
本报告提示了哪些风险?
本报告提示的主要风险包括全球经济增长放缓可能导致的需求下降、电动汽车市场增长不及预期影响稀土需求,以及项目执行风险。此外,成本控制方面存在不确定性,可能影响公司盈利能力。关注点包括业务组合扩张和产能爬坡的进展情况。
你可能感兴趣
2026年第四季度财报超预期;预计2027年预期(展望)将保持强劲势头
招银国际2026-07-30
Charter Hall Group 2026年第四季度财报及2027年指引电话会议纪要
未知机构2026-08-21
Codan Limited CODAF 2026年四季度(FY26)财报及2027年展望会议纪要
未知机构2026-08-20
MP Materials 2026年季度报告
美股财报2026-05-08
MP Materials MPUS 2026年第二季度业绩电话会议
未知机构2026-08-07
MP Materials发布2023Q4及全年经营活动报告,2023年稀土氧化物精矿产量为41,557吨
有色金属华西证券2024-03-09
2027年布局比2026年第四季度更重要 2026年第三季度美国航空业季度前瞻
交通运输花旗2026-10-06
MP Evans Group PLC MPEVF 2026年第二季度财报电话会议纪要
未知机构2026-09-19
MP Evans Group PLC 2026年二季度财报电话会议纪要
未知机构2026-09-17
Northern Star Resources Limited 2026年第四季度及财年财报电话会议
未知机构2026-08-20