猜你想问
这份研报的核心内容是什么?
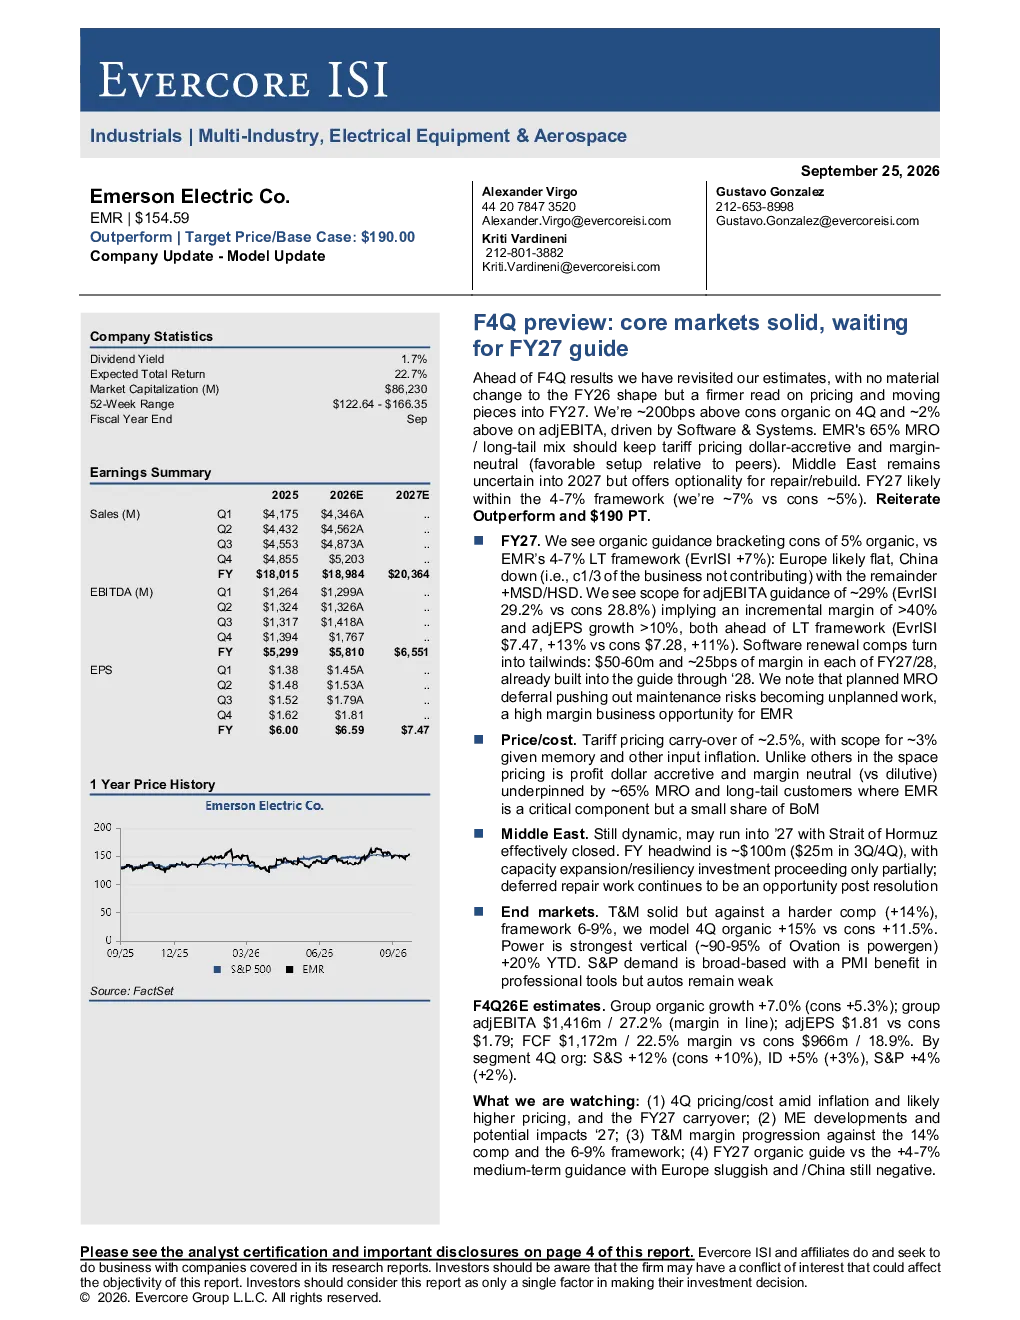
这份研报主要更新了对 Emerson Electric Co.(EMR)的预测,预计 FY26 形态基本不变,但对定价和 FY27 的预期更为乐观。预计 4Q 营收增长约 200 bps 高于市场预期,调整后 EBITA 增长约 2% 高于市场预期,主要受软件与系统业务推动。公司 65% 的 MRO/长尾业务组合应保持关税价格上涨带来的美元收益,且利润率保持中性,优于同行。预计 FY27 有机增长在 5% 左右,高于 EMR 4-7% 的长期框架。调整后 EBITA 预计约 29%,高于市场预期,推动调整后每股收益增长超过 10%
报告关注的赛道/行业发展趋势有哪些?
报告关注 Emerson Electric Co.(EMR)的软件业务增长和 MRO/长尾业务组合带来的定价和利润率优势。同时关注关税价格上涨对原材料成本的影响,以及中东市场因霍尔木兹海峡问题带来的不确定性。此外,报告还关注了维护与技术服务(T&M)在电力和标准产品领域的增长情况,以及汽车领域对专业工具需求的疲软影响。
报告重点分析了哪些方向?
报告重点分析了 Emerson Electric Co.(EMR)的 FY27 预测,包括有机增长、调整后 EBITA、每股收益等关键指标。同时,报告还分析了公司 4Q26 的营收、利润率、每股收益和自由现金流预测。此外,报告还关注了中东市场的风险和机会,以及 T&M 利润率的进展情况。
报告对当前市场现状的判断是什么?
报告认为 Emerson Electric Co.(EMR)的整体增长前景乐观,软件业务增长和 MRO/长尾业务组合为其提供了优于同行的定价和利润率优势。尽管中东市场存在不确定性,但公司预计 FY27 有机增长和利润率将超市场预期。报告还指出,电力是增长最快的垂直领域,标准产品需求广泛。
研报提示了哪些风险?
报告提示了 Emerson Electric Co.(EMR)面临的风险,包括 4Q 定价/成本表现,通胀压力下的价格上涨及 FY27 关税传导。此外,中东市场的发展及其对 2027 年的影响也是一个重要风险点。报告还关注了 T&M 利润率的进展情况,以及 FY27 有机增长指引与长期框架(4-7%)的对比,欧洲市场疲软及中国市场负增长的影响。