猜你想问
这份研报的核心内容是什么?
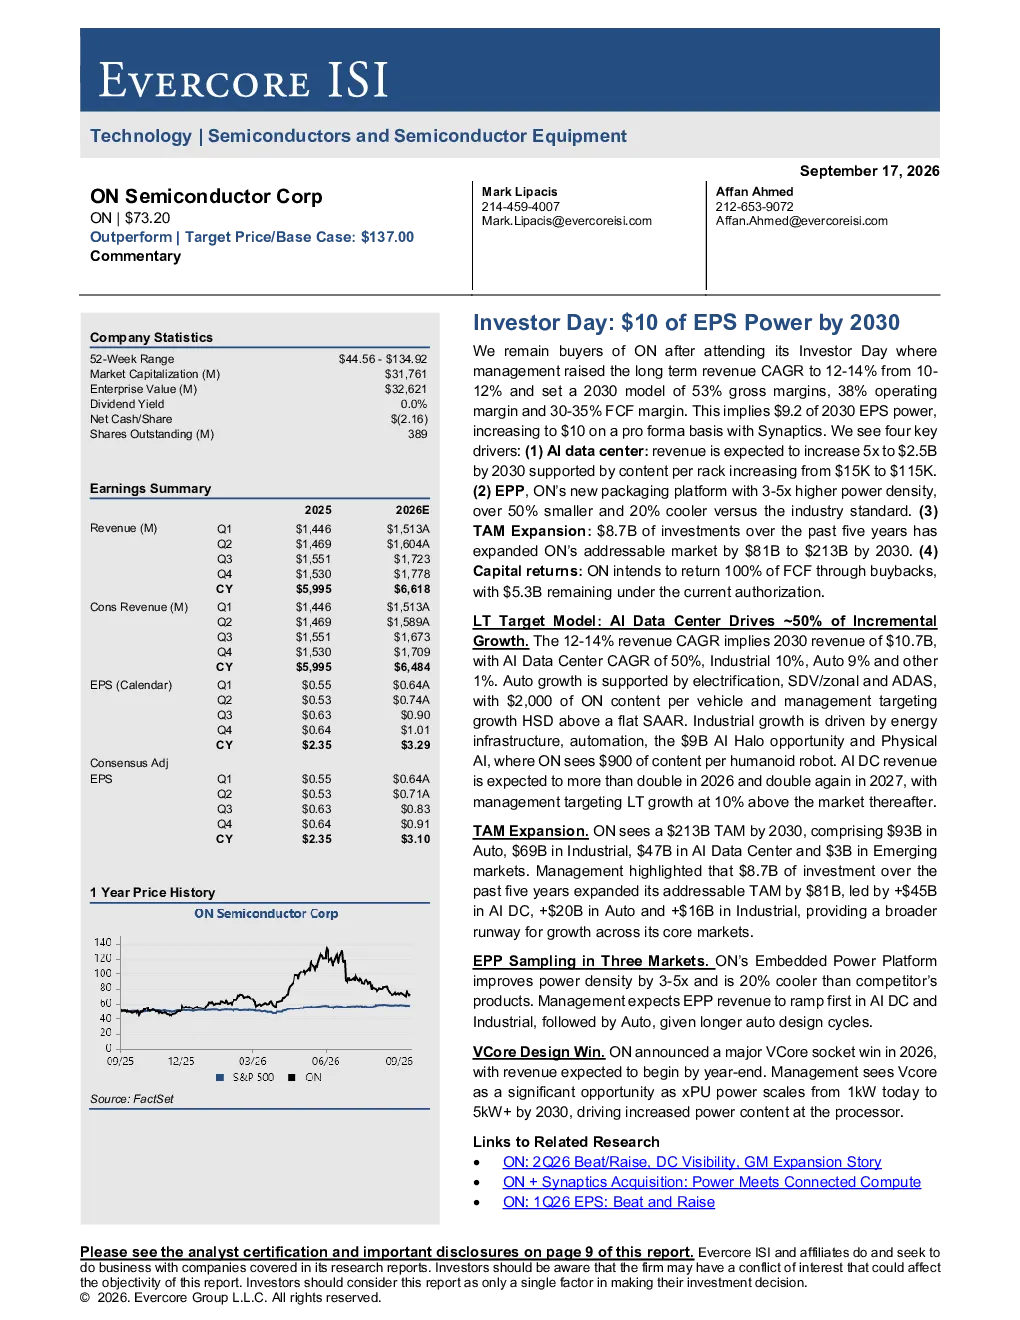
该研报的核心内容是分析ON Semiconductor Corp.通过AI数据中心、嵌入式电源平台(EPP)和市场扩张策略实现2030年强劲增长的可能性。报告上调了ON Semiconductor的评级至“跑赢市场”,目标价设定为137.00美元。报告预测AI数据中心收入将增长5倍至25亿美元,EPP平台具有更高功率密度,市场扩张将使可拓展市场规模扩大至2130亿美元。报告还显示2030年每股收益预计可达10美元,AI数据中心推动约50%增量增长,并计划通过股票回购将100%自由现金流返还股东。
AI数据中心赛道的发展趋势如何?
AI数据中心赛道预计将迎来显著增长。根据报告,到2030年AI数据中心收入预计将增长5倍至25亿美元,主要得益于每机架内容从15,000美元增长至115,000美元。AI数据中心预计将推动约50%的增量增长,2030年收入将达到107亿美元,其中AI数据中心CAGR为50%。报告指出2026年AI数据中心收入预计将翻一番,2027年再翻一番,此后长期增长率将比市场高10%。这一增长主要得益于AI算力需求的持续提升和数据中心能效要求的提高。
报告重点分析了哪些方向?
报告重点分析了ON Semiconductor的三个核心增长驱动因素:1) AI数据中心业务,预计将实现5倍收入增长至25亿美元;2) 嵌入式电源平台(EPP),具有3-5倍更高功率密度,预计将首先在AI数据中心和工业领域推广;3) 市场扩张策略,过去五年87亿美元投入将使可拓展市场规模扩大至2130亿美元。此外,报告还关注了资本回报计划,即通过股票回购将100%自由现金流返还股东,以及AI数据中心收入增长预测和VCore插槽的关键设计胜利等要点。
当前市场对ON Semiconductor的判断是什么?
当前市场对ON Semiconductor的判断较为积极。Evercore ISI将ON Semiconductor评级上调至“跑赢市场”,目标价设定为137.00美元。报告预测2030年每股收益可达10美元,对应53%的毛利率、38%的营业利润率和30-35%的自由现金流利润率。AI数据中心预计将推动约50%的增量增长,2030年收入将达到107亿美元。此外,报告还指出ON预计2026年将获得VCore插槽的关键设计胜利,2026年毛利率将从40.3%扩展至53%。
研报提示了哪些风险?
研报提示了以下风险:1) 全球供应链中断可能影响产品交付和成本控制;2) 中国竞争对手的崛起可能加剧市场竞争,压缩利润空间;3) 汽车行业调整可能导致相关业务增长不及预期;4) 碳化硅需求放缓可能影响部分产品线的表现。此外,报告还提到ON半导体在AI数据中心、工业和汽车领域的市场扩张面临技术迭代和客户获取的不确定性,以及新产品/组合的推出进度可能存在变数。