猜你想问
这份研报主要分析了什么内容?
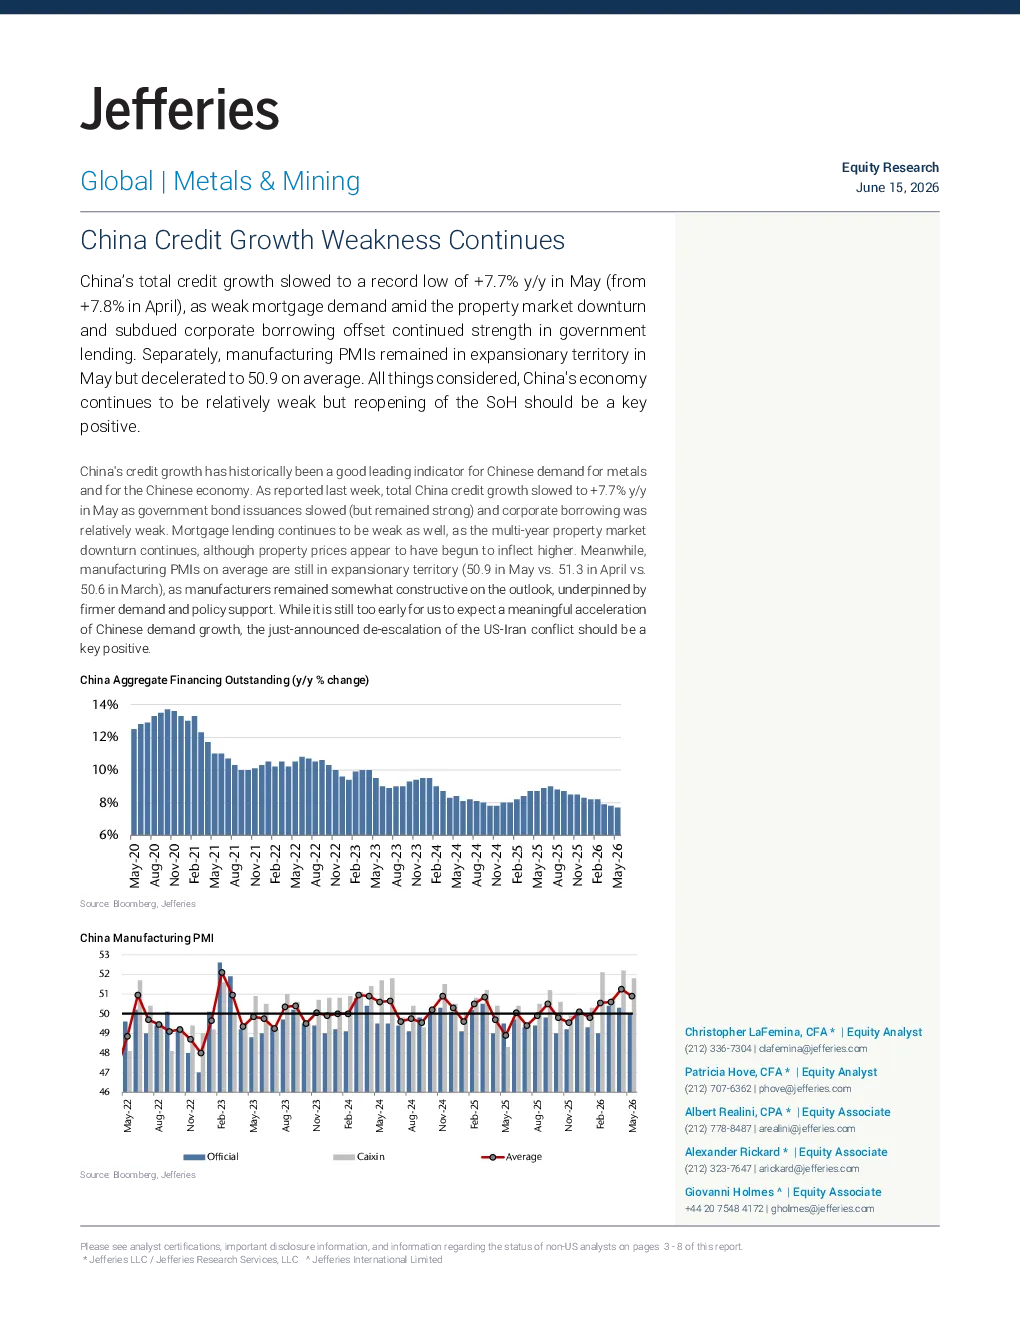
这份研报主要分析了全球金属和采矿行业的股票估值情况,对比了欧洲、美洲和亚太地区的公司估值差异。报告指出中国信贷增长放缓至7.7%,受房地产市场低迷和企业借贷疲软影响,同时制造业PMI增速放缓至50.9。Jefferies对欧洲和美洲部分公司给予“买入”评级,对亚太地区公司给予“持有”评级,并认为中国经济虽疲软但有望在政策放松后迎来积极变化。中国信贷增长被视为衡量金属需求和经济的重要指标。
金属和采矿行业的发展趋势如何?
根据研报,全球金属和采矿行业股票估值显示欧洲和美洲公司估值较高,亚太地区相对较低。Jefferies看好BHP、Anglo American等欧洲公司,以及First Quantum等美洲公司,但对亚太地区公司如MMG和Rio Tinto给予“持有”评级。报告指出中国信贷增长放缓影响金属需求,但中国经济复苏可能带动行业增长。行业发展趋势受全球宏观经济、供需关系及政策环境等多重因素影响。
研报重点分析了哪些方面?
研报重点分析了全球金属和采矿行业的股票估值对比,特别是欧洲、美洲和亚太地区的估值差异。同时,报告关注了中国信贷增长放缓至7.7%的原因,包括房地产市场低迷和企业借贷疲软,以及制造业PMI增速放缓至50.9的情况。Jefferies对不同地区的公司给出了明确的评级建议,并强调了中国信贷增长对金属需求和经济的重要性。
当前市场现状如何判断?
当前市场现状显示,欧洲和美洲上市金属和采矿公司估值较高,而亚太地区公司估值相对较低。中国信贷增长放缓至7.7%,主要受房地产市场低迷和企业借贷疲软影响,制造业PMI增速也放缓至50.9,反映经济相对疲软。Jefferies认为中国经济有望在政策放松后复苏,但短期内仍面临挑战。全球金属和采矿行业受供需关系、地缘政治及宏观经济等多重因素影响。
研报有哪些风险提示?
研报提醒投资者,投资建议仅供参考,投资者应根据自身情况做出决策。全球金属和采矿行业受多种因素影响,包括宏观经济波动、供需关系变化、地缘政治风险等。中国信贷增长放缓可能影响金属需求,政策变化也可能带来不确定性。投资者需关注行业动态,谨慎评估投资风险。