猜你想问
杰普特2025年业绩表现如何?
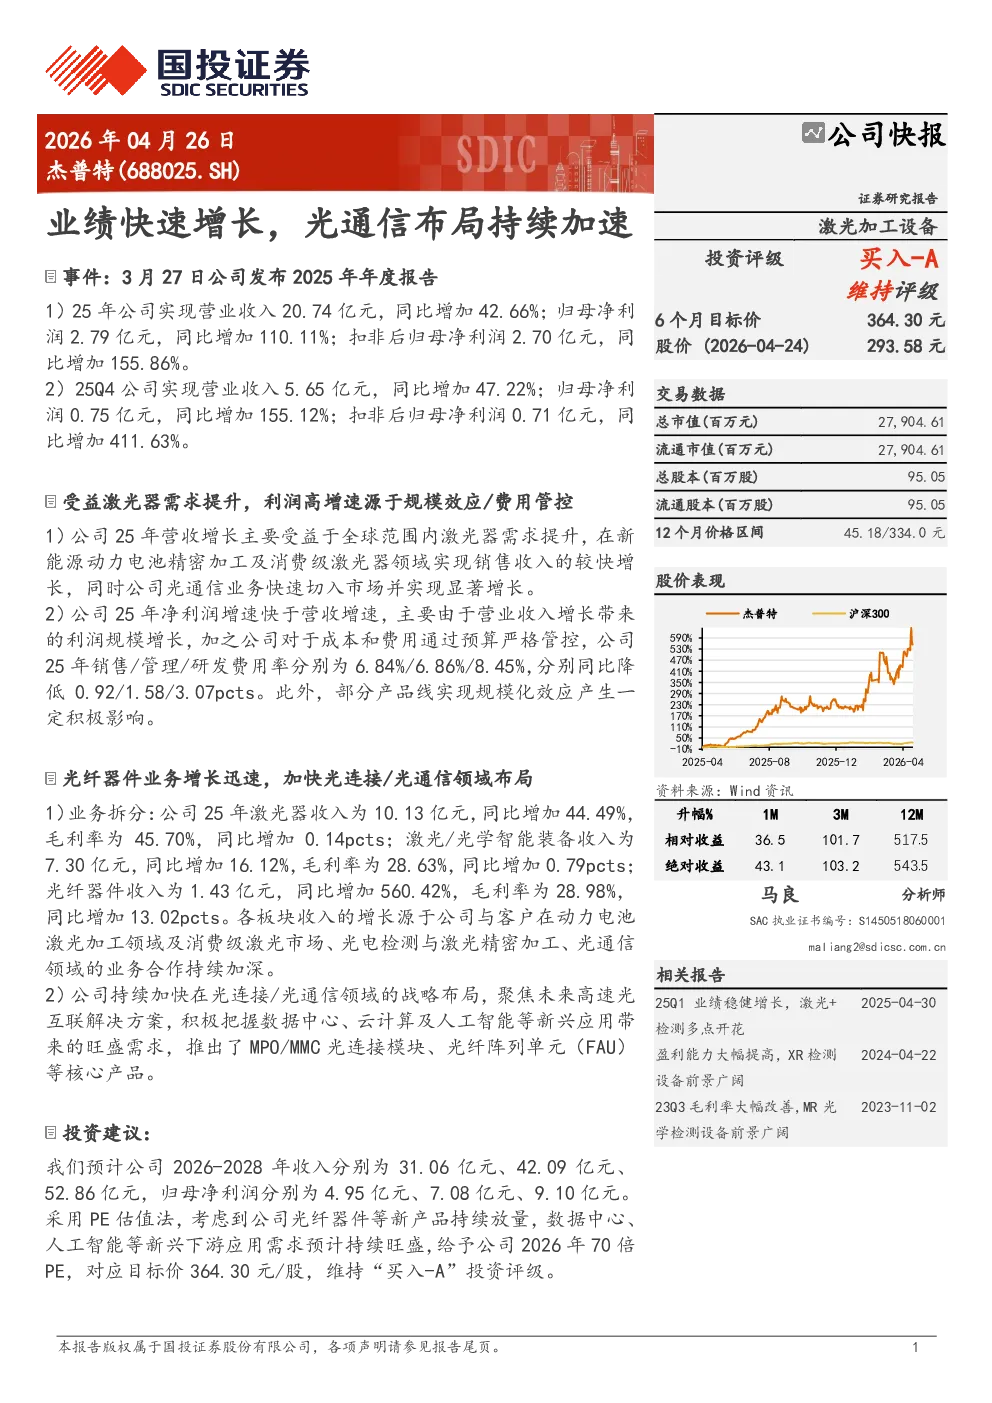
杰普特2025年实现营业收入20.74亿元,同比增长42.66%;归母净利润2.79亿元,同比增长110.11%,扣非后归母净利润增长155.86%。25Q4营业收入和净利润分别同比增长47.22%和155.12%。增长主要得益于全球激光器需求提升,新能源动力电池精密加工及消费级激光器领域收入增长较快,光通信业务快速切入市场并显著增长。利润高增速原因包括营收增长带来的利润规模增长,成本和费用严格管控,以及部分产品线规模化效应。
杰普特在光通信领域的布局情况?
杰普特持续加速光连接/光通信领域布局,推出MPO/MMC光连接模块、光纤阵列单元(FAU)等核心产品,聚焦数据中心、云计算及人工智能等新兴应用。公司光通信业务快速切入市场并显著增长,光纤器件收入1.43亿元,同比增长560.42%(毛利率提升13.02pcts)。
激光器行业发展趋势如何?
激光器行业发展趋势向好,全球激光器需求提升,尤其在新能源动力电池精密加工及消费级激光器领域收入增长较快。杰普特激光器收入10.13亿元,同比增长44.49%,行业景气度持续提升,为激光器企业带来发展机遇。
杰普特未来几年财务预测情况?
杰普特预计2026-2028年收入分别为31.06亿元、42.09亿元、52.86亿元,归母净利润分别为4.95亿元、7.08亿元、9.10亿元。财务预测显示公司未来几年保持较快增长态势,盈利能力有望持续提升。
杰普特面临哪些风险?
杰普特面临的风险包括下游需求不及预期、技术迭代不及预期、市场竞争加剧。这些风险可能导致公司业绩增长放缓或盈利能力下降,需密切关注市场变化和技术发展动态。
你可能感兴趣
杰普特(688025)深度研究报告:激光主业持续增长,AI光器件打开估值空间
华创证券2026-10-12
杰普特(688025)深度研究报告
发现报告2026-10-01
杰普特(688025)交流纪要-调研纪要
未知机构2023-05-25
杰普特(688025)调研纪要-调研纪要
未知机构2022-08-25
杰普特 光纤器件放量带动业绩大幅向好 高端制造与光通信开启成长新周期
未知机构2026-08-26
杰普特(688025.SH):业绩高增长,光通信毛利率大幅提升
开源证券2026-08-26
光通信带动业绩快速增长,多元化布局打开未来空间
信息技术中泰证券2017-08-30
业绩快速增长,光通信业务有望持续改善,海缆与储能业务中标国内外项目
信息技术安信证券2022-07-15
业绩稳健增长,光通信业务布局加速
中泰证券2026-04-29
杰普特光通信业务进展超预期第二第三成长曲线驱动强劲光通信领
未知机构2026-02-27