猜你想问
杰普特2026年中报核心数据有哪些?
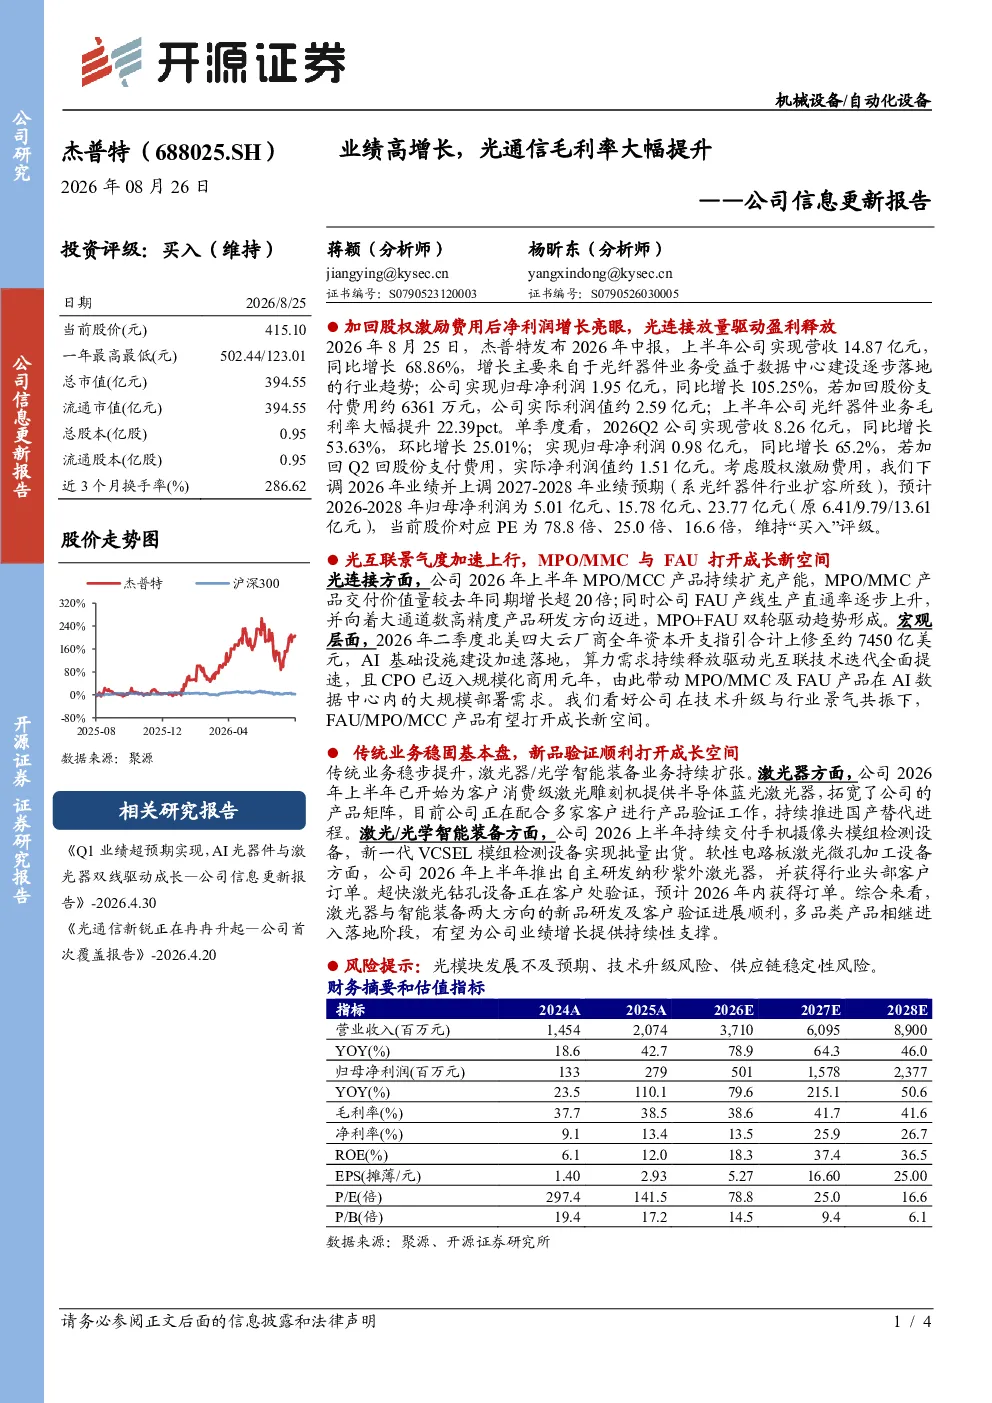
杰普特2026年中报显示,上半年实现营收14.87亿元,同比增长68.86%;归母净利润1.95亿元,同比增长105.25%,加回股权激励费用后实际利润约2.59亿元。光纤器件业务毛利率大幅提升22.39个百分点,光连接产品放量驱动盈利释放。公司MPO/MCC产品交付价值量同比增长超20倍,FAU产线生产直通率逐步上升,向大通道数高精度产品研发迈进。激光器业务拓展至消费级激光雕刻机市场,激光/光学智能装备持续交付手机摄像头模组检测设备,新一代VCSEL模组检测设备实现批量出货,自主研发纳秒紫外激光器获得行业头部客户订单。
光通信行业发展趋势如何?
光通信行业景气度加速上行,AI基础设施建设加速落地,算力需求持续释放,推动CPO迈入规模化商用元年。MPO/MMC及FAU产品在AI数据中心的大规模部署需求显著增长。公司MPO/MCC产品交付价值量同比增长超20倍,FAU产线生产直通率逐步上升,向大通道数高精度产品研发迈进。此外,激光器业务拓展至消费级激光雕刻机市场,激光/光学智能装备持续交付手机摄像头模组检测设备,新一代VCSEL模组检测设备实现批量出货,自主研发纳秒紫外激光器获得行业头部客户订单,超快激光钻孔设备正在客户处验证,预计年内获得订单。
研报对杰普特的重点分析方向是什么?
研报重点分析了杰普特光通信业务的毛利率提升及放量驱动盈利释放。公司光纤器件业务毛利率大幅提升22.39个百分点,光连接产品放量是主要驱动因素。MPO/MCC产品交付价值量同比增长超20倍,FAU产线生产直通率逐步上升,向大通道数高精度产品研发迈进。此外,公司激光器业务拓展至消费级激光雕刻机市场,激光/光学智能装备持续交付手机摄像头模组检测设备,新一代VCSEL模组检测设备实现批量出货,自主研发纳秒紫外激光器获得行业头部客户订单,超快激光钻孔设备正在客户处验证,预计年内获得订单。
当前光模块市场现状如何?
当前光模块市场处于景气度加速上行的阶段,AI基础设施建设加速落地,算力需求持续释放,推动CPO迈入规模化商用元年。MPO/MMC及FAU产品在AI数据中心的大规模部署需求显著增长。公司MPO/MCC产品交付价值量同比增长超20倍,FAU产线生产直通率逐步上升,向大通道数高精度产品研发迈进。此外,激光器业务拓展至消费级激光雕刻机市场,激光/光学智能装备持续交付手机摄像头模组检测设备,新一代VCSEL模组检测设备实现批量出货,自主研发纳秒紫外激光器获得行业头部客户订单,超快激光钻孔设备正在客户处验证,预计年内获得订单。
研报提示哪些风险?
研报提示的风险包括光模块发展不及预期、技术升级风险、供应链稳定性风险。光模块行业技术迭代迅速,若公司技术升级速度不及行业平均水平,可能影响市场竞争力。同时,供应链稳定性也是重要风险因素,原材料价格波动或供应链中断可能影响公司生产经营。此外,光模块市场需求变化也可能对公司业绩造成影响。