猜你想问
博源化工的核心竞争优势是什么?
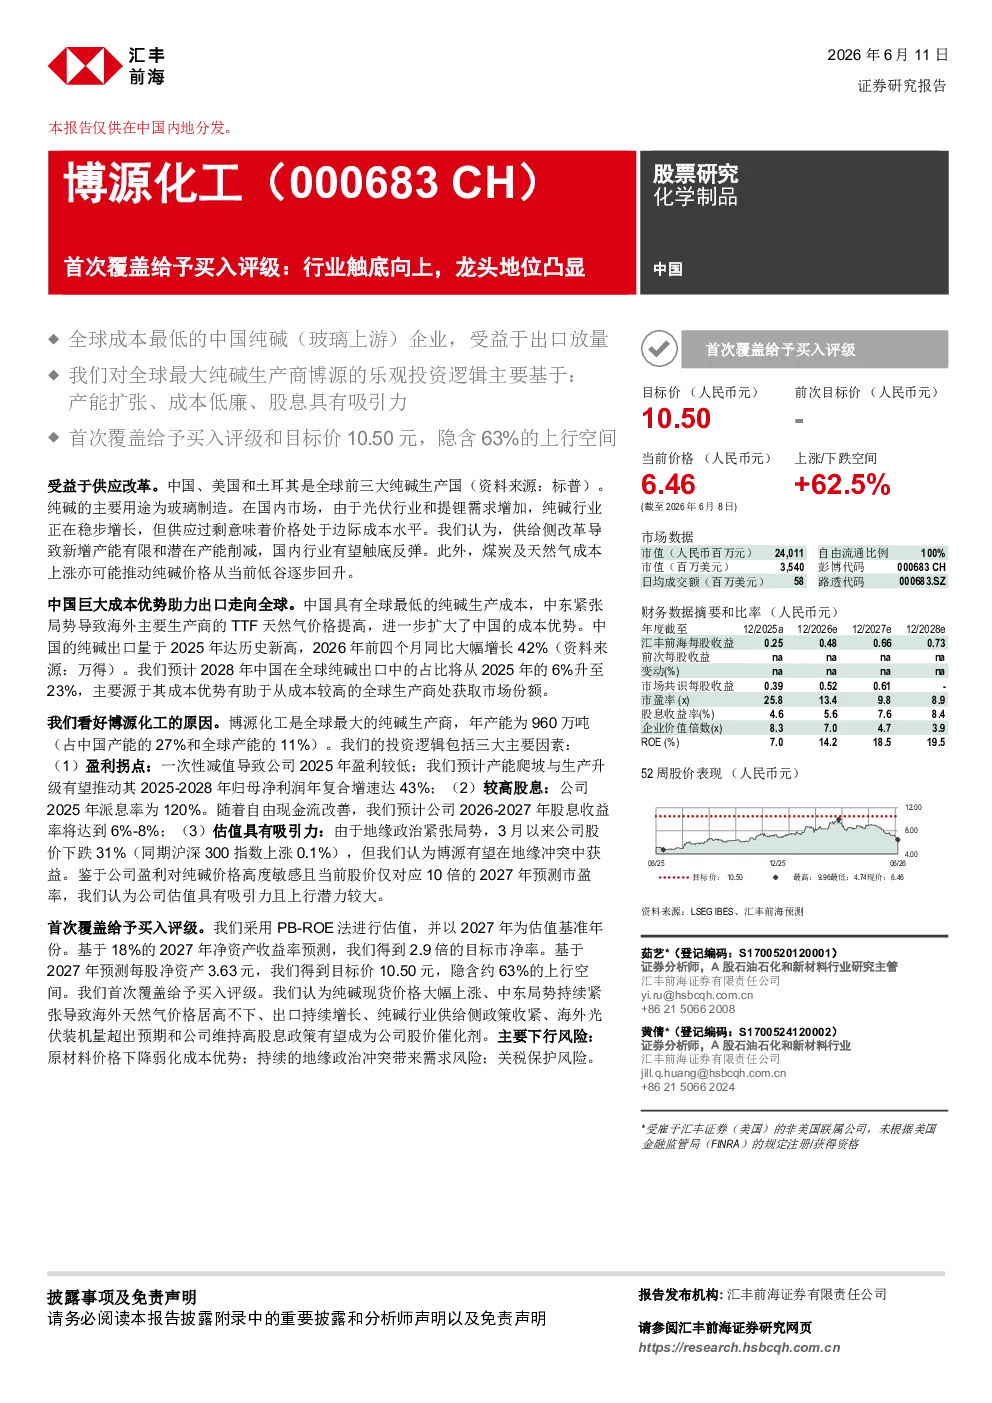
博源化工的核心竞争优势在于其全球最低的纯碱生产成本,主要得益于天然碱法工艺和丰富的原材料资源,使其现金成本优势达700元/吨以上。公司作为全球最大纯碱生产商,2026年产能预计达960万吨,占全球11%。此外,公司股息政策吸引,2025年派息率120%,预计2026-2027年股息收益率6%-8%
纯碱行业未来发展趋势如何?
中国纯碱行业正从国内供应转向出口驱动扩张,受益于供给侧改革,新增产能有限且存在潜在削减,预计触底反弹。2025年中国轻碱价格1187元/吨已低于边际成本,出口增长迅猛,2025年同比增80%,2028年中国全球出口占比将达23%。天然碱法厂商(尤其中国)在地缘紧张中成本优势或将扩大,价格有望温和复苏
本报告重点分析了博源化工的哪些方面?
本报告重点分析了博源化工的产能扩张、成本优势及股息政策三大投资逻辑。公司2026年产能预计960万吨,占中国27%。盈利预测显示2025-2028年归母净利润年复合增速43%,毛利率逐步回升至39%。同时关注纯碱价格敏感性,当前股价对应10倍2027年市盈率,估值具吸引力
当前纯碱市场状况如何?
当前纯碱市场处于边际成本支撑位,2025年中国轻碱价格1187元/吨低于边际成本。行业供给侧政策收紧,新增产能有限,预计价格逐步回升。出口增长显著,2025年同比增80%,2026年前四个月增42%,2028年全球出口占比将达23%。天然碱法工艺成本优势显著,尤其中国厂商有望扩大优势
本报告提示的主要风险有哪些?
主要风险包括原材料价格下降可能弱化成本优势;持续地缘政治冲突可能带来需求风险;关税保护政策可能影响出口。此外,公司盈利对纯碱价格高度敏感,需关注价格波动影响。估值方法采用PB-ROE法(目标价10.50元)及市盈率法交叉验证(目标价10.20元),需综合评估供需及成本因素
你可能感兴趣
半导体行业东风正劲,特色工艺龙头顺势而为;首次覆盖并给予买入评级
招商证券(香港)2020-10-22
首次覆盖,给予买入评级,风机龙头受益行业复苏,盈利增长提速
西部证券2017-12-27
贵州航空(A):被低估的锻造龙头;双增长引擎:航空发动机+燃气轮机。首次覆盖给予买入评级
美银证券2026-09-15
测试周期上行:行业扩张中持续增长,首次覆盖给予买入评级
美银美林2026-03-16
受益于行业新增“刚需”的代建龙头,首次覆盖给予“买入”
国泰君安证券2023-05-16
极兔速递首次覆盖:目标价75港币,给予“买入”评级
未知机构2025-01-05
基本面推动增长,政策支持仍在;首次覆盖给予“买入”评级
交银国际2015-12-02
穿过低谷,首次覆盖给予“买入”评级
国泰君安证券2020-12-30
首次覆盖给予“买入”评级:大气监测领域景气度提升,业绩、估值望迎双成长
公用事业西部证券2018-12-05
中信建投证券首次覆盖给予买入评级
招银国际2017-02-03