猜你想问
润泽科技中报核心数据有哪些?
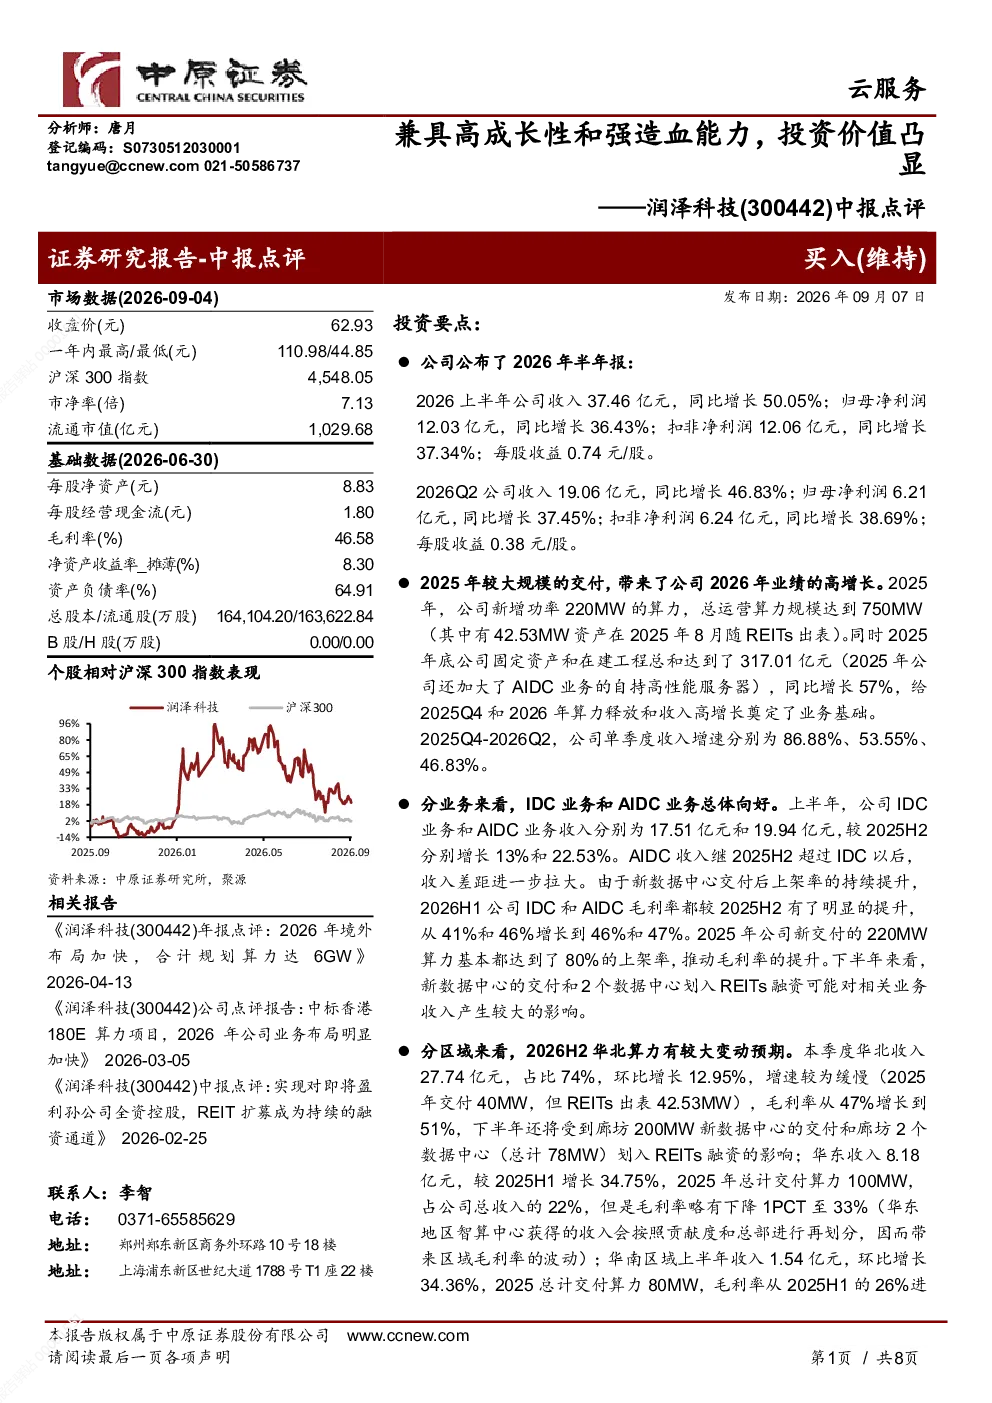
润泽科技2026年上半年收入37.46亿元,同比增长50.05%;归母净利润12.03亿元,同比增长36.43%。Q2收入19.06亿元,同比增长46.83%;归母净利润6.21亿元,同比增长37.45%。业绩高增长主要得益于2025年大规模交付带来的算力释放。IDC与AIDC业务收入分别为17.51亿元和19.94亿元,同比增长13%和22.53%。AIDC收入差距拉大,毛利率提升至47%。华北收入占比74%,华东增长34.75%,华南增长34.36%。经营活动现金流净额29.58亿元,预计全年超60亿元。三年期融资成本低至1.7%,累计获得超700亿元综合授信。
AI算力行业发展趋势如何?
AI应用需求快速增长,算力短缺凸显。阿里、腾讯资本开支大幅增长,字节跳动计划新建数据中心,国产大模型厂商调用量加大。行业竞争激烈,算力设备供给竞争加剧。国产大模型厂商对算力需求持续提升,推动行业快速发展。未来算力需求将持续增长,为相关企业带来发展机遇。
润泽科技报告重点分析了哪些业务方向?
报告重点分析了润泽科技的IDC与AIDC业务发展,算力布局规划,区域收入分布,以及客户结构改善情况。IDC与AIDC业务收入分别为17.51亿元和19.94亿元,同比增长13%和22.53%。AIDC收入差距拉大,毛利率提升至47%。华北收入占比74%,华东增长34.75%,华南增长34.36%。客户结构由单一客户拓展至互联网公司、云厂商、大模型公司,持续改善。
当前AI算力市场现状如何?
当前AI算力市场需求旺盛,但供给相对不足,行业竞争激烈。阿里、腾讯等互联网巨头大幅增加资本开支,新建数据中心。国产大模型厂商对算力需求持续提升,推动行业快速发展。算力设备供给竞争加剧,企业需要加强供应链建设,提升交付速度。AI应用场景不断拓展,为算力市场带来广阔空间。
润泽科技报告提示了哪些风险?
报告提示了AI应用推进不及预期、行业竞争加剧、客户现金流风险等风险因素。AI应用落地速度可能影响市场需求,行业竞争加剧可能导致价格压力。客户现金流风险需要关注,单一客户依赖可能带来经营风险。此外,算力设备供给竞争加剧,可能影响企业交付能力和盈利水平。