猜你想问
信披管理办法正式施行对银行理财行业有何影响?
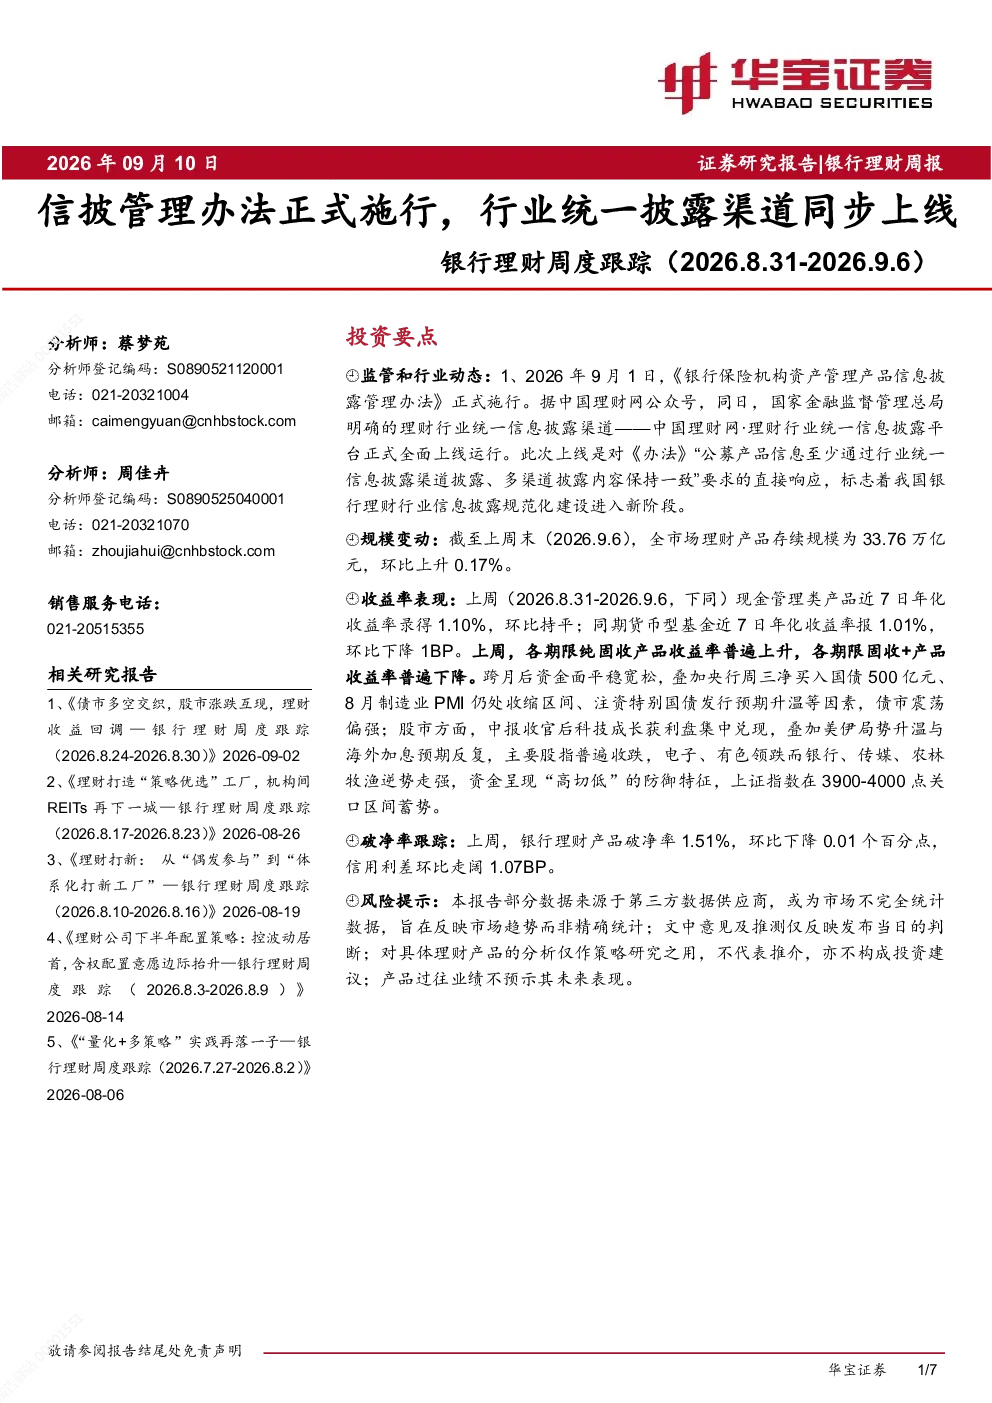
2026年9月1日,《银行保险机构资产管理产品信息披露管理办法》正式施行,同日中国理财网·理财行业统一信息披露平台上线。此举标志着银行理财行业信息披露规范化进入新阶段,32家理财公司、141家银行机构及41家托管机构已接入平台,当日披露近7000份公告、近6万条数据。该办法的实施将提升行业透明度,有助于投资者更全面地了解理财产品信息,促进市场公平竞争,但短期内可能增加机构合规成本,需关注其对产品定价和销售策略的潜在影响。
近期银行理财产品规模和收益率表现如何?
截至2026年9月6日,全市场理财产品存续规模为33.76万亿元,环比上升0.17%。现金管理类产品近7日年化收益率1.10%,环比持平;货币型基金1.01%,环比下降1BP。纯固收产品收益率普遍上升,固收+产品收益率普遍下降。债市震荡偏强,央行净买入国债500亿元,特别国债发行预期升温;股市主要股指收跌,科技成长获利盘兑现,美伊局势及海外加息预期影响下,资金呈现“高切低”防御特征,上证指数在3900-4000点区间蓄势。这些数据反映了当前市场资金流动和资产配置的动态变化。
银行理财产品的破净率及信用利差情况怎样?
银行理财产品破净率1.51%,环比下降0.01个百分点;信用利差环比走阔1.07BP。破净率与信用利差呈正相关,但需结合股债联动观察。若信用利差持续走扩或权益市场大幅调整,破净率或进一步承压。当前数据表明,信用风险有所上升,投资者需关注高信用等级产品的净值稳定性,同时需警惕市场波动对整体资产净值的影响。
未来银行理财行业发展趋势如何?
随着信息披露管理办法的施行和统一披露平台的上线,银行理财行业将进入更加规范化的发展阶段。未来,行业竞争将更加注重产品透明度和风险管理能力,机构需加强数据治理和合规建设。同时,投资者将受益于更透明的信息环境,能够更准确地评估产品风险和收益。长期来看,行业将向更加专业化、标准化的方向发展,产品创新和差异化竞争将成为关键。
本研报存在哪些风险提示?
本报告数据来源为第三方,非精确统计;意见及推测仅反映发布当日判断;分析仅作策略研究,不代表投资建议;过往业绩不预示未来表现。投资者在参考本报告时,需注意数据可能存在的误差,并结合自身风险承受能力进行决策。此外,市场环境瞬息万变,任何分析结论均需谨慎对待,不构成任何投资操作依据。