猜你想问
这份研报主要分析了哪些金银数据?
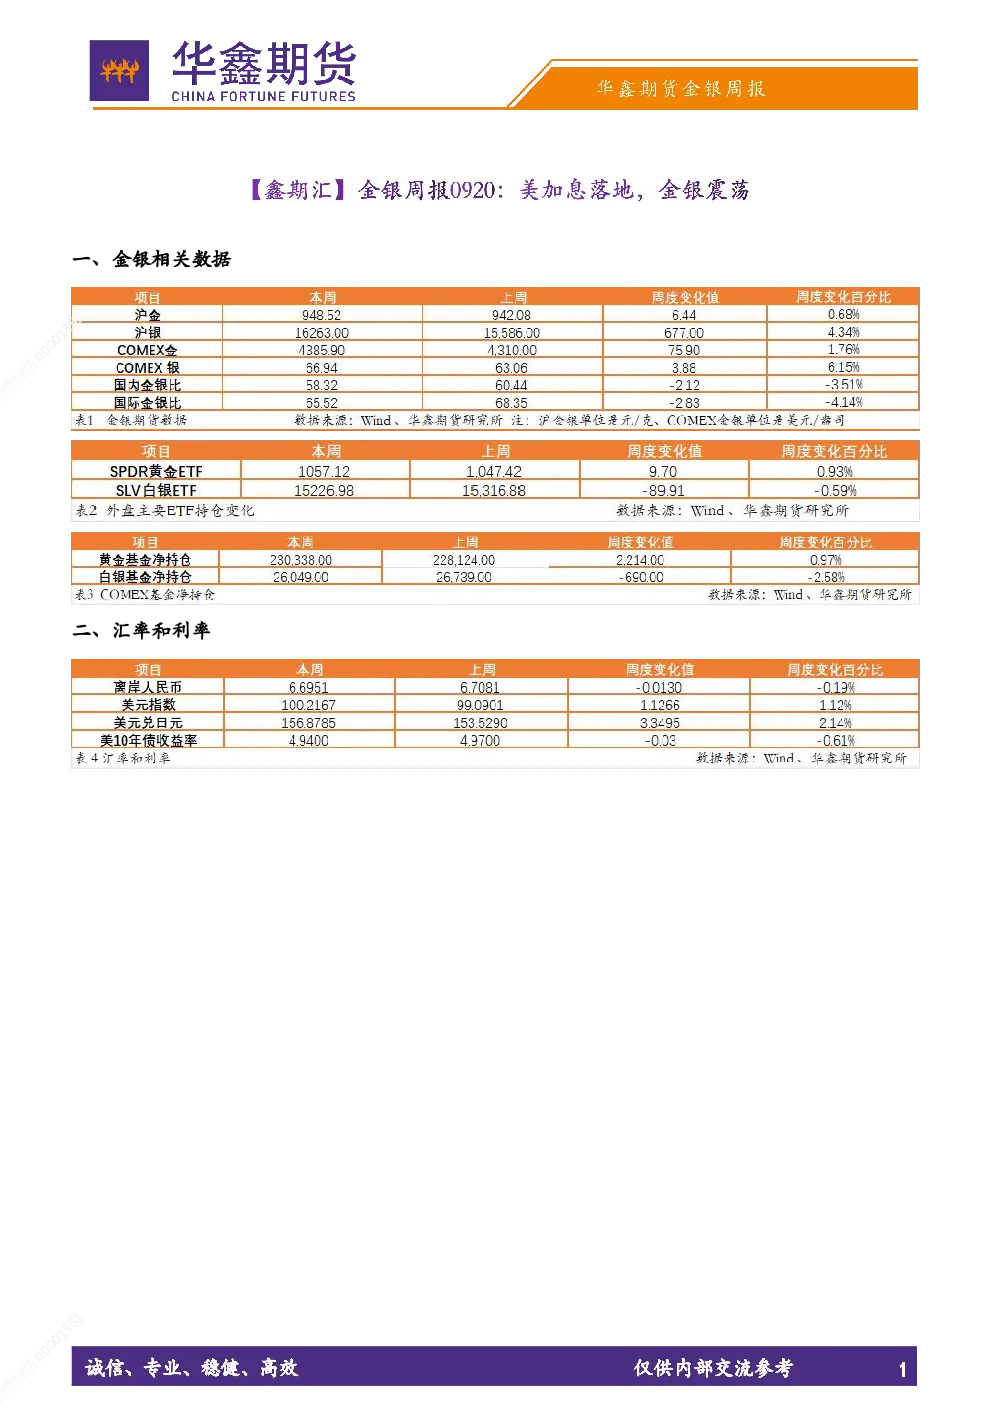
报告分析了上期所和COMEX的金银库存数据,以及国内外金银比、SPDR黄金ETF和SLV白银ETF的持仓情况。这些数据为理解贵金属市场动态提供了重要参考。
美联储加息对贵金属价格有何影响?
报告认为本轮加息偏向“预防式加息”,即年内两次加息后可能转为降息,主要受中东地缘冲突和AI基础设施建设通胀影响。沃什的政策对投资者更友好,回顾疫情后鲍威尔快速加息对大类资产造成利空,但市场已计价预期。
贵金属行业未来发展趋势如何?
报告指出贵金属价格整体偏震荡,短期关注中美谈判对美伊战争的影响,高油价缓解将减轻四季度通胀压力。黄金已计价年内两次加息,后续连续快速加息是唯一利空点。对10月美联储会议持乐观态度,但特朗普中期选举可能干预联储独立性。
当前贵金属市场处于什么状态?
本周贵金属价格整体偏震荡,市场更关注沃什的讲话而非加息本身。报告认为价格倾向于震荡偏强,可选择做多+卖看跌或虚值备兑看涨,维持对贵金属后市的积极看法。需注意中东地缘冲突和AI通胀等潜在风险因素。
投资贵金属需注意哪些风险?
报告强调信息来源公开资料,力求准确但无保证,不构成投资建议或推荐。需关注美联储政策转向、地缘政治冲突及通胀变化等风险。特朗普中期选举可能干预联储独立性,影响市场预期。投资决策需谨慎评估多重因素。
你可能感兴趣
金银相关数据、汇率和利率、库存及金银比等相关情况
金融华鑫期货2026-07-25
金银相关数据、汇率和利率及库存等研究
华鑫期货2026-07-09
金银相关数据、汇率和利率、库存及贵金属持仓相关情况
华鑫期货2026-10-12
汇率市场(港币等)分析及15年经济数据解读电话会议纪要
国金证券2016-01-20
汇率市场(港币等)分析及15年经济数据解读电话会议纪要
国金证券2020-02-11
化工行业:汇率变化及低库存支撑PTA、甲醇价格大幅上涨,关注产业链相关机会
基础化工国联证券2018-08-06
农银国际专题报告:美联储加息周期下港元利率及汇率分析
农银国际2022-06-02
【政策综述】关于国家鼓励新能源汽车充换电等基础设施建设的相关政策及实施成效分析
电气设备乘联会2025-06-12
美股与半导体等市场走势及相关个股分析
未知机构2026-08-18
黑色产业链日报:宏观炒作告一段落,建议关注LPR利率及库存数据
东海期货2020-02-20