猜你想问
国庆楼市成交数据具体表现如何?
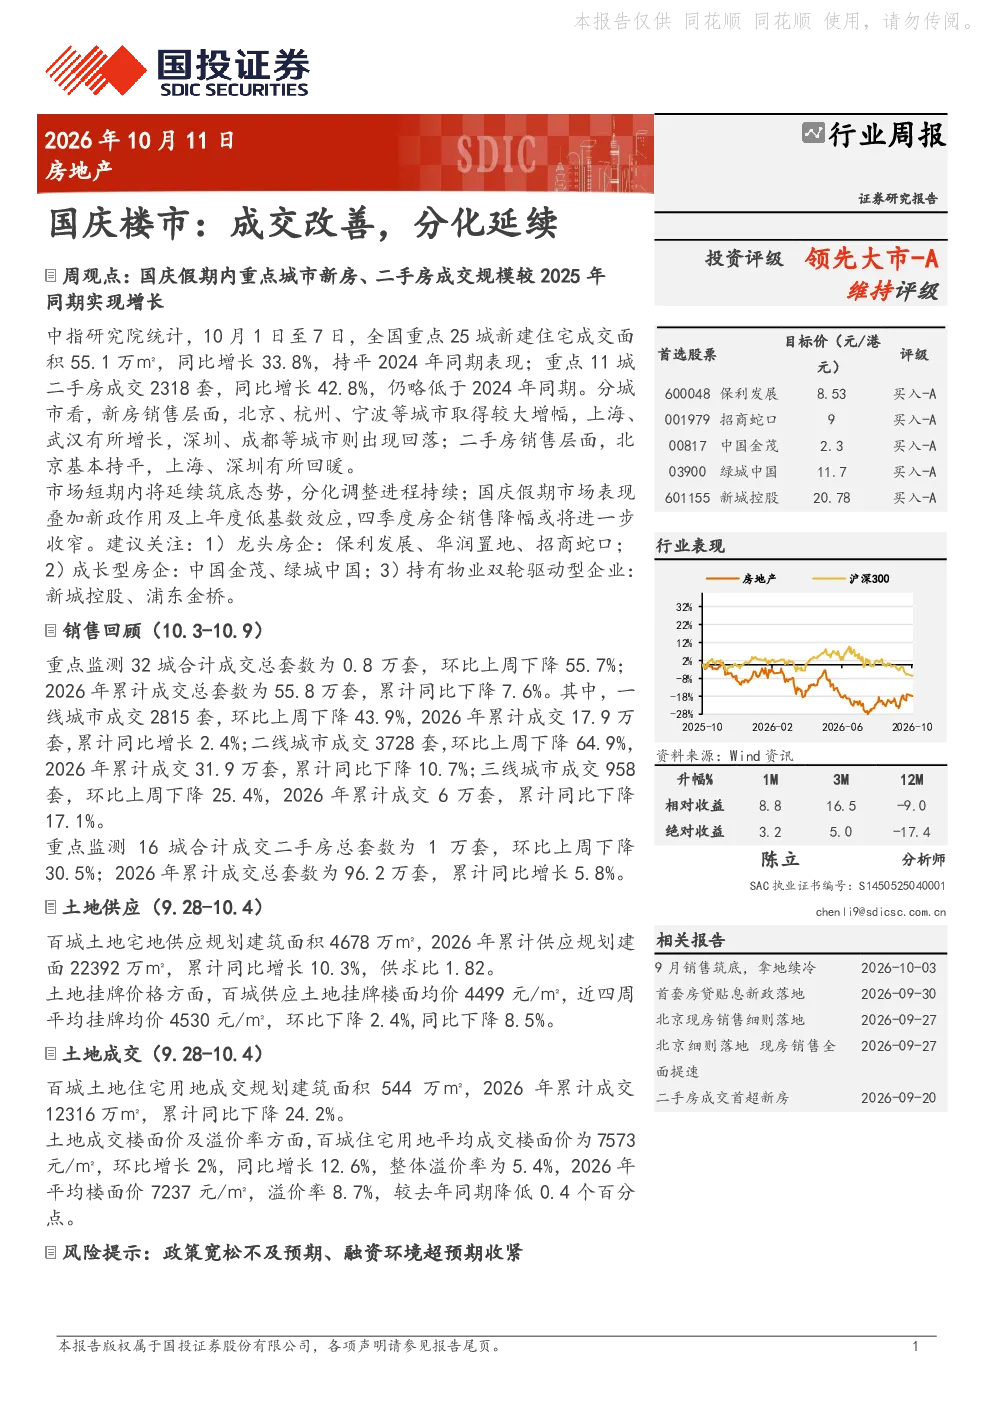
国庆假期期间,全国重点25城新建住宅成交面积55.1万㎡,同比增长33.8%,与2024年同期持平;重点11城二手房成交2318套,同比增长42.8%,略低于2024年同期。新房销售方面,北京、杭州、宁波等城市增幅较大,上海、武汉有所增长,深圳、成都则出现回落;二手房销售方面,北京基本持平,上海、深圳有所回暖。这表明市场短期成交有所改善,但城市间分化明显。
房地产行业未来发展趋势如何?
市场短期内将延续筑底态势,分化调整进程持续。国庆假期市场表现叠加新政作用及上年度低基数效应,预计四季度房企销售降幅或将进一步收窄。长期来看,行业集中度提升趋势明显,龙头房企凭借品牌和资金优势将更占优势,而中小房企面临更大挑战。同时,持有物业运营成为房企新的增长点,双轮驱动型企业更具发展潜力。
本报告重点分析了哪些方面?
本报告重点分析了国庆期间重点城市新房、二手房成交情况,包括成交规模、同比变化及城市分化表现。同时,报告还梳理了土地供应、土地成交数据,包括规划建筑面积、供求比、成交楼面价及溢价率等关键指标。此外,报告对市场短期走势、房企销售趋势及投资建议进行了分析,并提示了政策宽松不及预期、融资环境收紧等潜在风险。
当前房地产市场现状如何判断?
当前房地产市场短期内处于筑底阶段,成交规模较去年同期有所增长,但环比有所下降,显示市场仍需时间恢复。城市间分化明显,一线城市表现相对稳健,二线城市面临较大压力,三线城市虽降幅收窄但总量仍低。土地市场方面,整体供求比处于较高水平,但成交规模同比下降,溢价率有所回落,显示市场信心尚未完全恢复。
本报告提示了哪些风险?
本报告提示了两个主要风险:一是政策宽松不及预期,若刺激政策效果不明显,市场可能继续承压;二是融资环境超预期收紧,若银行信贷政策收紧,房企资金链压力可能加剧,影响市场销售和投资信心。此外,行业集中度提升可能导致中小房企生存空间进一步压缩,需密切关注。
你可能感兴趣
房地产行业周报:9月百强房企销售环比改善,国庆楼市分化明显
房地产德邦证券2023-10-09
房地产行业第40周周报:国庆假期成交同比提升三成,市场热度分化延续
房地产信达证券2023-10-08
房地产行业周报:房地产行业:成交仍有压力,假期楼市分化明显
房地产金融街证券2025-10-22
房地产行业周报:楼市成交急速恢复,板块调整延续
房地产山西证券2013-03-03
房地产行业研究周报:新房成交同环比改善,明年楼市坚持因城施策
房地产中泰证券2023-12-30
房地产行业跟踪周报:新房成交环比改善,北京发布楼市新政
房地产东吴证券2024-07-02
房地产行业周报:市场成交环比持续改善,多地继续出台稳楼市政策
房地产中泰证券2020-02-29
房地产行业跟踪周报:周度成交改善,政治局会议再提稳楼市
房地产东吴证券2025-03-03
房地产行业研究周报:央地多举措推进楼市止跌回稳,二手房同比成交改善
房地产中泰证券2024-10-06
房地产行业周报:全国多地继续推出楼市支持政策,二手房成交同比改善
房地产中泰证券2024-07-08