猜你想问
这份研报主要分析了哪些内容?
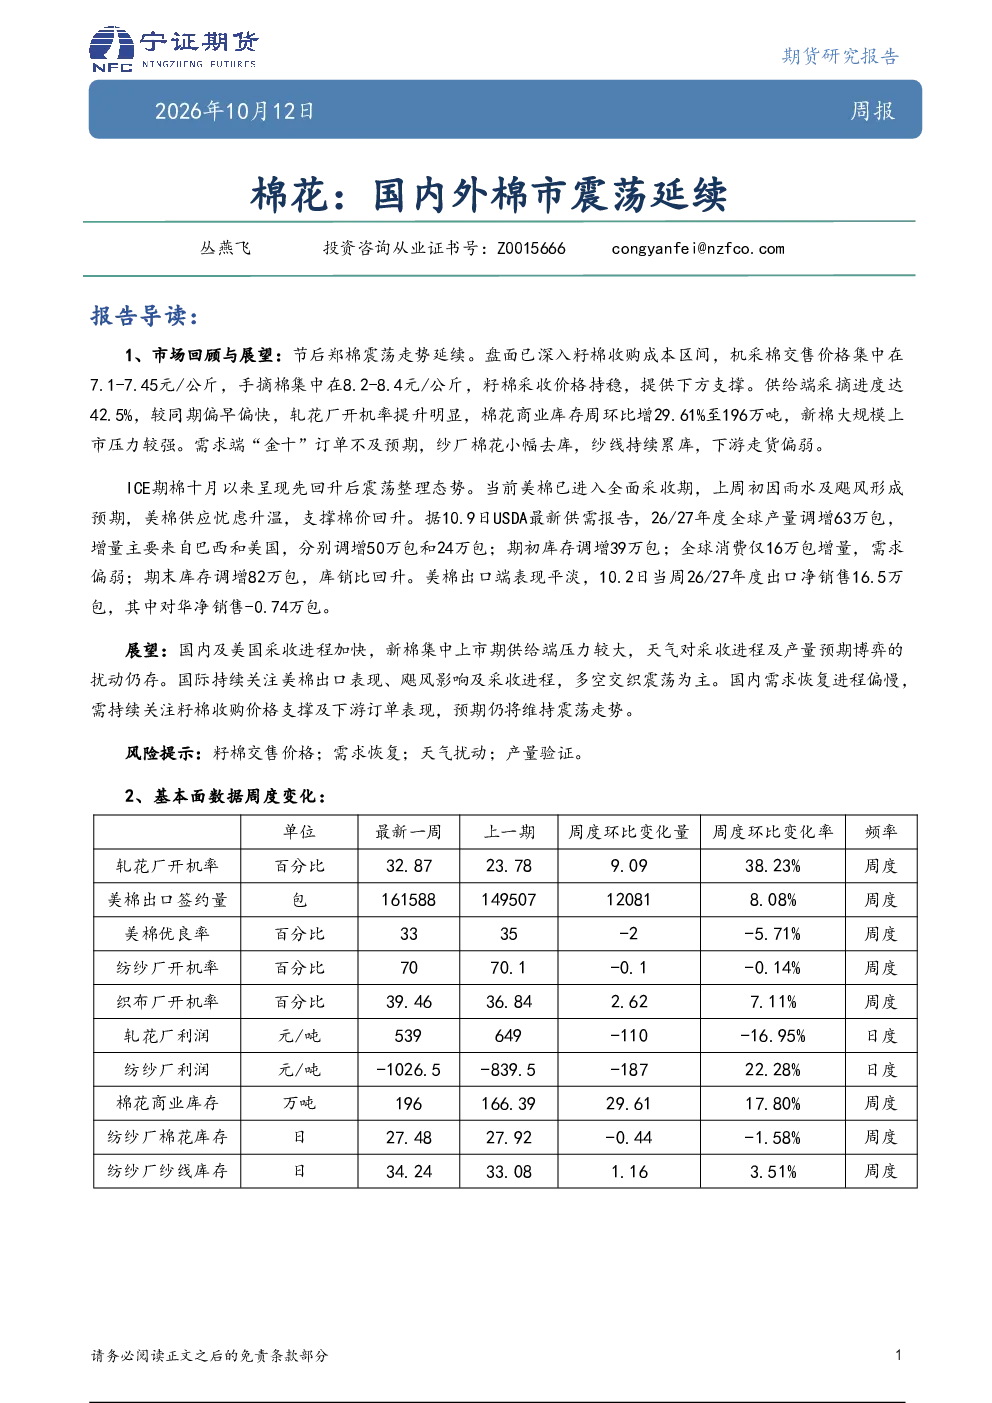
这份研报主要分析了国内外棉市的震荡走势。国内方面,郑棉呈现震荡走势,价格接近籽棉收购成本区间,机采棉和手摘棉交售价格分别在7.1-7.45元/公斤和8.2-8.4元/公斤,籽棉采收价格持稳。供给端采摘进度达42.5%,轧花厂开机率提升,棉花商业库存周环比增29.61%至196万吨,新棉大规模上市压力较强。需求端“金十”订单不及预期,纱厂棉花小幅去库,纱线持续累库,下游走货偏弱。国际方面,ICE期棉十月以来先回升后震荡整理,美棉进入全面采收期,USDA最新供需报告显示全球产量调增63万包,期末库存调增82万包,库销比回升,美棉出口表现平淡。研报展望了国内及美国采收进程加快带来的供给压力,以及国际市场美棉出口、飓风影响及采收进程的多空交织震荡。国内需求恢复进程偏慢,需关注籽棉价格支撑及下游订单表现。
棉花行业未来发展趋势如何?
棉花行业未来发展趋势呈现多空交织的震荡态势。供给端,国内及美国采收进程加快,新棉集中上市将导致库存增加,带来较大压力。天气因素对采收及产量预期存在博弈空间。需求端,国内“金十”订单不及预期,纱厂棉花小幅去库,纱线持续累库,下游走货偏弱,恢复进程偏慢。国际市场方面,美棉出口表现平淡,USDA报告显示全球产量及期末库存均调增,库销比回升,供应忧虑短暂支撑棉价,但需求偏弱。整体来看,棉花价格预计仍将维持震荡走势,需持续关注籽棉收购价格支撑及下游订单表现。
研报重点分析了哪些方向?
研报重点分析了国内外棉市的供需平衡及价格走势。国内方面,重点关注了籽棉收购成本区间、棉花商业库存变化、新棉采摘进度及轧花厂开机率等供给端数据,以及下游纱厂棉花库存及走货情况等需求端数据。国际方面,重点分析了ICE期棉价格走势、美棉采收进度、USDA供需报告调整、美棉出口表现及飓风影响等关键因素。同时,研报还展望了未来国内外棉花市场的供给压力、需求恢复进程及价格预期,并提示了籽棉交售价格、需求恢复、天气扰动、产量验证等风险因素。
当前棉花市场处于什么状态?
当前棉花市场处于国内外供给压力与需求恢复缓慢的多空交织震荡状态。国内方面,郑棉价格接近籽棉收购成本区间,籽棉采收价格持稳但采摘进度较快,轧花厂开机率提升导致棉花商业库存大幅增加,新棉大规模上市压力较强。需求端,“金十”订单不及预期,纱厂棉花小幅去库但纱线持续累库,下游走货偏弱。国际方面,ICE期棉价格震荡整理,美棉进入全面采收期,USDA报告显示全球产量及期末库存均调增,美棉出口表现平淡。整体来看,国内外棉花市场均面临供给增加和需求恢复缓慢的挑战,价格预计维持震荡走势。
研报提示了哪些风险?
研报提示了棉花市场面临的主要风险包括籽棉交售价格波动、需求恢复不及预期、天气因素扰动以及产量验证不确定性。籽棉交售价格是支撑棉价下方的关键因素,若价格大幅下跌可能影响棉农交售积极性。需求端恢复进程偏慢,若下游订单持续疲软可能进一步加剧棉花库存压力。天气因素如恶劣天气可能影响棉花采收进度及产量预期,带来市场波动。此外,USDA报告调增全球产量及期末库存,若实际产量验证高于预期可能对棉价形成压力。这些因素均需持续关注,以评估棉花市场的潜在风险。