猜你想问
这份研报主要分析了什么内容?
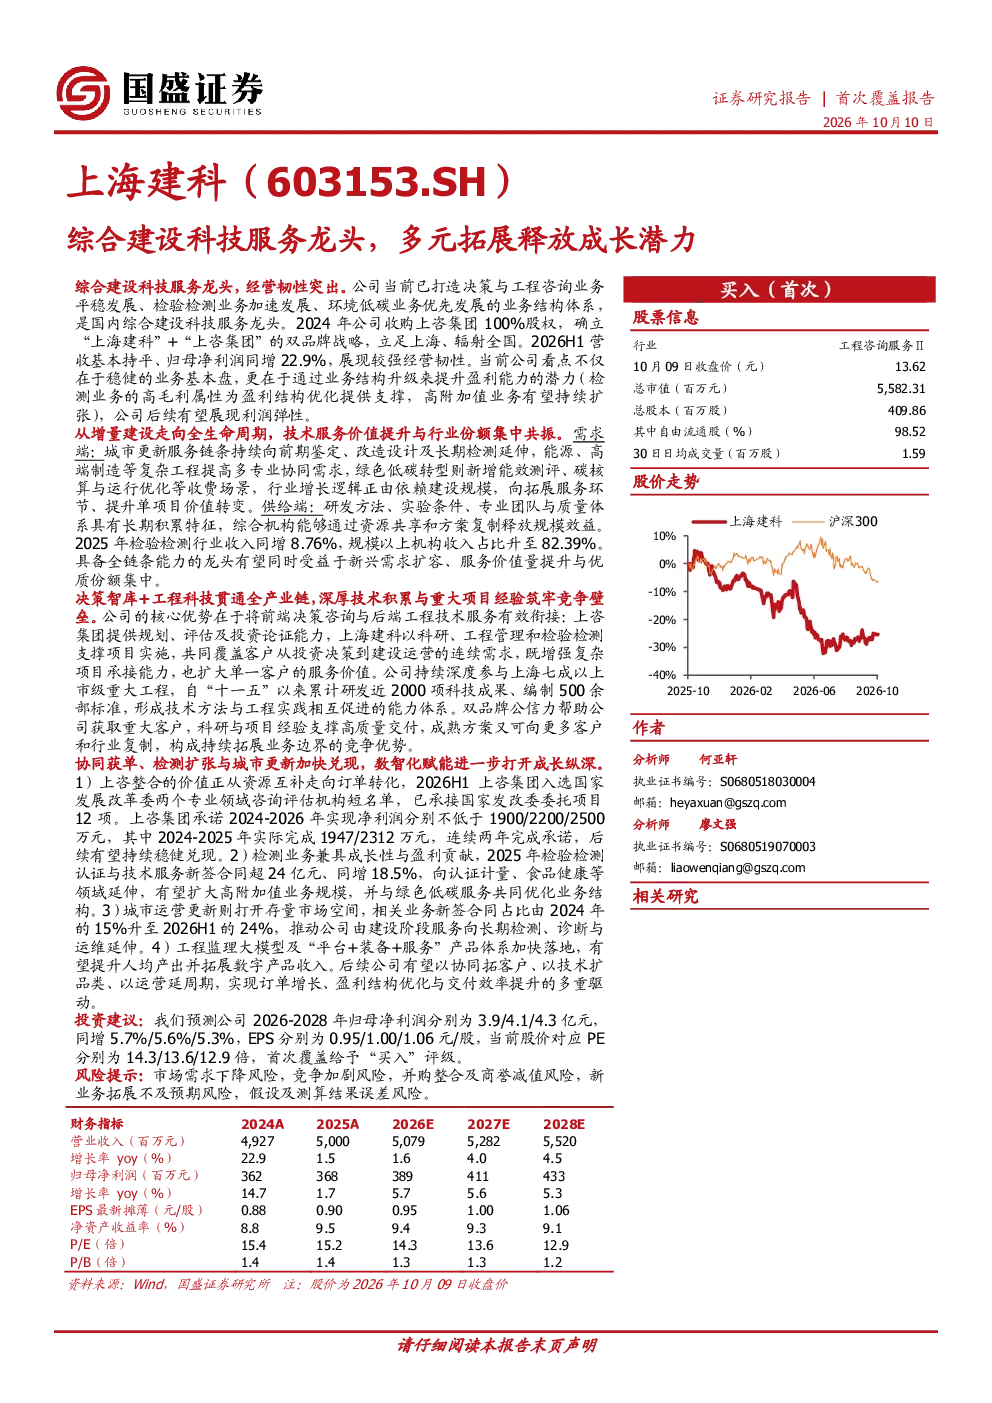
这份研报主要分析了上海建科作为国内综合建设科技服务龙头的业务结构、发展战略和成长潜力。报告指出公司已形成决策与工程咨询、检验检测、环境低碳业务结构,通过收购上咨集团确立品牌战略,展现较强经营韧性。核心看点在于稳健的业务基本盘和通过业务结构升级提升盈利能力的潜力,检测业务的高毛利属性为盈利结构优化提供支撑,高附加值业务有望持续扩张。
当前建设科技服务行业的发展趋势如何?
当前建设科技服务行业正从依赖建设规模向拓展服务环节、提升单项目价值转变。需求端呈现城市更新服务链条延伸、能源高端制造等多专业协同需求增加、绿色低碳转型新增能效测评等收费场景等特征。供给端,研发方法、专业团队等长期积累的综合机构通过资源共享和方案复制释放规模效益,规模以上机构收入占比提升。具备国链条能力的龙头有望受益于新兴需求扩容、服务价值量提升与优质份额集中。
报告重点分析了上海建科的哪些竞争优势?
报告重点分析了上海建科的核心竞争优势在于前端决策咨询与后端工程技术服务有效衔接。上咨集团提供规划、评估及投资论证能力,上海建科以科研、工程管理和检验检测支撑项目实施,共同覆盖客户从投资决策到建设运营的连续需求。公司持续深度参与上海七成以上市级重大工程,自“十一五”以来累计研发近2000项科技成果、编制500余部标准,形成技术方法与工程实践相互促进的能力体系。
根据报告,当前市场现状如何判断?
根据报告,当前市场现状表现为建设科技服务行业向高附加值、高服务环节转型,综合机构凭借长期积累的研发方法、专业团队和质量体系通过资源共享释放规模效益。规模以上机构收入占比提升,龙头企业在新兴需求扩容、服务价值量提升与优质份额集中方面具有优势。上海建科作为行业龙头,通过收购上咨集团确立品牌战略,展现较强经营韧性,检测业务高毛利属性为盈利结构优化提供支撑。
研报提示了哪些主要风险?
研报提示的主要风险包括市场需求下降风险,竞争加剧风险,并购整合及商誉减值风险,新业务拓展不及预期风险,以及假设及测算结果误差风险。这些风险需关注,但研报未对投资涨跌或买入卖出时机做出判断。