猜你想问
Paycom Software研报核心内容是什么?
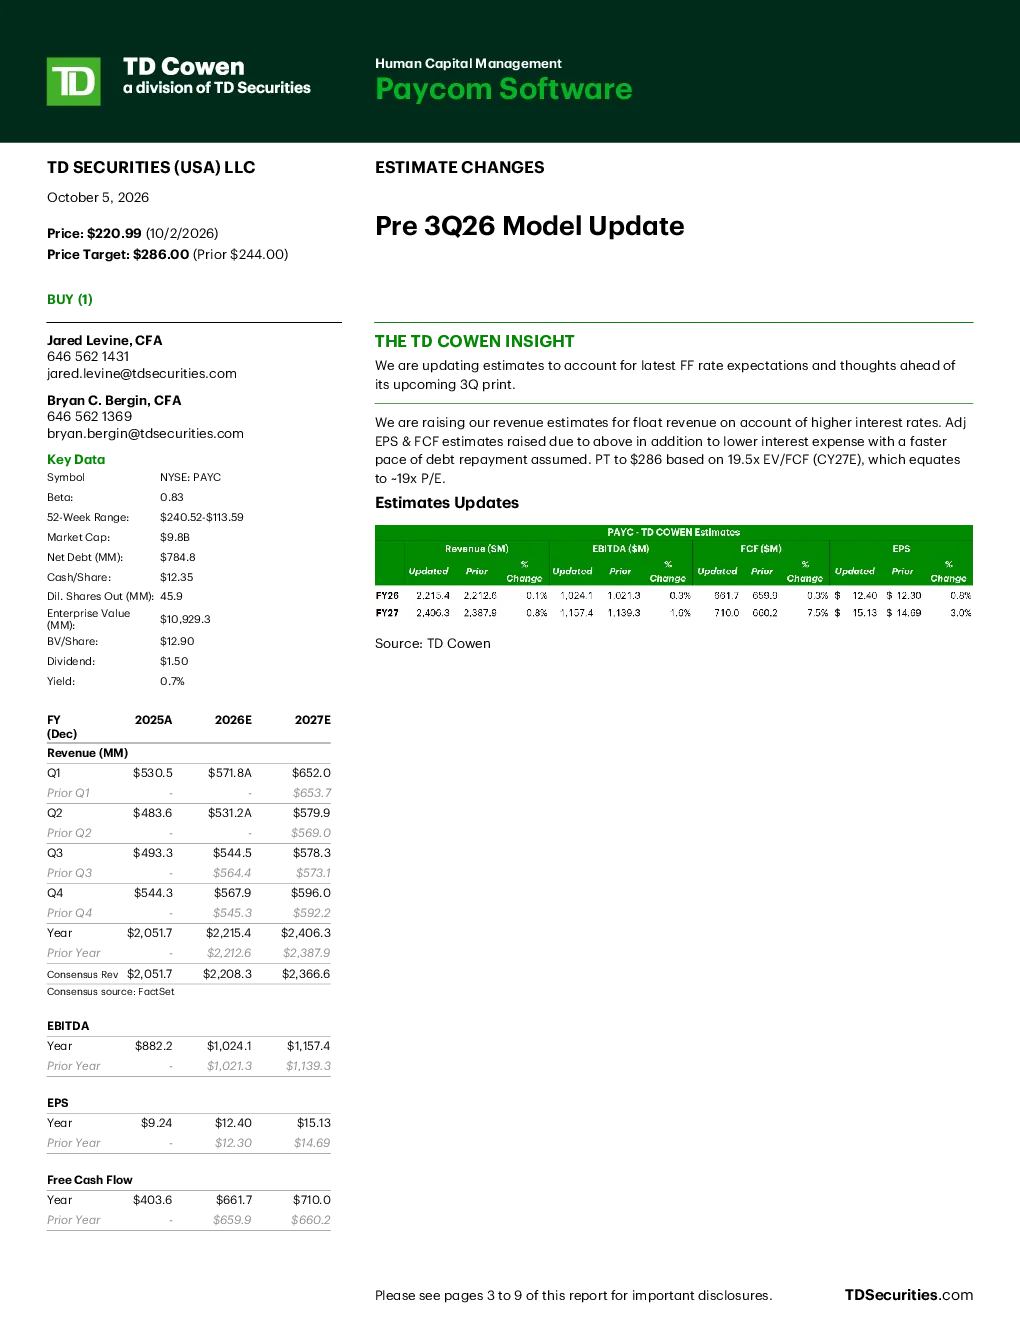
Paycom Software研报指出,该公司是美国领先的中小企业人力资本管理软件提供商,具有高水平的经常性收入和稳健盈利能力。分析师认为,公司在产品与客户支持方面的持续投入及市场策略调整,将推动未来几年实现双位数增长,并提升自由现金流预期。报告强调了其产品创新与客户服务优势,以及市场中的领先地位。
人力资本管理软件赛道发展趋势如何?
人力资本管理软件赛道正经历数字化转型加速,中小企业对集成化、智能化管理工具的需求持续增长。Paycom作为行业领先者,通过持续的产品研发与市场拓展,巩固了其竞争优势。未来,市场整合与技术创新将持续驱动行业增长,但竞争加剧可能带来价格压力。
研报重点分析了哪些方面?
研报重点分析了Paycom的财务表现、增长驱动因素及估值方法。报告显示,公司2026年营收预期增长8.0%,调整后EBITDA利润率达46.2%。分析师采用EV/FCF和P/E模型进行估值,目标价286.00美元基于19.5倍的EV/FCF。此外,研报还探讨了新功能上线、销售办公室开设等催化剂因素。
当前人力资本管理软件市场状况如何?
当前人力资本管理软件市场呈现集中度提升趋势,头部企业如Paycom凭借技术积累和品牌效应占据主导地位。中小企业对成本效益与功能全面性的需求日益突出,推动软件供应商提供更灵活的订阅模式。同时,宏观经济波动、行业竞争及技术创新是市场面临的主要挑战。
研报提示了哪些风险因素?
研报提示的主要风险包括:宏观经济放缓可能抑制人力资本管理需求;行业竞争加剧或导致价格压力;技术创新需持续投入以保持领先;监管政策变化可能影响业务合规性。这些因素需关注,但报告认为Paycom凭借其产品创新和客户支持优势,仍具备可持续增长潜力。
你可能感兴趣
202010-甲子光年智库-创新与技术无处不在——人力资源管理数字化与最佳实践案例研究_甲子光年智库20201016_Final
信息技术甲子光年2020-10-01
夯实基础,寻求突破-——2016年中国区域性银行人力资源管理趋势
金融德勤2016-12-28
IT 如何改变中国的工资处理和人力资源管理
信息技术ASIA BRIEFING2016-04-19
VITARA参考指南:人力资源管理
信息技术经济合作与发展组织2024-09-18
2025年人力资源管理监测报告
金融麦肯锡2025-06-01
人力资源管理中的人工智能:经验主义的局限
ILO2025-11-11
同心守‘沪’,HR在行动——2022年企业抗疫复工人力资源管理实践调研报告
公用事业智享会2022-05-30
中企出海:人力资源管理数据合规白皮书(2024版)
文化传媒北森&汉坤2024-01-01
建筑企业管理专刊:人力资源管理篇
建筑建材和君咨询建筑事业部2025-04-01
智慧人力,引领未来——2024生成式AI赋能人力资源管理研究报告
信息技术智享会&上海外服2024-10-12