猜你想问
OCIC 和 OTIC 的 3Q 更新主要说明了什么?
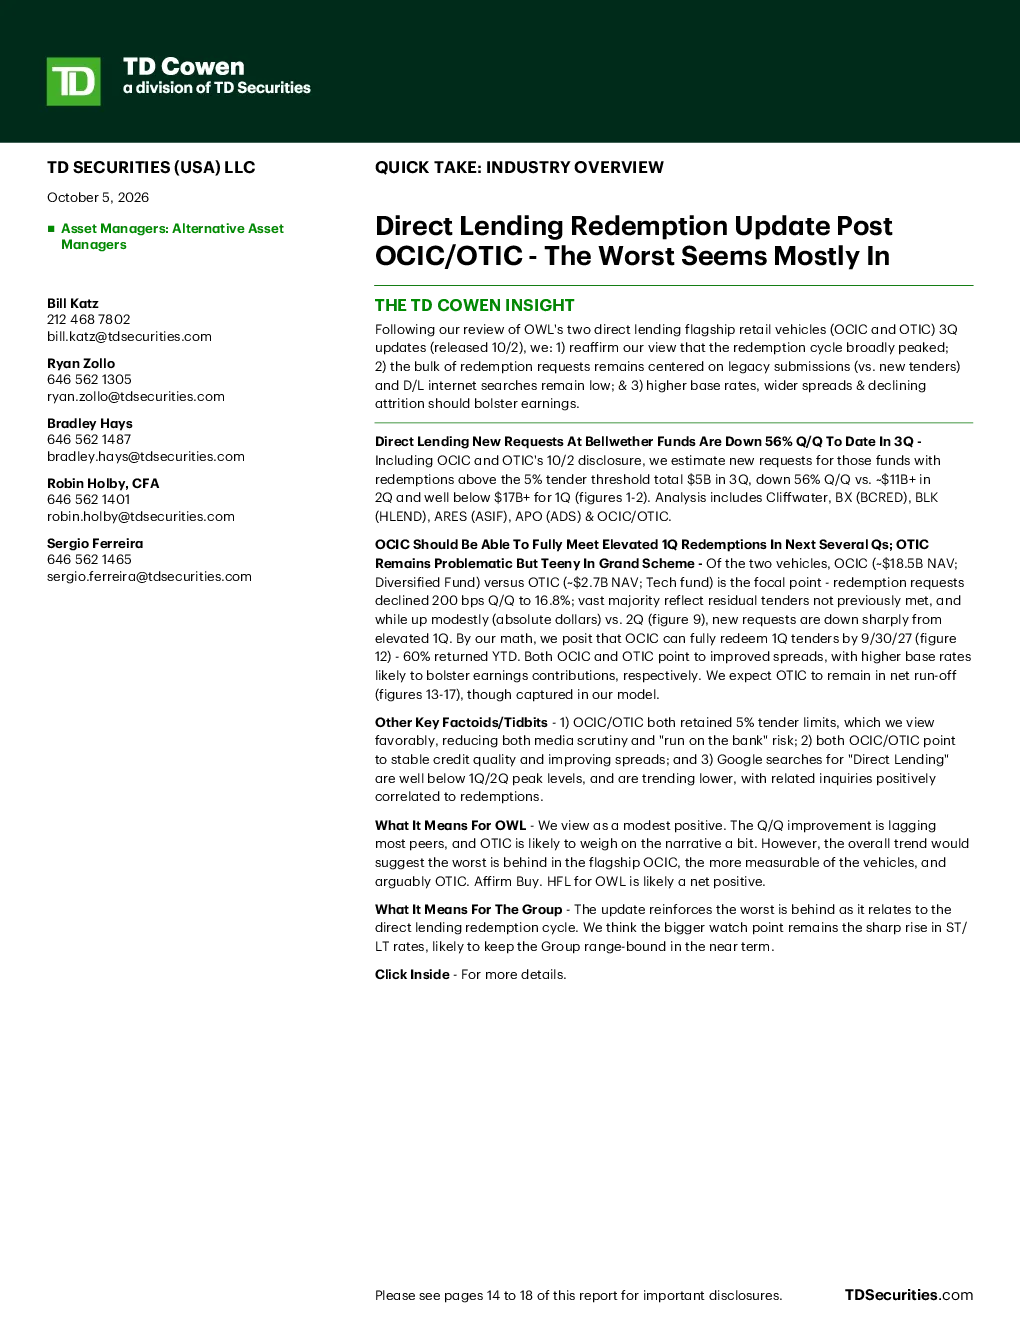
TD Cowen 分析了 OWL 的两只直接借贷旗舰零售车辆 OCIC 和 OTIC 的 3Q 更新,指出赎回周期已大致达到顶峰。截至 3Q,OCIC 和 OTIC 等基金的赎回新请求环比下降 56%,至 50 亿美元,远低于 2Q 的 110 亿美元以上和 1Q 的 170 亿美元以上。OCIC 应能在未来几个季度内完全满足 1Q 的赎回请求,而 OTIC 仍然存在问题,但在整体范围内微不足道。OCIC 和 OTIC 都指出利差有所改善,更高的基准利率可能会提高收益贡献。此外,OCIC/OTIC 都保留了 5% 的赎回限制,这对 OWL 来说是积极的,因为它减少了媒体关注和“银行挤兑”风险。OCIC/OTIC 都指出信用质量稳定且利差正在改善。谷歌搜索“直接借贷”的次数远低于 1Q/2Q 的峰值水平,且呈下降趋势,相关查询与赎回请求呈正相关。对于 OWL 来说,这是一个适度积极的信号。环比改善落后于大多数同行,OTIC 可能会对叙事产生一定影响。然而,整体趋势表明,旗舰 OCIC 的最坏情况已经过去,而 OTIC 也同样如此。该更新证实了直接借贷赎回周期最坏的情况已经过去。
直接借贷赛道目前的发展趋势如何?
直接借贷赛道目前呈现赎回周期见顶的积极趋势。分析显示,OCIC 和 OTIC 等基金的赎回新请求环比大幅下降 56%,至 50 亿美元,远低于前期高点。利差有所改善,信用质量稳定,且互联网搜索热度持续下降。尽管环比改善落后于部分同行,但旗舰 OCIC 的最坏情况已过,整体趋势对赛道而言是积极的。更高的基准利率可能进一步提升收益贡献,而 5% 的赎回限制有效降低了风险暴露和媒体关注。不过,短期利率急剧上升仍是潜在风险因素,可能对行业短期发展造成一定限制。
报告中 OCIC 和 OTIC 的关键分析点有哪些?
报告中 OCIC 和 OTIC 的关键分析点包括:赎回周期已大致达到顶峰,大部分赎回请求集中在传统提交而非新投标;OCIC 应能在未来几个季度内完全满足 1Q 的赎回请求,而 OTIC 存在问题但影响微不足道;利差有所改善,更高的基准利率可能提高收益贡献;保留了 5% 的赎回限制,减少了媒体关注和“银行挤兑”风险;信用质量稳定且利差正在改善;谷歌搜索“直接借贷”热度持续下降,与赎回请求呈正相关。这些分析点共同证实了直接借贷赎回周期最坏的情况已经过去。
当前市场对直接借贷行业的整体判断是什么?
当前市场对直接借贷行业的整体判断是积极且趋于稳定的。旗舰 OCIC 的赎回周期最坏情况已过,OTIC 问题微不足道,整体趋势表明行业正逐步走出困境。利差改善、信用质量稳定以及赎回限制的保留,都为行业提供了支撑。尽管互联网搜索热度仍低于峰值,但相关查询与赎回请求的正相关性减弱,显示出市场情绪的稳定。然而,短期利率急剧上升仍是潜在风险,可能对行业短期发展造成一定限制。总体而言,行业正进入一个相对平稳的发展阶段。
研报提示的直接借贷行业风险有哪些?
研报提示的直接借贷行业风险主要集中在短期利率急剧上升方面。虽然报告证实了赎回周期最坏的情况已经过去,但更高的基准利率可能限制行业的短期发展空间。此外,OTIC 仍存在一定问题,尽管影响微不足道,但可能对市场叙事产生一定影响。其他风险因素包括宏观经济波动可能导致的信用质量变化,以及市场情绪的突然转变可能引发的赎回压力。不过,报告中提到的利差改善、信用质量稳定以及赎回限制的保留,都为行业提供了缓冲和支撑,降低了这些风险的实际影响。