猜你想问
这份研报主要分析了哪些内容?
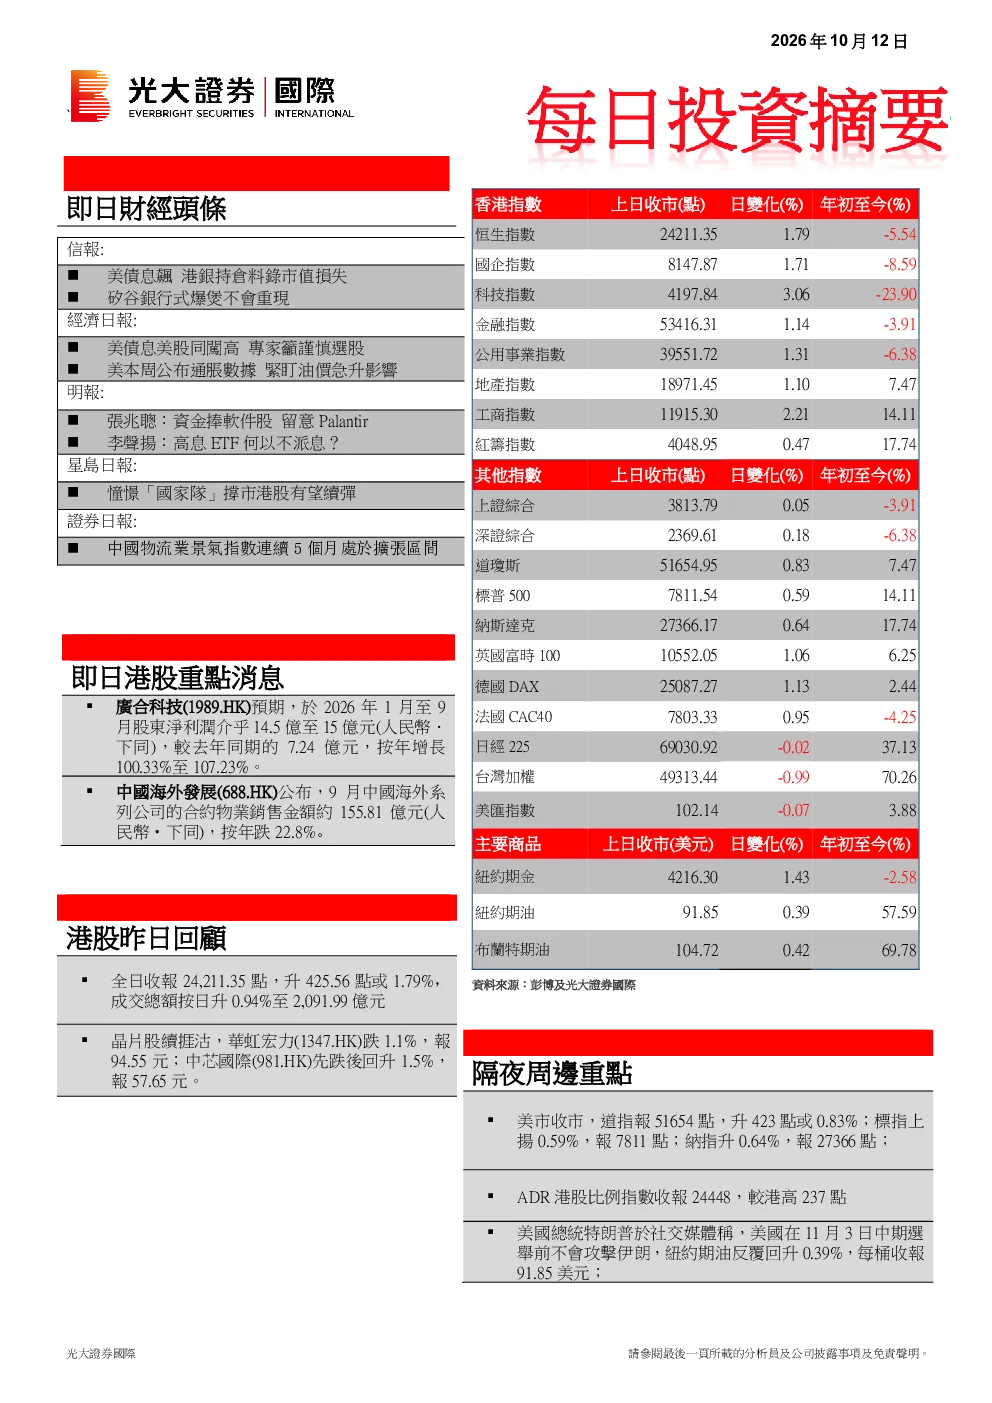
这份研报主要分析了港股市场回顾与技术分析,以及药明康德的增长趋势分析。港股市场方面,报告回顾了昨日港股收盘情况,并进行了技术分析,指出指数在经历沽压后重拾反弹动力,但需关注AI板块在大型配股后的集资压力。短期来看,24,000点由阻力位转化为支持关口,预计指数将在24,000点至24,500点区间运行。药明康德方面,报告分析了公司上半年表现强劲,收入同比增长38.9%,股息同比增长33.7%,毛利率大幅提升至53.2%。业务板块方面,化学业务收入同比增长53.3%,寡核苷酸和多肽等新分子种类业务收入同比增长44.3%,测试业务和生物学业务也实现稳健增长。公司现金流健康,经营活动所得现金净额同比增长31.8%,在手订单达到664.3亿港元。管理层上调2026年业绩指引,整体收入预期在585亿至605亿港元,持续经营业务收入增速由18%–22%上调至35%–39%,全年经调整自由现金流预期在135亿至145亿港元。
港股市场近期的发展趋势如何?
港股市场近期的发展趋势显示,指数在经历沽压后重拾反弹动力,但反弹过程中仍需关注AI板块在大型配股后的集资压力。技术分析指出,24,000点由阻力位转化为支持关口,预计指数将在24,000点至24,500点区间运行。成交总额为2,091.99亿港元,显示出市场的活跃度。整体来看,港股市场在短期内的表现较为积极,但仍需密切关注市场动态和潜在风险因素。投资者应结合技术分析和基本面分析,谨慎评估市场走势。
药明康德的业务板块有哪些亮点?
药明康德的业务板块亮点主要体现在以下几个方面:化学业务收入同比增长53.3%,达到249.86亿港元,其中小分子工艺研发和生产表现突出;寡核苷酸和多肽等新分子种类(TIDES)业务收入同比增长44.3%,达到72.6亿港元;测试业务和生物学业务分别实现31.5%和11.2%的稳健增长。这些数据显示药明康德在多个业务板块均取得了显著的增长,特别是在新分子种类业务方面表现突出。公司毛利率大幅提升至53.2%,主要得益于生产工艺优化和临床后期及商业化项目增长。公司现金流健康,经营活动所得现金净额同比增长31.8%,在手订单达到664.3亿港元,显示出公司的强劲增长势头和良好的发展前景。
当前港股市场的市场现状如何?
当前港股市场的市场现状显示,指数在经历沽压后重拾反弹动力,但反弹过程中仍需关注AI板块在大型配股后的集资压力。技术分析指出,24,000点由阻力位转化为支持关口,预计指数将在24,000点至24,500点区间运行。成交总额为2,091.99亿港元,显示出市场的活跃度。整体来看,港股市场在短期内的表现较为积极,但仍需密切关注市场动态和潜在风险因素。投资者应结合技术分析和基本面分析,谨慎评估市场走势。市场短期内呈现出反弹态势,但长期发展仍需关注宏观经济环境和政策变化等因素。
研报中有哪些风险提示?
研报中提示的风险主要集中在以下几个方面:港股市场方面,需关注AI板块在大型配股后的集资压力,这可能对市场情绪和指数走势产生影响。药明康德方面,虽然公司业绩表现强劲,但仍需关注行业竞争加剧和市场环境变化等因素对公司业绩的潜在影响。此外,公司管理层上调2026年业绩指引,虽然显示出公司的信心,但也增加了市场对公司能否达到预期目标的关注。投资者在关注公司业绩增长的同时,也应关注潜在的风险因素,谨慎评估投资风险。