猜你想问
存单价格回落的根本原因是什么?
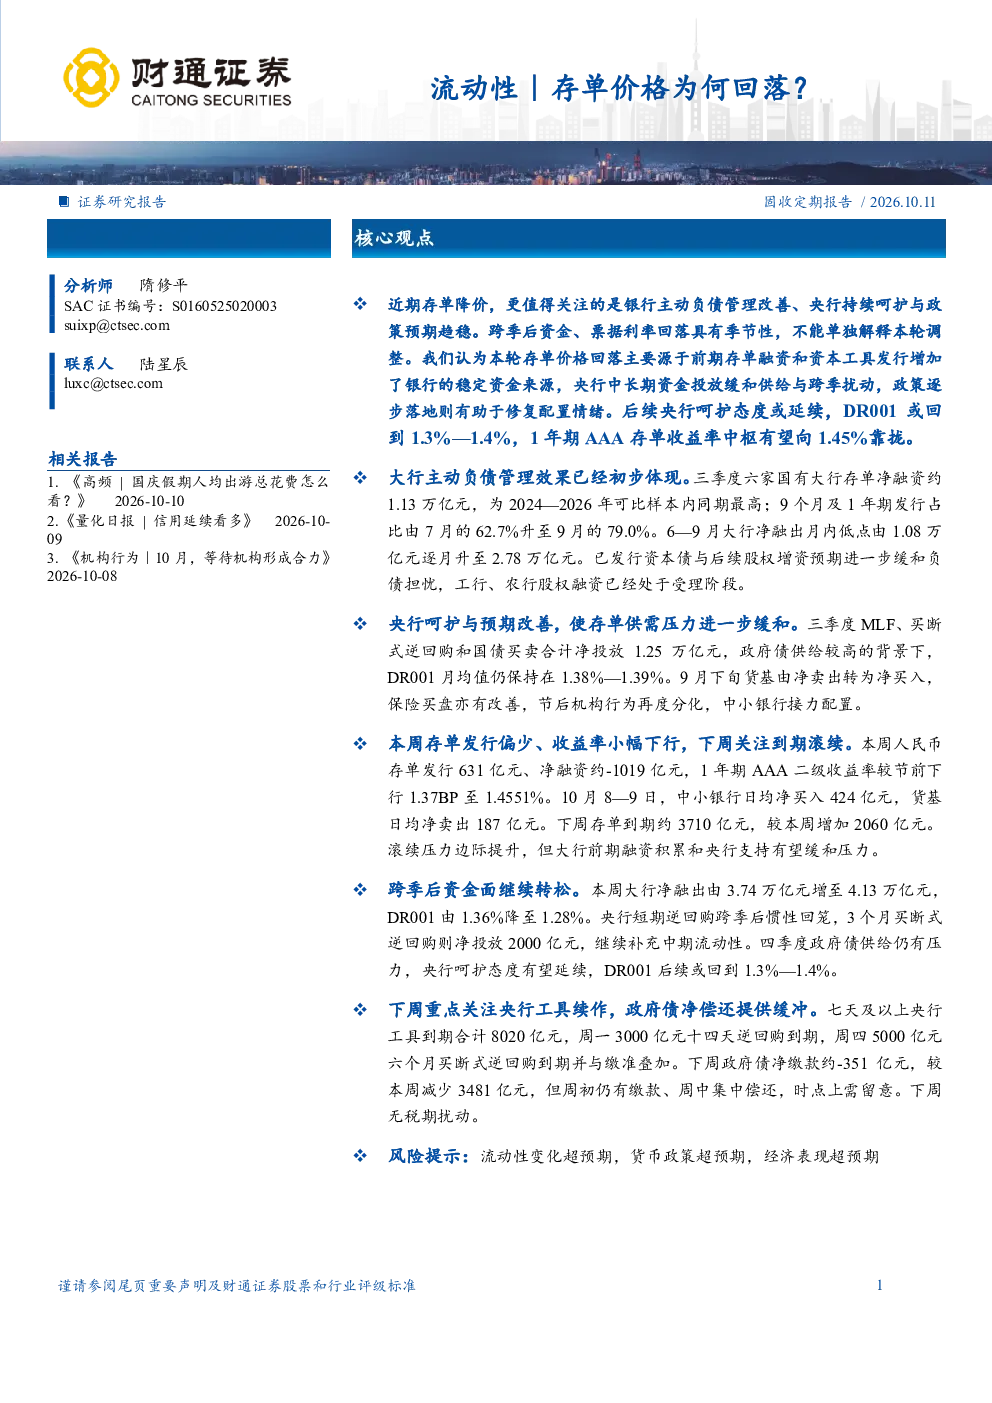
存单价格回落主要源于银行主动负债管理改善,如大行通过发行中长期存单和资本工具增加了稳定资金来源。同时,央行持续呵护政策环境,三季度中长期资金投放缓和了市场供给压力,跨季扰动被有效缓解。此外,政策预期趋稳也修复了债市配置情绪,这些因素共同作用导致存单价格调整。季节性因素如跨季后资金和票据利率回落,虽对市场有影响,但并非本轮调整的主因。
银行负债管理如何影响存单市场?
银行主动负债管理改善显著影响存单市场。大行通过优化负债结构,减少对短期融资的依赖,降低了季末提价吸收资金的必要性。三季度六家国有大行存单净融资达1.13万亿元,中长期发行占比升至79.0%,这表明银行更倾向于通过稳定资金来源满足需求。资本债发行和股权增资方案推进也进一步缓和了负债端的压力,这些举措共同提升了银行资金配置的灵活性,间接影响了存单的供需关系和市场价格。
央行政策对存单市场有何具体影响?
央行政策对存单市场影响显著。三季度央行通过MLF、买断式逆回购和国债买卖合计净投放1.25万亿元,有效缓解了市场资金供给压力。中长期资金支持减轻了银行对短期融资的依赖,同时政策逐步落地有助于稳定市场情绪和修复存单配置需求。央行呵护态度延续下,DR001或回到1.3%-1.4%区间,这为存单收益率中枢向1.45%靠拢提供了政策支撑。此外,央行对政府债供给和跨季扰动的管理,避免了资金紧张持续发酵,进一步稳定了市场预期。
当前存单市场的整体状况如何?
当前存单市场整体状况呈现季节性调整特征。大行前期通过存单融资和资本工具发行积累了稳定资金,减轻了季末提价压力。央行政策呵护下,市场供给压力缓和,资金成本季节性回落。本周人民币存单发行631亿元,净融资约-1019亿元,1年期AAA二级收益率下行1.37BP至1.4551%,表现强于历史同期。但需关注下周存单到期量增加2060亿元,后续供给恢复仍是关键变量。资金成本回落和季末需求改善虽有支撑作用,但需分阶段观察其对存单价格的影响。
投资存单需注意哪些风险?
投资存单需关注政策预期变化和供给节奏风险。虽然央行呵护态度延续,但政策调整存在不确定性,可能影响存单收益率走势。此外,大行后续发行策略和跨季资金需求变化,也可能对存单价格产生波动。需警惕存单到期集中带来的供给压力,下周到期量较本周增加2060亿元,可能加剧市场波动。同时,资金成本季节性回落并非长期趋势,需结合政策环境和银行负债管理情况综合判断,避免单一因素解读市场变化。季节性因素和短期需求改善虽提供短期支撑,但无法完全消除市场波动风险。