猜你想问
这份研报主要分析了哪些海外经济情况?
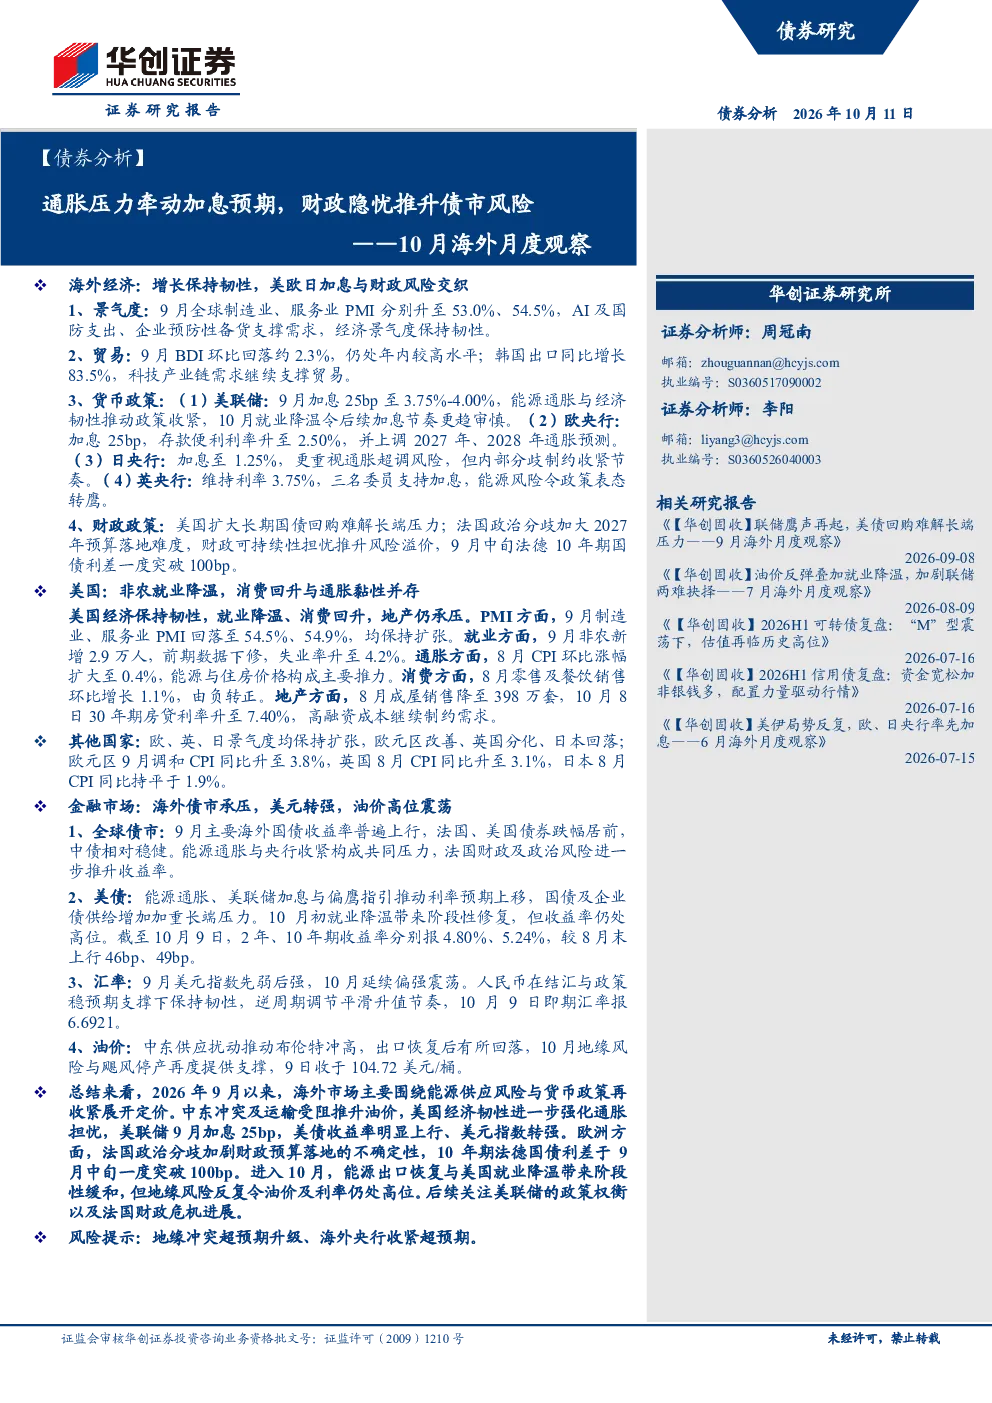
这份研报主要分析了全球经济的景气度,指出9月全球制造业、服务业PMI分别升至53.0%、54.5%,显示经济保持韧性。同时关注了全球贸易情况,9月BDI环比回落约2.3%,但韩国出口同比增长83.5%,科技产业链需求继续支撑贸易。此外,还分析了主要国家的货币政策,如美联储、欧央行、日央行和英央行的最新加息动作及其背后的经济逻辑。财政政策方面,关注了美国和法国的财政可持续性问题,特别是法国政治分歧对预算落地的影响。美国经济数据方面,分析了非农就业、通胀、消费和地产市场的最新动态。最后,还探讨了全球债市、美债、汇率和油价的走势及其驱动因素。
报告对全球货币政策有哪些重要观点?
报告对全球货币政策的主要观点包括:美联储在9月加息25bp至3.75%-4.00%,主要受能源通胀和经济韧性推动,但10月就业降温令后续加息节奏更趋审慎。欧央行同样加息25bp,存款便利利率升至2.50%,并上调2027年、2028年通胀预测。日央行加息至1.25%,更重视通胀超调风险,但内部分歧制约收紧节奏。英央行维持利率3.75%,三名委员支持加息,但能源风险令政策表态转鹰。这些政策动向反映了各国央行对通胀和经济韧性的不同判断,以及在不同经济环境下政策制定的权衡。
报告重点分析了哪些行业发展趋势?
报告重点分析了全球经济景气度、国际贸易、货币政策、财政政策、美国经济数据以及金融市场等多个行业发展趋势。其中,全球经济景气度保持韧性,主要受AI及国防支出、企业预防性备货支撑。国际贸易方面,科技产业链需求继续支撑贸易,但全球BDI指数有所回落。货币政策方面,主要央行普遍收紧政策以应对通胀压力。财政政策方面,关注了美国和法国的财政可持续性问题,特别是法国政治分歧对预算落地的影响。美国经济数据方面,分析了非农就业、通胀、消费和地产市场的最新动态,显示经济仍具韧性但面临通胀压力。金融市场方面,全球债市收益率普遍上行,美债利率预期上移,汇率和油价也受到地缘政治和供需关系的影响。这些趋势反映了全球经济在通胀、增长和政策收紧背景下的复杂动态。
报告对当前市场现状有哪些判断?
报告对当前市场现状的判断主要包括:全球经济保持韧性,但通胀压力持续存在,推动主要央行继续收紧货币政策。国际贸易方面,科技产业链需求支撑贸易,但全球贸易指数有所回落。金融市场方面,全球债市收益率普遍上行,美债利率预期上移,汇率和油价也受到地缘政治和供需关系的影响。法国政治分歧加剧了财政预算落地的不确定性,推升了风险溢价。美国经济数据显示,就业市场仍具韧性,通胀压力依然存在,但就业降温令市场对后续加息节奏更为审慎。总体来看,当前市场处于通胀、增长和政策收紧的复杂交织中,地缘风险和财政不确定性也增加了市场的不确定性。
研报提示了哪些主要风险?
研报提示的主要风险包括:地缘冲突超预期升级可能对全球经济和金融市场造成重大冲击,特别是能源供应和贸易路线的稳定性将受到严重影响。海外央行收紧货币政策超预期也可能带来市场波动,特别是如果加息节奏和幅度超出市场预期,可能导致资产价格调整和汇率大幅波动。此外,法国等国家的财政可持续性问题也可能引发市场风险,特别是如果政治分歧导致预算无法顺利落地,可能推升国债收益率和风险溢价。这些风险因素需要密切关注,并做好相应的风险管理。