猜你想问
芳烃烯烃涨价弹性如何?
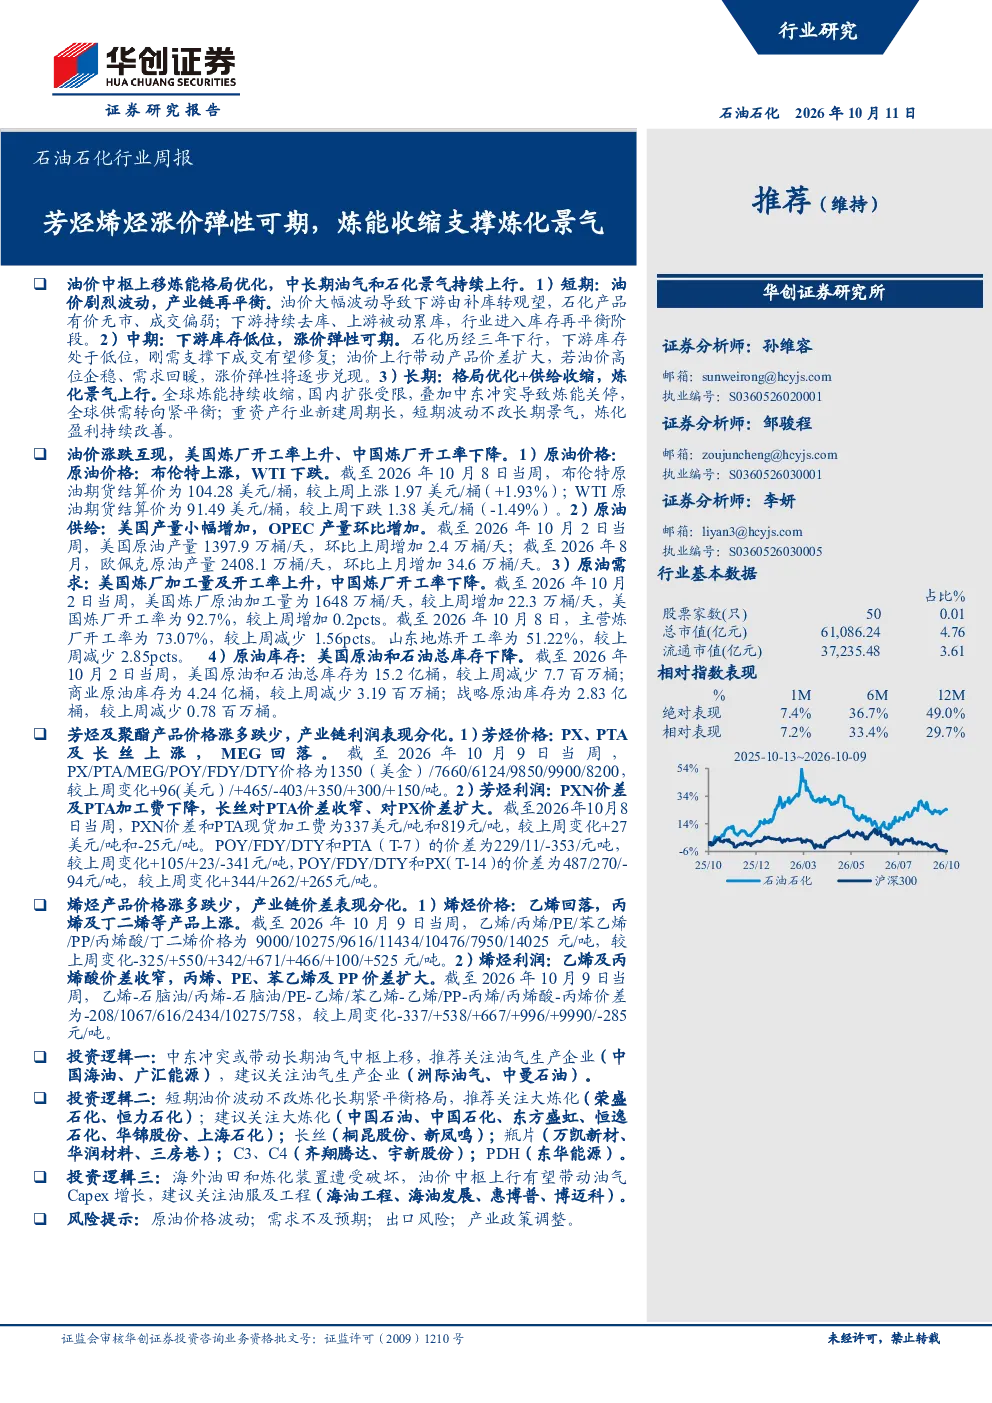
短期油价波动导致产业链库存再平衡,中期下游库存低位,芳烃及聚酯产品价格涨多跌少,烯烃产品价格涨多跌少,产业链价差表现分化,涨价弹性可期。
炼化景气度如何?
美国炼厂开工率上升,中国炼厂开工率下降。全球炼能收缩,供需转向紧平衡,芳烃及聚酯产品价格涨多跌少,烯烃产品价格涨多跌少,炼化景气上行。
报告重点分析了哪些板块?
报告重点分析了原油板块、成品油板块、芳烃模块和烯烃模块。原油板块关注价格、供给、需求和库存;成品油板块关注价格、供给、需求和库存;芳烃模块关注价格、利润、开工率、需求和库存;烯烃模块关注价格、利润、开工率、需求和库存。
当前市场现状如何?
布伦特原油期货上涨1.93%,WTI原油期货下跌1.49%。美国炼厂加工量及开工率上升,中国炼厂开工率下降。北美、中国和东南亚市场柴油、汽油和航煤价格涨跌互现。PX、PTA及长丝上涨,乙烯回落,丙烯及丁二烯等产品上涨。美国原油和石油总库存、商业原油库存及战略原油库存均下降。美国汽油、车用汽油、柴油和航空煤油库存小幅波动。
报告有哪些风险提示?
报告提示原油价格波动、需求不及预期、出口风险和产业政策调整。油价中枢上移短期波动,长期全球炼能收缩导致供需紧平衡,但需关注油价波动、下游需求变化等风险。
你可能感兴趣
石油石化行业周报:原油价格大幅回落,芳烃烯烃产业链价差修复
化石能源华创证券2026-08-10
石油石化行业跟踪周报:大炼化周报:聚酯链利润向下转移,海外炼油维持中高景气
化石能源东吴证券2023-08-13
石油石化行业研究周报:上游资源业绩高增 下游炼化静待景气复苏
化石能源申港证券2023-02-12
石油石化行业研究周报:上游勘探景气提升 下游炼化业绩承压
化石能源申港证券2022-11-13
石油石化行业:炼化篇·路径往复-美以伊战争搅动下石化行业景气周期演进的新格局与新路径
化石能源信达证券2026-08-27
石油石化行业深度分析:行业景气回暖,民营炼化龙头先进产能价值重估,新材料蓄势起航
同花顺2026-09-09
石化行业周报:地炼抱团,山东炼化能源集团成立
化石能源民生证券2017-10-16
石油石化行业研究周报:磷酸铁需求高增长 磷矿石景气持续性可期
化石能源申港证券2022-01-17
石油石化行业周报:电解液核心,六氟磷酸锂景气持续性可期
化石能源申港证券2021-11-01
石油石化行业研究周报:电石供需持续错配,长周期景气可期
化石能源申港证券2021-09-26