猜你想问
这份研报的核心内容是什么?
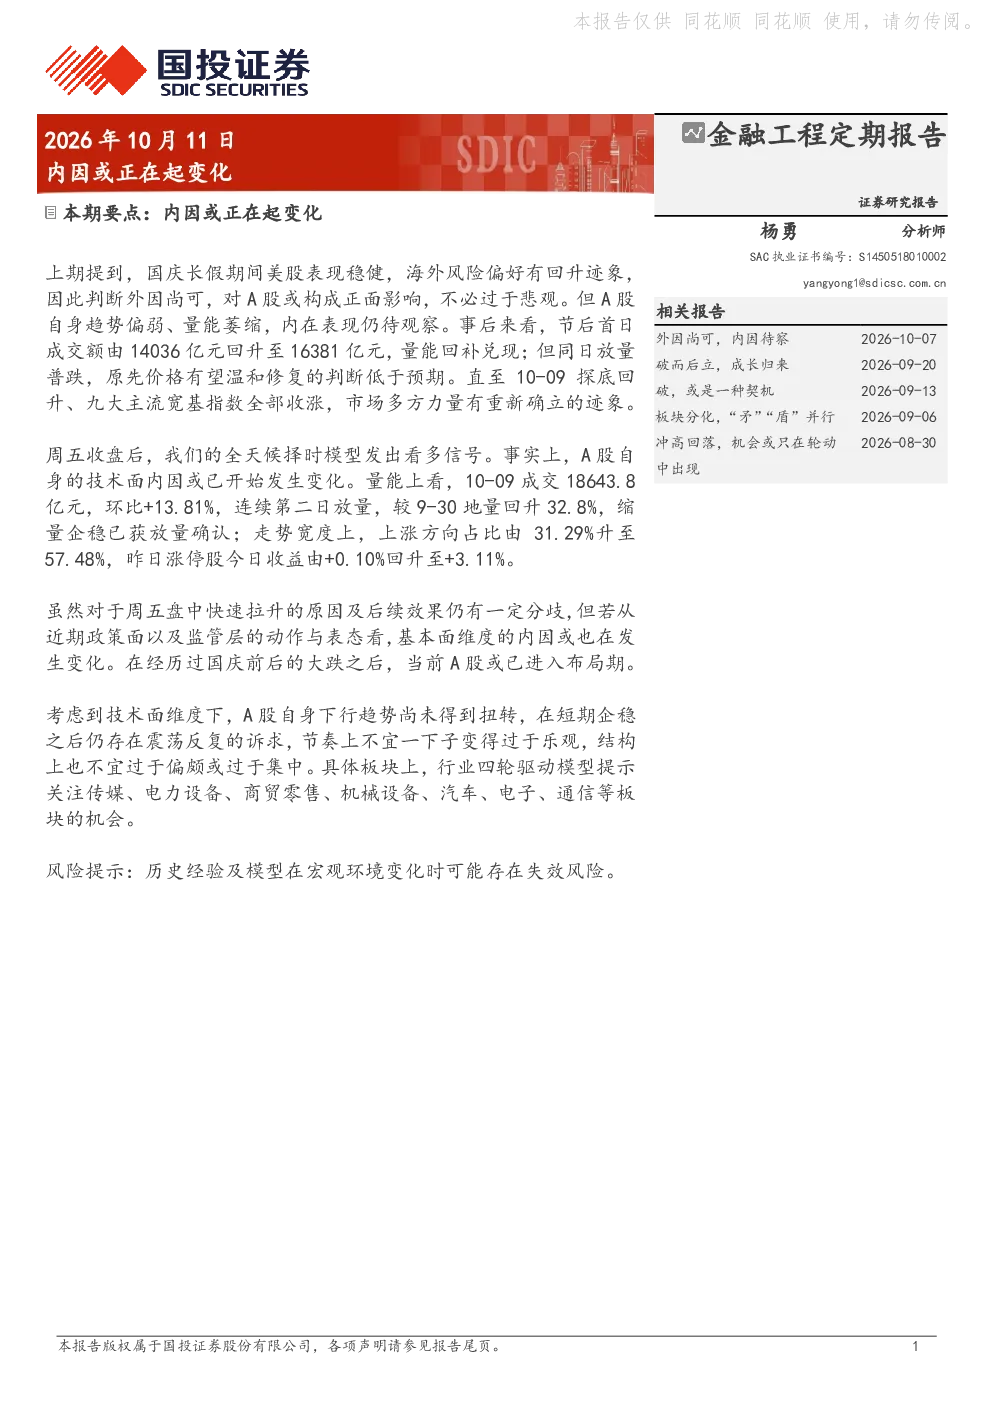
本报告分析A股市场内外因变化,指出外因尚可(美股稳健,海外风险偏好回升),但内因(技术面、量能)需观察。节后首日量能回升,但随后放量普跌,市场预期未达预期。10月9日市场探底回升,多方力量重新确立。技术面显示10月9日成交额环比增长13.81%,连续两日放量,较9月30日地量回升32.8%;上涨方向占比升至57.48%,涨停股收益回升。基本面方面,政策面及监管层表态显示A股进入布局期,但短期下行趋势未扭转,需警惕震荡反复。
A股行业发展趋势如何?
报告通过行业四轮驱动模型提示关注板块机会,建议关注传媒、电力设备、商贸零售、机械设备、汽车、电子、通信等板块。这些板块被提示存在潜在机会,但具体发展趋势需结合市场动态和基本面变化持续跟踪分析。报告未对行业发展趋势做出明确预测,仅提供板块关注方向。
研报重点分析了哪些方向?
本报告重点分析了A股市场内外因变化,包括技术面和量能的观察。具体分析了节后市场量能变化、10月9日市场探底回升的信号,以及成交额、上涨方向占比和涨停股收益等关键数据。此外,报告还关注政策面表态对市场的影响,以及全天候择时模型和行业四轮驱动模型的信号提示。
当前市场现状如何判断?
报告指出A股市场外因尚可,但内因需观察。节后首日量能回升后出现放量普跌,市场预期未达预期。10月9日市场探底回升,显示多方力量重新确立。成交额连续两日放量,较9月30日地量回升32.8%;上涨方向占比升至57.48%,涨停股收益回升。但短期下行趋势未扭转,市场存在震荡反复风险。
研报有哪些风险提示?
报告提示宏观环境变化可能导致模型失效。全天候择时模型发出看多信号,但短期节奏不宜过于乐观,结构上需避免偏颇或集中。此外,需警惕市场震荡反复风险,政策面和基本面的变化可能影响市场走势。建议投资者关注市场动态和基本面变化,谨慎决策。
你可能感兴趣
三季报点评报告:事情正在起变化,锂探底过程或结束
有色金属万联证券2020-10-29
建材行业周观点:预期正在起变化,期待共振
建筑建材国泰君安证券2023-04-09
全面解读4月经济:事情正在起变化240517
金融国盛证券2024-05-17
城投正在起变化
华安证券2022-03-20
宏观经济和资本市场展望:价格正在起变化
中泰证券2021-02-18
量化择时与行业配置周报:风格正在起变化
国信证券2015-04-13
利率债周报:资金面正在起变化
山西证券2021-05-31
胶市正在起变化
安信期货2019-12-23
货币政策正在起变化:靶向性明显提高
民生证券2020-07-03
债市备忘录:事情正在起变化
国泰君安证券2022-06-12