猜你想问
存单周报(0928-1011)主要分析了什么内容?
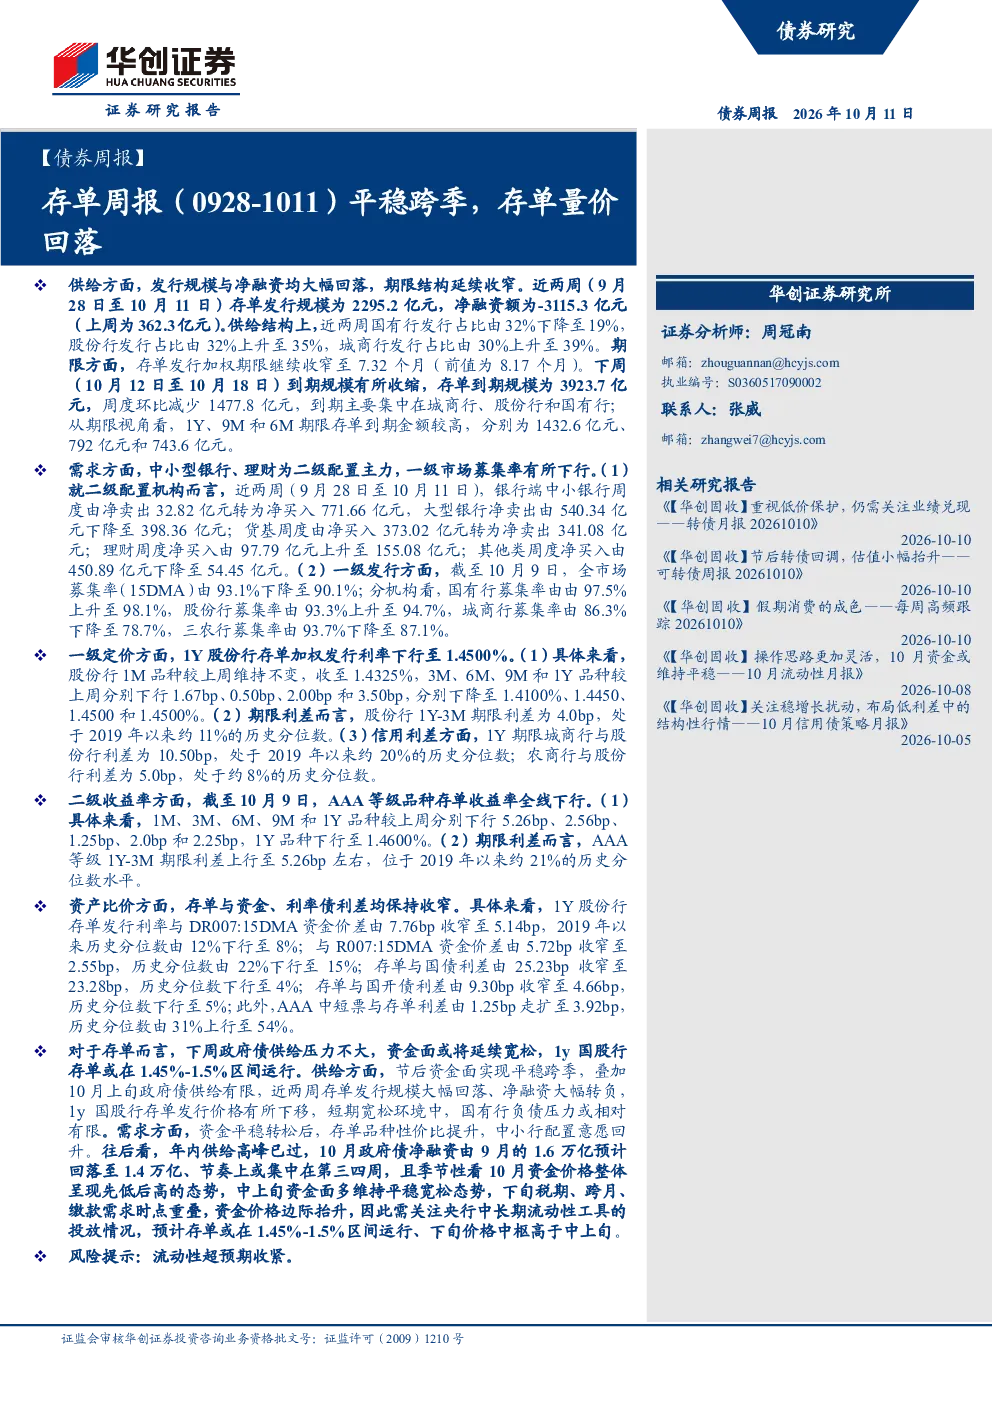
该报告分析了近两周(9月28日至10月11日)存单市场的供给、需求、估值、比价及中长期趋势。主要发现包括存单发行规模和净融资大幅回落,期限结构延续收窄,中小型银行和理财成为二级配置主力,存单一二级定价下行,与资金和利率债利差收窄。报告还预测1年期国股行存单利率或在1.45%-1.5%区间运行。
存单市场未来发展趋势如何?
报告指出,年内存单供给高峰已过,10月政府债净融资预计回落,资金价格整体呈现先低后高态势。短期内,资金面宽松、政府债供给有限,国有行负债压力相对有限;中长期需关注央行中长期流动性工具的投放情况。存单性价比提升,中小行配置意愿回升,但整体市场走势仍需结合资金面和政策面变化综合判断。
报告中重点分析了哪些方向?
报告重点分析了存单市场的供给与需求变化、存单估值水平以及存单与其他资产的比价关系。在供给端,关注了存单发行规模、期限结构及到期分布;在需求端,分析了银行和理财的配置行为及募集率变化;在估值端,考察了存单一二级市场收益率及利差水平;在比价端,对比了存单与资金、利率债的利差动态。
当前存单市场现状如何判断?
当前存单市场呈现量价回落的态势。供给方面,发行规模和净融资大幅减少,下周到期规模环比下降;需求方面,中小银行由净卖出转为净买入,理财净买入上升,募集率有所下行;估值方面,存单一二级定价下行,期限利差收窄,但信用利差略有扩大;比价方面,存单与资金、利率债利差均收窄。整体来看,存单市场处于平稳调整期,但需关注后续资金面和政策变化。
存单市场存在哪些风险提示?
报告提示需关注存单市场的流动性风险和政策风险。短期内,虽然资金面宽松,但若央行采取紧缩政策或市场流动性突然收紧,可能对存单发行和配置产生影响;中长期看,央行中长期流动性工具的投放情况将对市场产生重要影响。此外,存单利率下行压力可能传导至银行负债端,需关注银行负债成本变化带来的风险。
你可能感兴趣
存单周报(0327-0402):平稳跨季后,4月关注波动风险
华创证券2023-04-02
跨季呵护加码,存单高位平稳——流动性和机构行为跟踪
国盛证券2026-06-27
固定收益定期:流动性和机构行为跟踪:跨季平稳,存单下行
国盛证券2025-03-29
流动性和机构行为跟踪:跨季资金平稳,存单低位震荡
国盛证券2026-03-28
流动性与机构行为跟踪02:平稳跨季,理财增持存单
德邦证券2024-07-01
流动性和短端资产周度跟踪:债市加杠杆回购量创新高,跨季资金价格微升存单利率微降
国盛证券2022-06-27
固定收益定期:流动性和机构行为跟踪-资金跨季分层加剧,大行增配存单回落
国盛证券2023-04-01
流动性和机构行为跟踪:跨季资金回落,存单依然高位
国盛证券2024-09-29
【债券周报】存单周报:跨季风险可控,定价或延续震荡
华创证券2024-06-23
存单周报(0922-0928):季末理财回表有限,跨季存单行情或小幅修复
华创证券2025-09-28