猜你想问
TriNet Group 3Q26研报核心内容是什么?
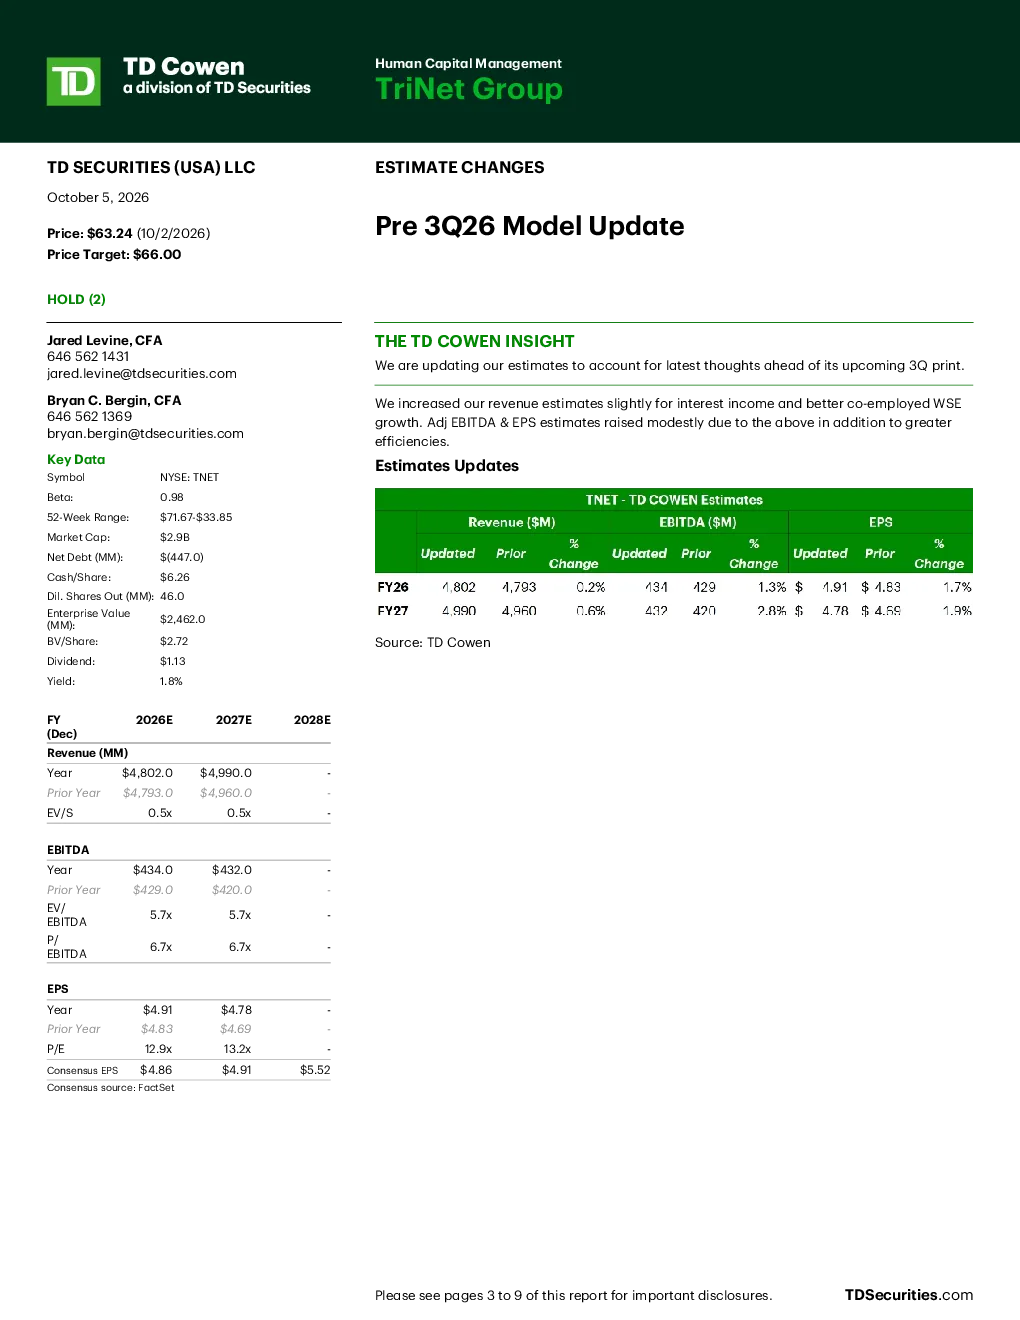
TD Cowen将TriNet (TNET)股票评级维持在“持有”(Hold),目标价66.00美元。分析师上调了3Q26收入和调整后EBITDA预测,主要基于利息收入、WSE增长及效率提升的乐观预期。研报指出,TriNet作为美国中小企业人力资源管理者,提供PEO和ASO服务,但缺乏近期催化剂,战略举措进展和保险风险管理有效性待证实。未来催化剂包括3Q26财报发布、WSE增长回升及销售生产率提升。
人力资本管理赛道发展趋势如何?
TriNet专注美国中小企业人力资源管理的PEO和ASO服务,客户规模1至1000名员工不等。行业发展趋势显示,中小企业对一站式人力资源解决方案需求持续增长,尤其在经济不确定性下,效率提升和成本控制成为关键。PEO模式通过规模经济帮助中小企业享受企业级服务,ASO则提供灵活用工解决方案。未来,技术整合、数据驱动决策及自动化将推动行业创新,但宏观经济波动、竞争加剧和监管政策仍是主要变量。
研报重点分析了哪些方向?
研报重点分析了TriNet的财务预测、业务模式及风险因素。核心预测包括上调3Q26收入和调整后EBITDA,并设定了FY26三种情景:基准情景收入增长-4.1%,EBITDA边际率9.0%;乐观情景收入增长0%+,EBITDA边际率10%+;悲观情景收入增长低于-6%,EBITDA边际率低于8%。分析师关注利息收入、WSE增长和效率提升,同时强调战略举措进展和保险风险管理的重要性。
当前市场对TriNet的判断是什么?
当前市场对TriNet的判断是谨慎乐观。TriNet作为美国中小企业人力资源服务领导者,通过PEO和ASO服务30万员工,展现出行业壁垒和客户粘性。但分析师指出,缺乏近期催化剂且战略举措进展未达预期,维持“持有”评级。市场关注点集中于3Q26财报、WSE增长及销售效率,同时警惕宏观经济波动、竞争加剧和监管政策变化对行业的影响。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济恶化导致IT支出减少,软件增长受损;SaaS/云采用率放缓延长销售周期,季度波动加大;竞争加剧引发价格压力,利润率压缩;新 entrant创新加剧价格竞争;未来监管政策对收入增长的影响;以及美国及国际法律法规变化对运营和财务结果的影响。此外,大客户流失率上升、医疗成本通胀上升及工人薪酬ICR优势不再也是潜在下行风险。