猜你想问
这份研报的核心内容是什么?
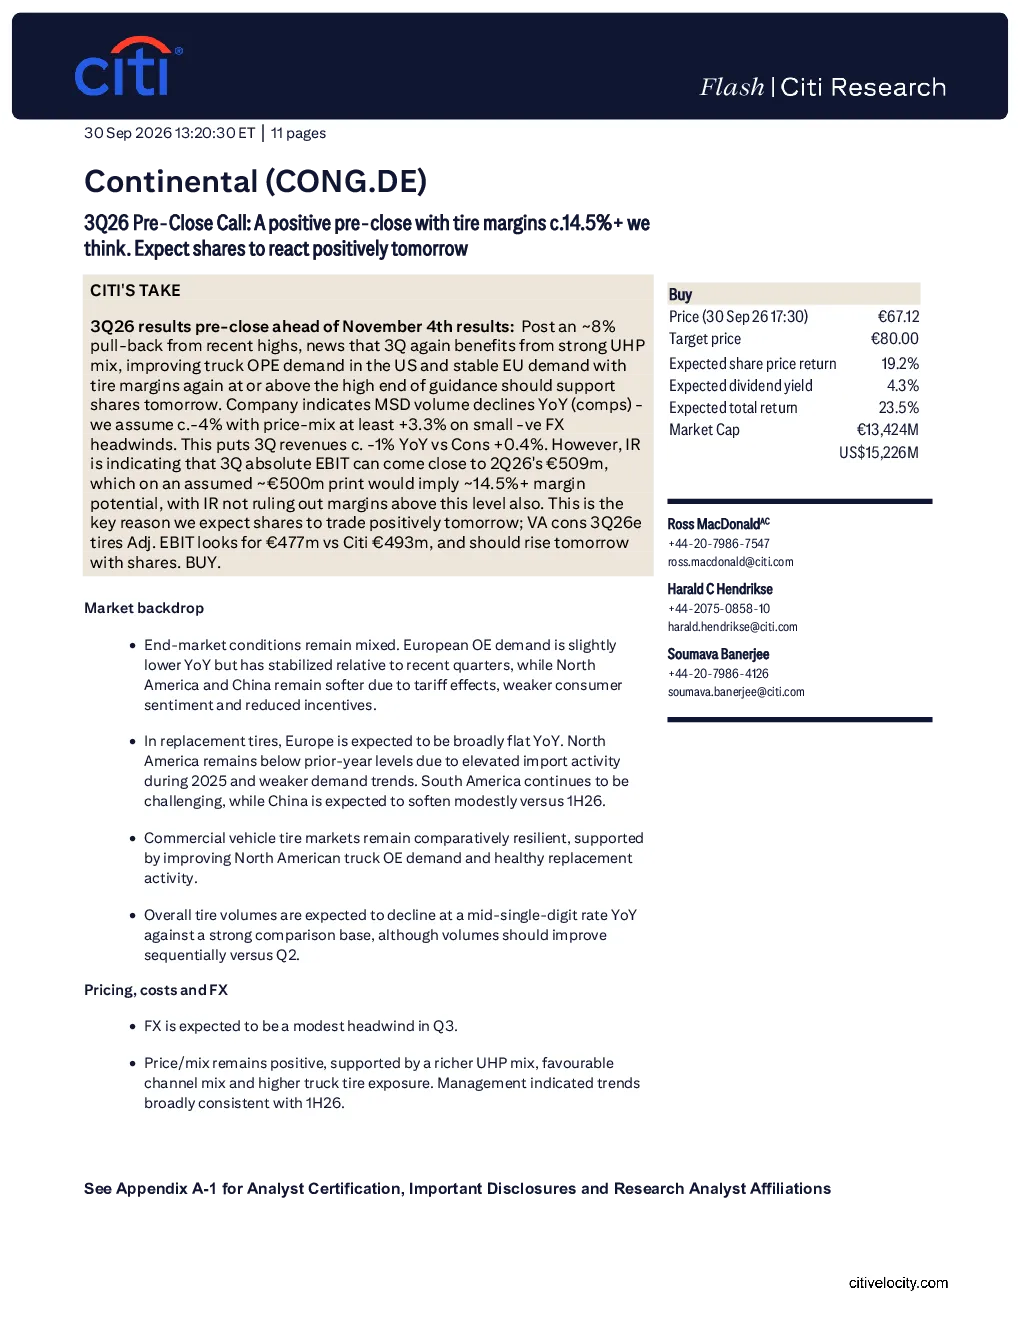
这份研报主要分析了Continental在3Q26财报预披露前的电话会议内容。报告指出,尽管股价近期回调约8%,但公司受益于高性能轮胎(UHP)比例强劲、美国卡车替换需求改善、欧洲需求稳定以及轮胎利润率再次达到或高于指引高端,预计将支撑股价上涨。此外,报告还提到MSD产量同比下滑约4%,价格组合至少+3.3%,预计3Q收入同比略降约1%,但绝对EBIT可接近5亿欧元,利润率潜力约为14.5%+。
轮胎行业的发展趋势如何?
轮胎行业的发展趋势呈现多元化特点。欧洲乘用车需求同比略降但趋于稳定,北美和中国因关税、消费者信心疲软和补贴减少而疲软。替换轮胎方面,欧洲预计同比基本持平,北美因进口活动增加和需求疲软而低于去年水平,南美持续面临挑战,中国预计同比温和下滑。商用车轮胎市场相对弹性,受北美卡车乘用车需求改善和替换活动健康支撑。整体轮胎销量预计同比中个位数下降,但环比Q2应有所改善。
研报重点分析了哪些方向?
研报重点分析了Continental的盈利能力、市场背景、定价成本和汇率、区域展望以及Q3预期。盈利能力方面,报告预计3Q绝对EBIT可接近5亿欧元,利润率潜力约为14.5%+。市场背景方面,报告分析了终端市场条件、替换轮胎和商用车轮胎的市场表现。定价成本和汇率方面,报告指出价格组合保持积极,原材料通胀开始传导至损益表。区域展望方面,欧洲、中东和非洲(EMEA)销量和EBIT同比增长,美洲销量和EBIT预计略低于去年水平,亚太地区利润率预计同比略有下降。Q3预期方面,轮胎收入预计略低于去年水平,但盈利能力预计保持强劲。
当前市场对Continental的判断是什么?
当前市场对Continental的判断较为积极。VA Cons预计Continental 3Q轮胎销量为35.26亿欧元(有机:+1.5% YoY,汇率:-0.9%),调整后EBIT为47.7亿欧元(利润率:13.5%)。对4Q的预期为销量36.14亿欧元(有机:+3.1% YoY,汇率:-0.7%),调整后EBIT为46.9亿欧元(利润率:13.0%)。尽管近期股价回调,但分析师认为全年调整后EBIT将在电话会议后上升约1%-2%,预计股价将表现更好。
研报提到了哪些风险提示?
研报提到了多项风险提示。下行风险包括Continental Technologies出售收益低于预期、美国和欧洲市场份额因持续的轮胎消费降级而下降、OE销量疲软导致固定成本摊销问题、欧元进一步走强可能损害短期EBIT利润率上行空间、工业需求疲软可能延迟Continental Technologies的出售、自由现金流产生放缓可能限制2026-2027年的业务去杠杆化潜力、关税进一步上升且可能无法完全通过提价弥补。上行风险包括拆分后双方更灵活、更有效率的结构可能推动股价超过假设的SOTP范围;销量上行风险:轮胎/Continental Technologies销量好于预期和定价动态改善;汇率风险:有利的人民币汇率变动可能推动估值和投资逻辑的上行空间;关税降低可能创造利润率上行空间。