猜你想问
这份研报主要讲了什么内容?
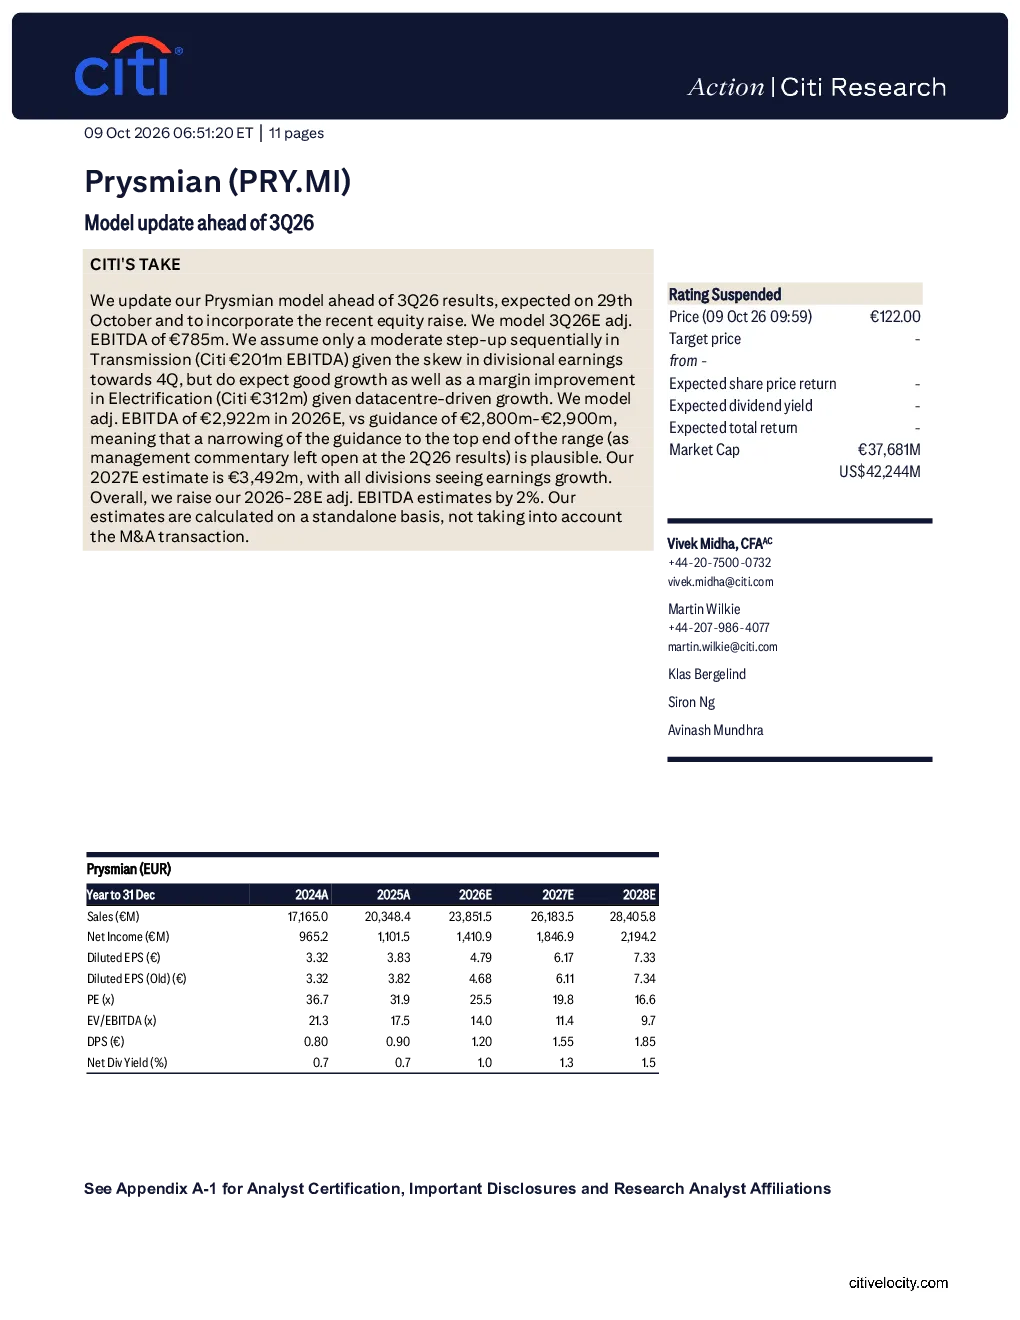
这份研报主要更新了普赖斯米安(PRY.MI)的模型至2026年第三季度,预计10月29日公布结果,并纳入了近期股权融资。模型预测2026年第三季度调整后EBIDTA为7.85亿欧元,其中输电业务EBIDDA预计适度环比增长2.01亿欧元,电气化业务EBIDDA则受益于数据中心驱动实现强劲增长和利润率改善,预计3.12亿欧元。全年调整后EBIDDA预测为29.22亿欧元,高于公司指引的28-30亿欧元区间,可能推动指引上调。2027年预测为34.92亿欧元,所有业务部门均实现盈利增长。整体上调2026-28年调整后EBIDDA预计2%。分析师基于独立计算,未考虑并购交易。
输电和电气化业务的发展趋势如何?
研报指出,普赖斯米安的输电业务EBIDDA预计仅出现适度环比增长,达到2.01亿欧元,显示出行业增长趋于平稳。而电气化业务则受益于数据中心驱动,实现强劲增长和利润率改善,预计EBIDDA将达到3.12亿欧元。这表明电气化业务是公司未来增长的关键动力,尤其数据中心建设带来的需求增长显著。同时,输电业务虽然增长放缓,但仍是公司稳定收入的重要来源。整体来看,行业正从传统输电向新能源电气化转型,普赖斯米安在电气化领域的布局具有前瞻性。
研报最关注普赖斯米安的哪些方面?
研报最关注普赖斯米安的2026年第三季度财务预测和电气化业务的发展。模型预测第三季度调整后EBIDTA为7.85亿欧元,其中电气化业务是亮点,预计EBIDDA大幅增长至3.12亿欧元,主要得益于数据中心建设带来的需求。此外,全年调整后EBIDDA预测为29.22亿欧元,高于公司指引,可能推动指引上调,这也是研报关注的重点。分析师特别强调了电气化业务的增长潜力和利润率改善,认为这是公司未来几年的主要增长引擎。
当前市场对普赖斯米安的整体评价如何?
当前市场对普赖斯米安的评价较为积极,特别是对其电气化业务的增长潜力充满期待。研报预测2026年全年调整后EBIDDA为29.22亿欧元,高于公司指引的28-30亿欧元区间,可能推动指引上调,这反映了市场对公司未来业绩的信心。分析师认为,公司通过股权融资更新模型,显示其财务稳健,且对电气化业务的投入将带来长期回报。同时,输电业务虽然增长放缓,但仍是稳定收入来源,整体业务结构健康。
研报中提到了哪些风险需要关注?
研报中提到了Citi作为Atkore Inc.在涉及普赖斯米安的一项并购交易中的顾问关系,这是需要关注的首要风险。虽然分析师基于独立计算,但这一关系可能引发利益冲突的担忧。此外,电气化业务高度依赖数据中心建设,若数据中心市场波动或政策变化,可能影响公司业绩。另外,输电业务增长放缓也构成潜在风险,需关注行业竞争加剧或需求不及预期的可能性。这些风险因素投资者需谨慎评估。