猜你想问
本周全球油气价格有何主要变化?
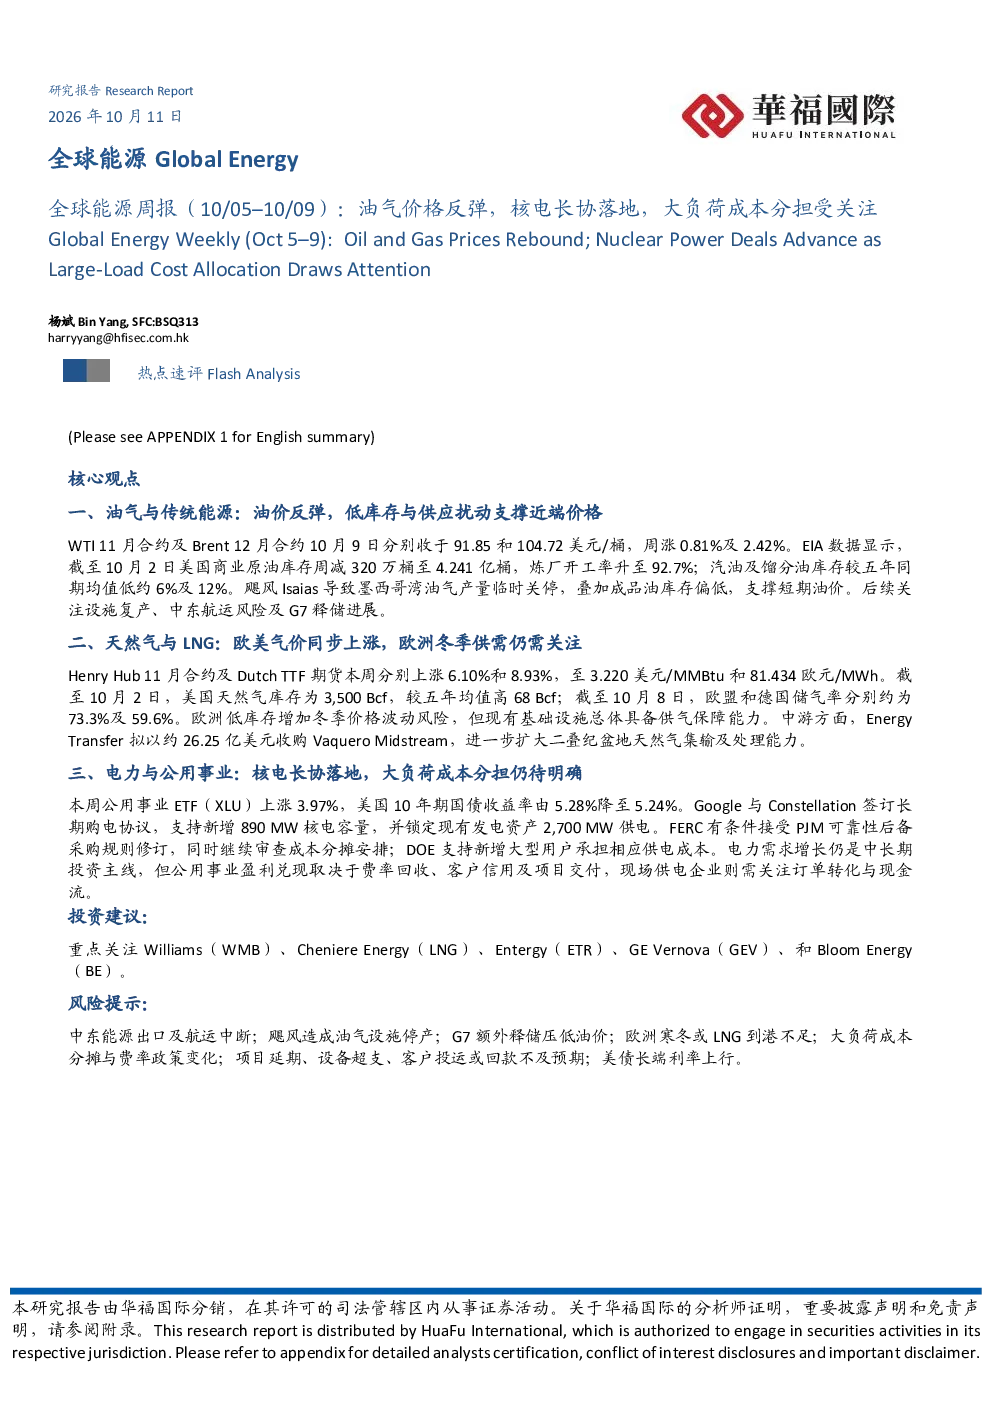
本周WTI和布伦特油价均上涨,主要受低库存和供应扰动支撑。美国原油库存下降,炼厂开工率上升,汽油和馏分油库存低于五年同期均值。飓风Isaias导致墨西哥湾油气产量临时关停,这些因素共同推动了油价反弹。未来需关注设施复产情况、中东航运风险以及G7可能的释储进展,这些都将对油价产生重要影响。
天然气行业目前的发展趋势如何?
欧美天然气价格均上涨,HenryHub和DutchTTF期货均表现强劲。欧洲储气率偏低,冬季供需形势仍需持续关注。EnergyTransfer拟收购VaqueroMidstream,此举旨在扩大二叠纪盆地天然气集输及处理能力,显示中游企业对市场扩张的积极态度。天然气行业未来需关注供需平衡、基础设施建设和价格波动风险。
本报告重点分析了哪些能源领域?
本报告重点关注了油气与传统能源、天然气与LNG以及电力与公用事业三大领域。在油气方面,分析了油价反弹的原因和未来关注点;在天然气方面,关注了欧美气价上涨和欧洲供需形势;在电力与公用事业方面,重点分析了核电长协落地和大负荷成本分担问题,并探讨了电力需求增长的投资主线。
当前能源市场的主要现状是什么?
当前能源市场呈现油价上涨、天然气价格波动加剧的特点。美国原油库存下降,炼厂开工率上升,显示原油市场供应偏紧。欧洲储气率偏低,冬季供应存在不确定性。电力领域,核电长协落地支持新增容量,但大负荷成本分担机制仍需完善。整体来看,能源市场供需关系复杂,价格波动风险需持续关注。
本报告提示了哪些投资风险?
本报告提示的主要风险包括:油气价格短期虽受支撑,但长期供需变化仍不确定;欧洲天然气价格波动风险加大,冬季供应保障面临挑战;电力行业虽需求增长带来机遇,但成本分摊和费率政策的不明确可能影响公用事业盈利兑现。此外,设施供应中断、地缘政治风险等也需关注,投资者应谨慎评估各类风险因素。
你可能感兴趣
全球能源周报(09/14–09/18):油价高位震荡,利率与成本分担约束上升;交付兑现拉开估值分化
化石能源华福国际2026-09-20
全球能源周报(05/25-05/29): 地缘风险降温压制油气价格,避险情绪推高公用事业
化石能源华福国际2026-06-01
全球能源周报(09/28–10/02):油价回落、欧美气价分化,LNG扩建落地、电网增容推进
化石能源华福国际2026-10-04
燃气Ⅱ行业跟踪周报:欧美周环比持平,亚洲现货及中国进口到岸价格延续上涨;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-07-27
燃气Ⅱ行业跟踪周报:亚洲现货及中国进口到岸价格延续上涨;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-07-20
全球国防与航空航天周报(10/05-10/10):飞机大单与星座基础设施同步扩容,防空长单和数字化军工产能加速落地
国防军工华福国际2026-10-11
燃气Ⅱ行业跟踪周报:欧美价格小幅波动,亚洲现货及中国进口到岸价格延续上涨;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-07-13
燃气Ⅱ行业跟踪周报:欧洲亚洲气价周环比上涨,美国、中国LNG价格下跌;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-07-07
全球能源周报(06/01-06/05):地缘博弈主导油气震荡,防御性资产走强
化石能源华福国际2026-06-07