猜你想问
这份研报的核心内容是什么?
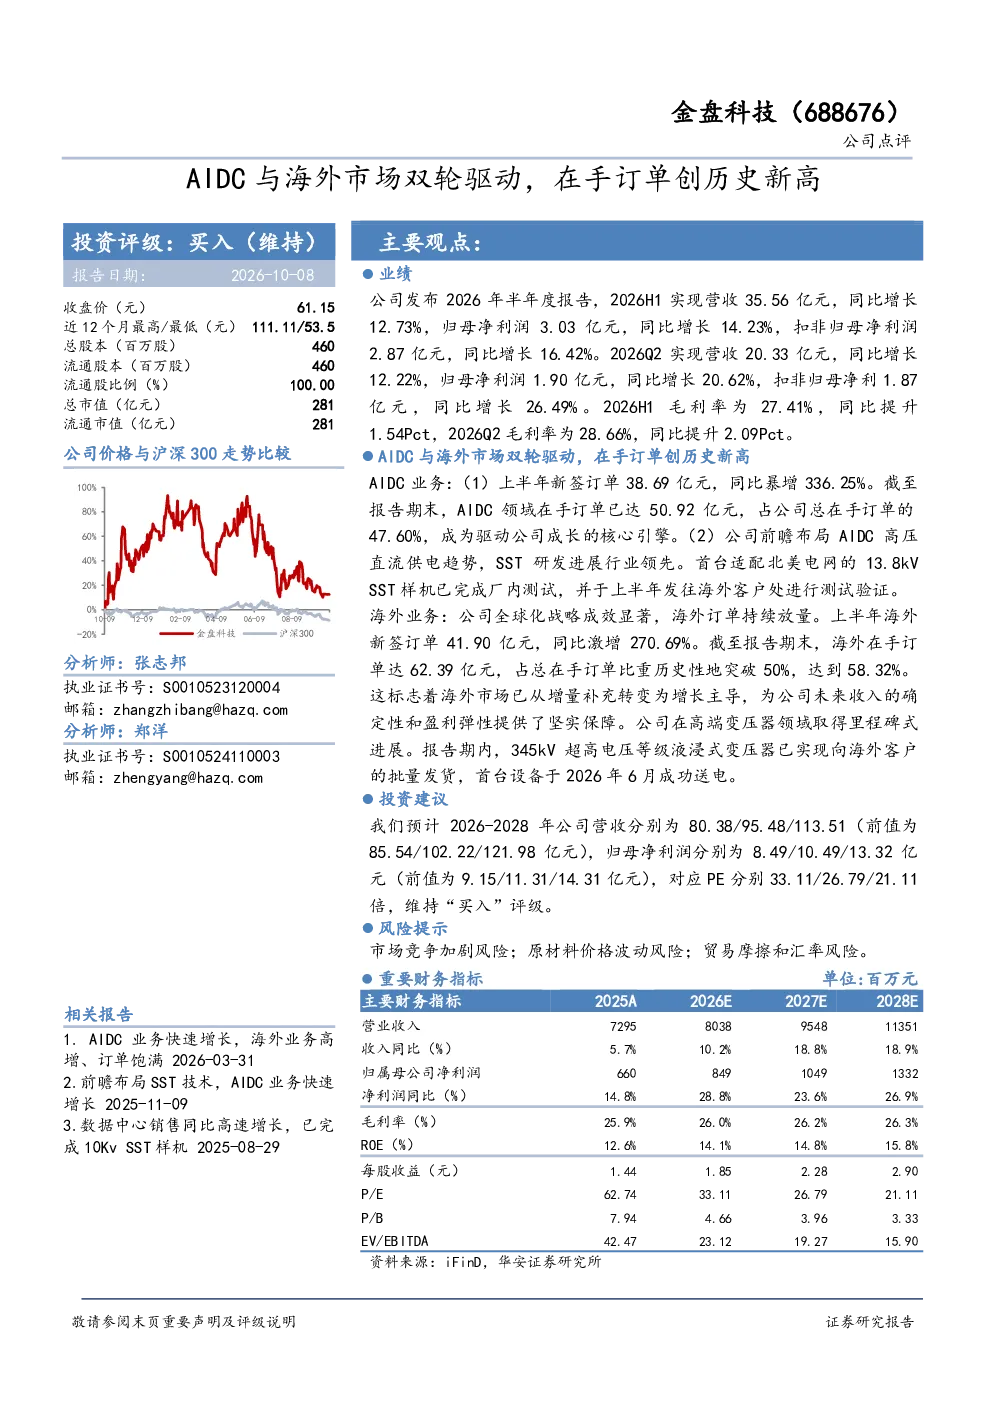
本报告聚焦金盘科技2026年上半年业绩,核心亮点在于AIDC与海外市场双轮驱动。公司上半年营收35.56亿元(+12.73%),归母净利润3.03亿元(+14.23%)。AIDC业务新签订单暴增336.25%至38.69亿元,在手订单50.92亿元占比47.60%。海外市场新签订单激增270.69%至41.90亿元,在手订单62.39亿元占比创历史新高58.32%。公司前瞻布局高压直流供电技术,已向海外客户交付适配北美电网的13.8kV SST样机,345kV超高电压等级液浸式变压器也实现批量出口。
AIDC和海外市场分别表现如何?
AIDC业务表现亮眼,上半年新签订单38.69亿元同比暴增336.25%,成为公司核心增长引擎,在手订单达50.92亿元占比47.60%。海外市场同样高速增长,新签订单41.90亿元同比激增270.69%,在手订单62.39亿元占比历史性地突破50%至58.32%,标志着海外市场从增量补充转为增长主导。公司正积极布局高压直流供电趋势,已向海外客户交付适配北美电网的13.8kV SST样机及345kV超高电压等级液浸式变压器,技术领先优势明显。
报告对金盘科技的未来发展有何预测?
报告预计金盘科技2026-2028年营收将分别为80.38/95.48/113.51亿元,归母净利润分别为8.49/10.49/13.32亿元,对应PE分别为33.11/26.79/21.11倍。公司在AIDC和海外市场均保持高速增长态势,订单储备充足,技术布局前瞻,未来发展潜力较大。预计未来三年营收和利润将稳步提升,公司业务有望持续扩张。
当前市场对金盘科技有何看法?
金盘科技凭借AIDC与海外市场双轮驱动,业绩高速增长,在手订单创历史新高。AIDC业务订单暴增,高压直流供电技术领先,海外市场占比突破50%,高端变压器已实现批量出口。公司展现出较强的市场竞争力和发展潜力。当前市场对公司在AIDC领域的布局和海外市场的拓展给予积极评价,认为其未来发展空间广阔。
投资金盘科技需要关注哪些风险?
投资金盘科技需关注市场竞争加剧、原材料价格波动、贸易摩擦和汇率风险等。市场竞争方面,AIDC和海外变压器行业竞争激烈,公司需持续保持技术领先和成本优势。原材料价格波动可能影响公司盈利能力,需加强供应链管理。贸易摩擦和汇率风险也可能对海外业务造成不利影响,需密切关注国际政治经济形势变化。