猜你想问
这份研报的核心内容是什么?
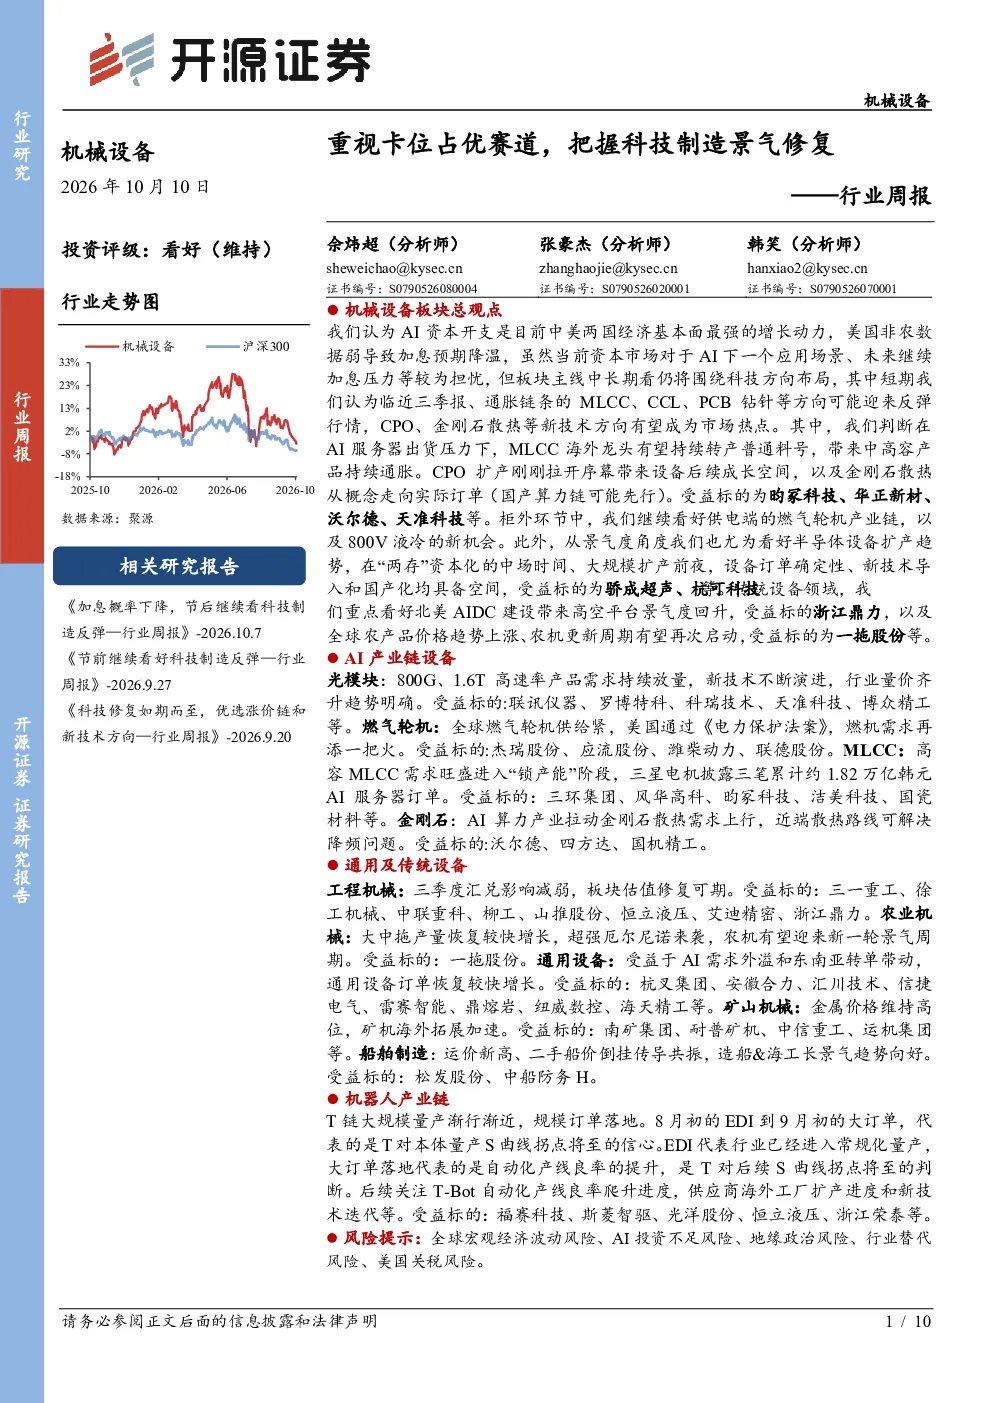
这份研报的核心内容是分析机械设备行业的投资机会,强调重视卡位占优的赛道,把握科技制造景气修复。报告指出AI资本开支是中美经济最强增长动力,短期投资机会包括MLCC、CCL、PCB钻针等方向,以及CPO、金刚石散热等新技术方向。报告还关注了柜外环节的燃气轮机产业链和800V液冷的新机会,以及半导体设备扩产趋势和传统设备领域的复苏。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势向好,AI领域投资将长期围绕科技方向布局。短期内,随着AI服务器出货压力,MLCC中高容产品价格有望持续上涨,CPO扩产拉开序幕,金刚石散热从概念走向实际订单。此外,全球供给紧的燃气轮机产业链和美国《电力保护法案》推动需求,半导体设备订单确定性高,新技术导入和国产化空间大。北美AIDC建设和全球农产品价格上涨也可能带动高空平台和农机更新周期。
研报重点分析了哪些方向?
研报重点分析了多个方向:光模块方面,800G、1.6T高速率产品需求持续放量,行业量价齐升趋势明确;燃气轮机方面,全球供给紧,美国《电力保护法案》推动需求;MLCC方面,高容MLCC需求旺盛进入“锁产能”阶段;金刚石散热方面,AI算力产业拉动需求;工程机械方面,三季度汇兑影响减弱,板块估值修复可期;农业机械方面,大中拖产量恢复较快增长;通用设备方面,受益于AI需求外溢和东南亚转单;矿山机械方面,金属价格高位,海外拓展加速;船舶制造方面,运价新高、二手船价倒挂,造船&海工长期景气;机器人产业链方面,T链大规模量产渐行渐近,规模订单落地。
当前机械设备行业的市场现状如何?
当前机械设备行业的市场现状呈现多方面特征:估值方面,截至2026年10月9日,机械市盈率(TTM)为39.7倍,市净率(TTM)为3.01倍,对沪深300指数溢价分别为26.56倍和1.62倍。数据方面,9月制造业PMI为50.1,显示经济稳定;8月国内叉车销量同比上涨15.12%,挖掘机产量同比上涨20.3%,金属切削机床和金属成形机床产量同比分别上涨2.82%和14.29%,工业机器人产量同比上涨50.87%,反映行业活力。同时,部分领域如汽车和发动机产量同比下跌,显示结构性变化。
研报提示了哪些风险?
研报提示了以下风险:全球宏观经济波动风险可能导致行业需求变化;AI投资不足风险可能影响长期增长预期;地缘政治风险可能带来供应链不确定性;行业替代风险可能冲击现有技术路线;美国关税风险可能影响国际贸易格局。这些风险需投资者关注,并在投资决策中充分考虑。